kottori living | 税金の読みもの
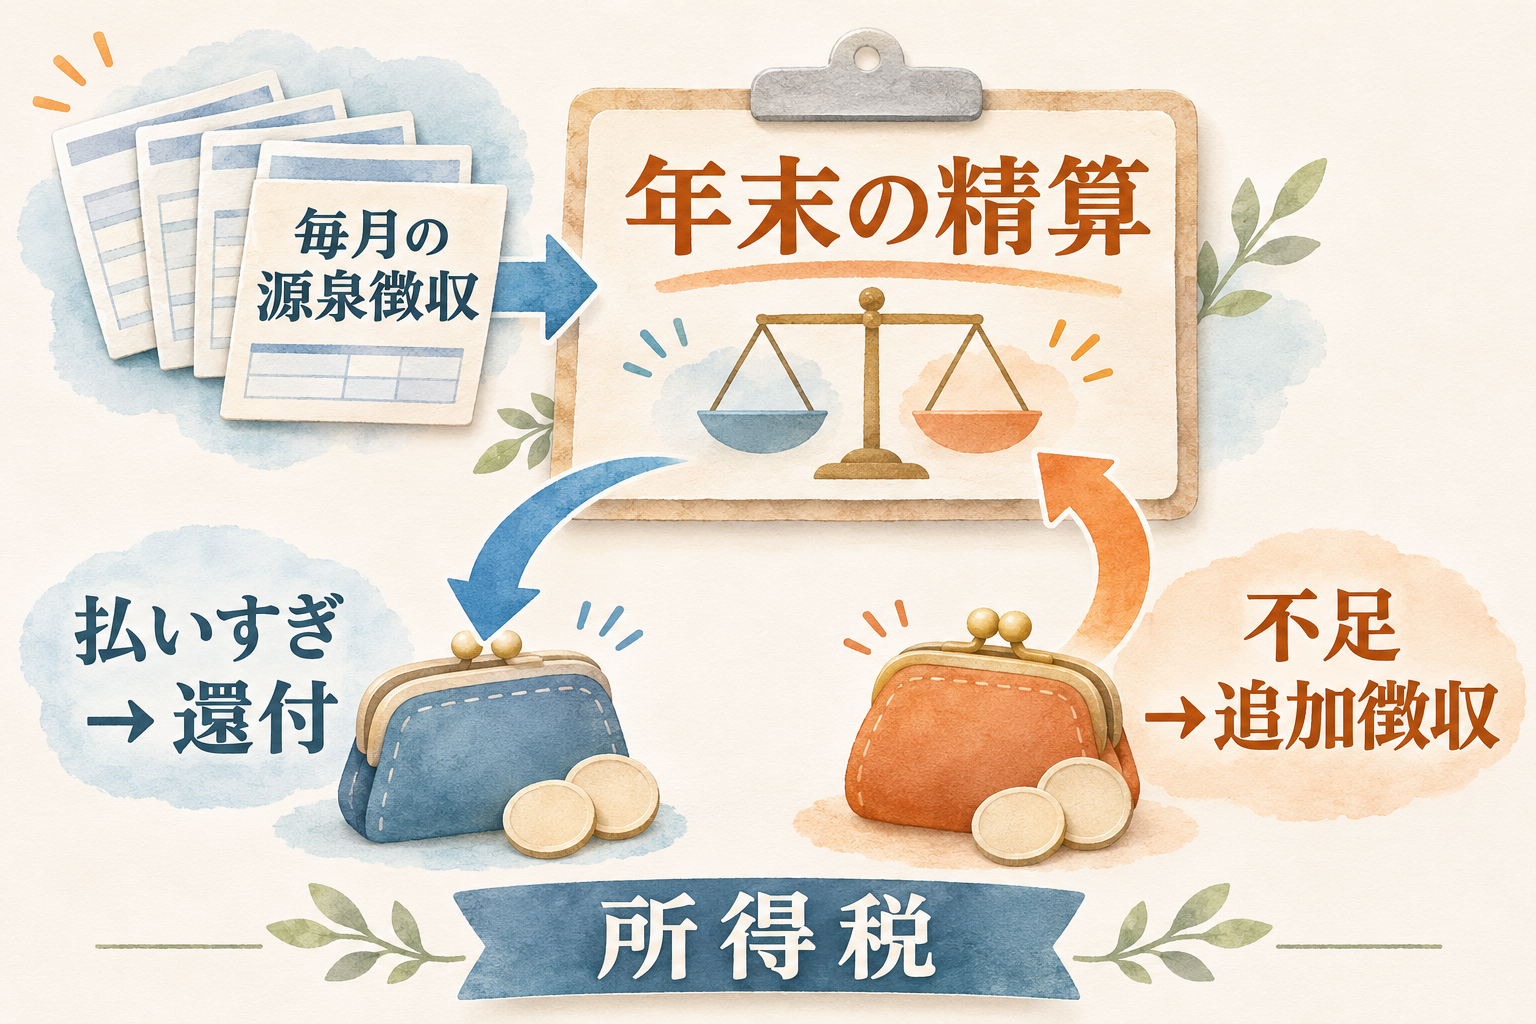
給与明細の「年末調整還付」は、払い過ぎた税額が戻ったことを示します。年末調整では、給与からすでに差し引かれた税額と、その年に納めるべき税額を比べ、過不足を精算します。
払い過ぎていれば戻り、足りなければ追加で差し引かれます。会社員やパートの方に向けて、その違いが生まれる理由と、自分で確認しておきたいことを整理します。
年末調整は給与の所得税を一年分まとめて精算する手続き
勤務先は通常、給与や賞与を支払う際に所得税などを差し引き、本人に代わって国へ納めています。これが「源泉徴収」です。
ただし、毎月差し引く額は、その月の給与や扶養親族等の人数などをもとに税額表で求めるものです。年の途中では、その年の給与総額や、年末時点で受けられる控除のすべてが確定しているわけではありません。[10]
そこで勤務先が、年間の給与と控除を確認して一年分の税額を計算し、すでに源泉徴収した合計額との差を精算します。これが年末調整です。この記事で扱う2026年分では、所得税と復興特別所得税を合わせて精算します。[1]
所得税が戻る人と追加で払う人の違い
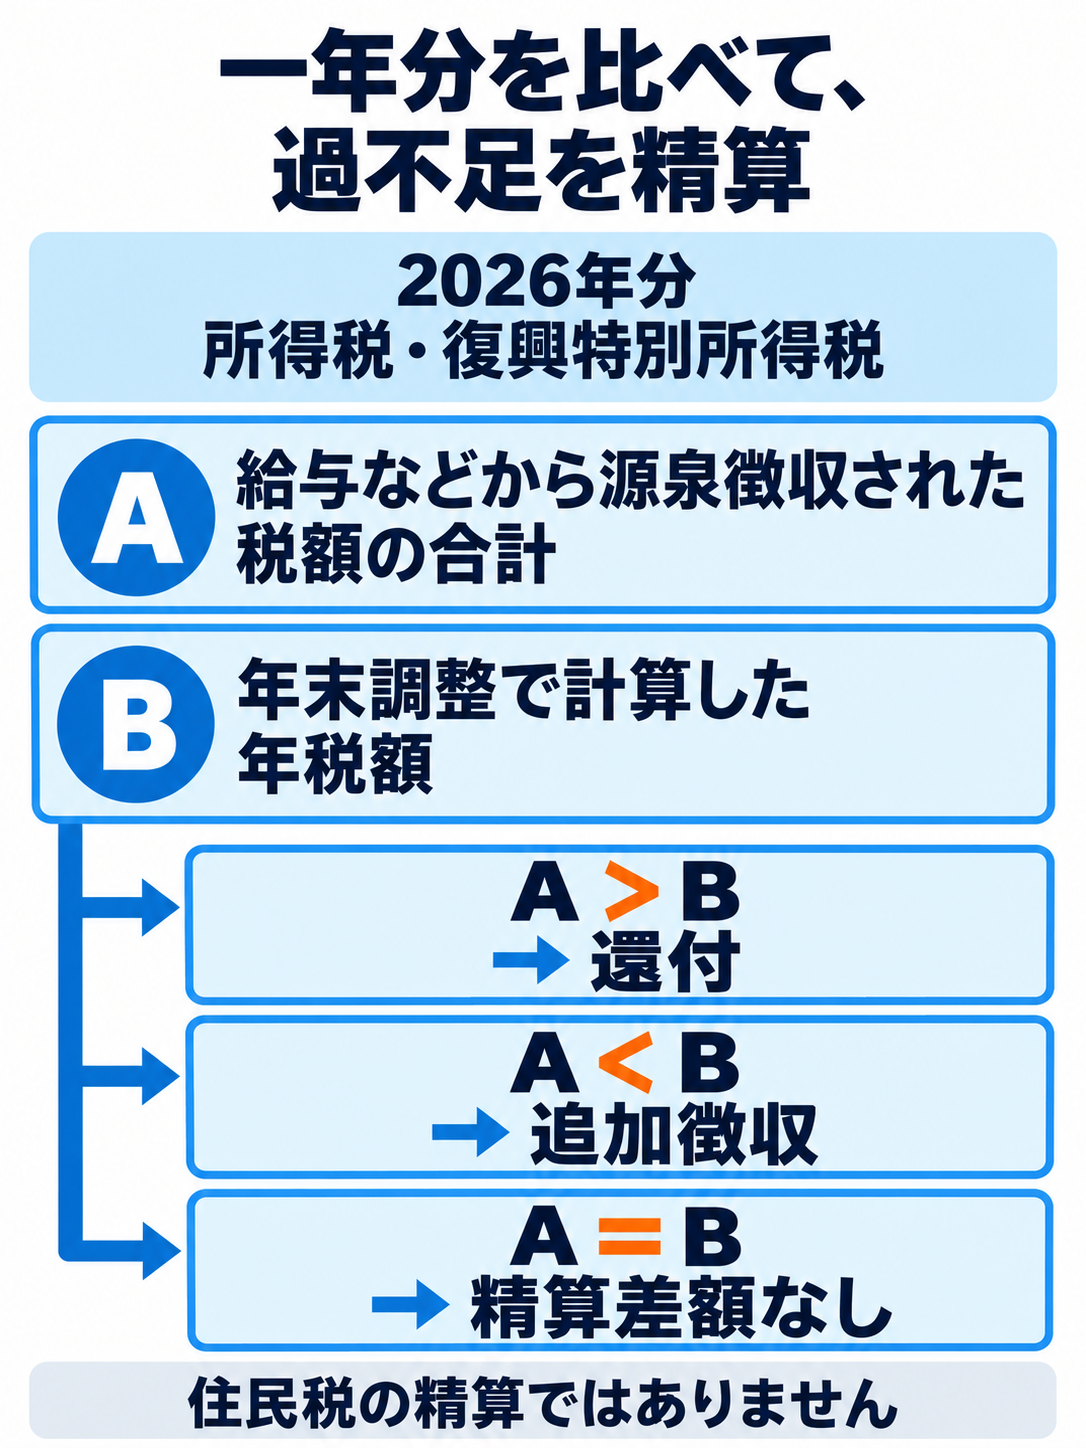
年末調整の結果は、二つの金額を比べると理解しやすくなります。
- すでに差し引かれた税額の合計が、一年分の税額より多い場合は、差額が戻る「還付」になります。
- すでに差し引かれた税額の合計が、一年分の税額より少ない場合は、不足分の「追加徴収」になります。
たとえば、年末調整で生命保険料控除などが反映されると、年間の税額を計算する際の差し引きが増え、還付につながる場合があります。一方、扶養親族等の状況が変わって受けられる控除が減った場合などには、追加徴収になることもあります。給与や賞与の変動も、月々の徴収額と年間の税額がずれる理由の一つです。[1・10]
追加徴収は、通常の精算で生じる不足分を納めるもので、それ自体が罰金というわけではありません。また、書類を出せば必ず還付されるわけでもありません。差額がなければ、還付も追加徴収もありません。
還付額の大きさだけで「今年は節税できた」と判断するのも早計です。還付額には、もともと給与からいくら差し引かれていたかが関係します。前年と比べるなら、還付額だけでなく、年間の給与や控除、最終的な税額も一緒に確認しましょう。
控除は支払ったお金がそのまま戻る仕組みではない
一年分の所得税は、給与収入から給与所得控除を差し引いて給与所得を求め、さらに基礎控除や社会保険料控除などを差し引いた金額をもとに計算します。「所得控除」は、税額を計算する対象となる所得を減らす仕組みです。[1]
生命保険料を支払った場合も、その保険料が全額そのまま還付されるわけではありません。控除には種類ごとの計算方法や限度額があり、税負担への影響は本人の所得などによって変わります。住宅ローン控除のように、税額から直接差し引く「税額控除」とは区別しましょう。[2]
なお、2026年分は基礎控除や給与所得控除の最低保障額、扶養親族等の所得要件などに改正があります。原則として2026年12月1日施行で、同年12月の年末調整などから反映されます。2026年11月までの源泉徴収事務はこの改正では変わりません。前年の控除額や書き方をそのまま使わず、勤務先から案内された2026年分の書類で確認してください。[3]
年末調整の対象になる人と準備するもの
一般に、勤務先へ扶養控除等申告書を提出し、一年を通じて勤務している人や、途中で就職して年末まで勤務している人が対象です。正社員に限らず、条件を満たすパートやアルバイトも含まれます。ただし、年間の給与総額が2,000万円を超える人などは対象外です。[4]
必要な書類は、受ける控除や勤務先の手続きによって異なります。まずは会社の案内を確認し、次の内容を準備しましょう。
- 本人や配偶者、扶養親族等の、その年の所得の見積額
- 該当する生命保険料や地震保険料などの控除証明書
- 年の途中で転職した場合は、前の勤務先の源泉徴収票
転職した人は、一定の前職の給与も含めて年末調整を行います。勤務先が前職分の給与や源泉徴収税額を確認できない場合は、年末調整ができず、自分で確定申告による精算を行うことになります。源泉徴収票の手配は早めに進めておくと安心です。[5]
給与明細や源泉徴収票のどこを見ればよいか迷ったら、関連記事「社会保険料も控除も分からない。どこを見ればいい?」も参考にしてください。
年末調整を受けても確定申告が必要になることがある
年末調整は勤務先が給与について行う精算です。一方、確定申告は、本人が年間の所得や控除をまとめて申告し、税額を精算する手続きです。多くの給与所得者は年末調整で所得税の手続きが完了しますが、副業の所得がある場合や複数の勤務先から給与を受ける場合などは、別途、確定申告が必要か確認します。[6]
また、医療費控除や、初めて住宅ローン控除を受ける年の手続きなどは、年末調整ではできません。要件を満たし、控除を受けるには確定申告が必要です。年末調整の対象にならなかった人も、源泉徴収された税額が納め過ぎになっていれば、還付申告で精算できる場合があります。[7・8]
ふるさと納税も年末調整では控除できません。確定申告をするか、条件を満たす場合はワンストップ特例を利用します。ワンストップ特例を申請していても、医療費控除などのために確定申告をすると、その申請は無効になります。その場合は、ワンストップ特例を申請した分も含め、その年のふるさと納税をすべて申告に含める必要があります。[9]
税金を試算する税額・寄附上限の目安
給与明細と源泉徴収票で精算結果を確認しよう
年末調整の結果は、勤務先から案内される給与明細や精算の明細で確認しましょう。表示名や支給方法が分からないときは、給与担当者に尋ねてかまいません。
年末調整後に受け取る源泉徴収票も保管しておきます。還付・追加徴収の有無だけで終わらせず、給与や控除の内容が自分の認識と合っているかを確認するためです。申告した内容の誤りや提出漏れに気づいたら、勤務先に相談し、必要に応じて確定申告などの対応を確認しましょう。
年末調整で大切なのは、還付を増やすことより、必要な情報を正しく届けて、その年の税額を正しく精算することです。まずは会社の提出期限と必要書類を確認し、自分で申告するものが残っていないかを整理しておきましょう。
適用年と確認日
この記事は2026年分の給与に係る年末調整を対象とし、2026年11月2日に国税庁の公開情報を確認して作成しました。2026年度改正は、確認日時点で公表された原則2026年12月1日施行の内容を記載しています。控除や申告の要否は個別の事情で異なるため、勤務先や税務署などで確認してください。
参考資料
[3]国税庁 令和8年度税制改正による所得税の基礎控除の引上げ等について
[6]国税庁 No.1900 給与所得者で確定申告が必要な人