KOTTORI LIVING / 03 解決
入力の前に、見る場所を知る。給与明細と控除証明書を手がかりに。
シミュレーターを開いたものの、社会保険料や控除の欄で手が止まる。そんなときは、数字を推測する前に資料のどこを見るかを整理してみましょう。
ここで使う給与明細は、入力欄を探すために作った架空の教材です。実在の会社・個人の資料ではありません。税金や保険料は実際の料率から計算した値ではなく、明細の区分を説明するための設定値です。年間の給与収入と社会保険料は①・④の入力例に合わせていますが、この明細自体は実在の支払記録や実際の料率を再現したものではありません。
架空の給与明細で探す三つの場所
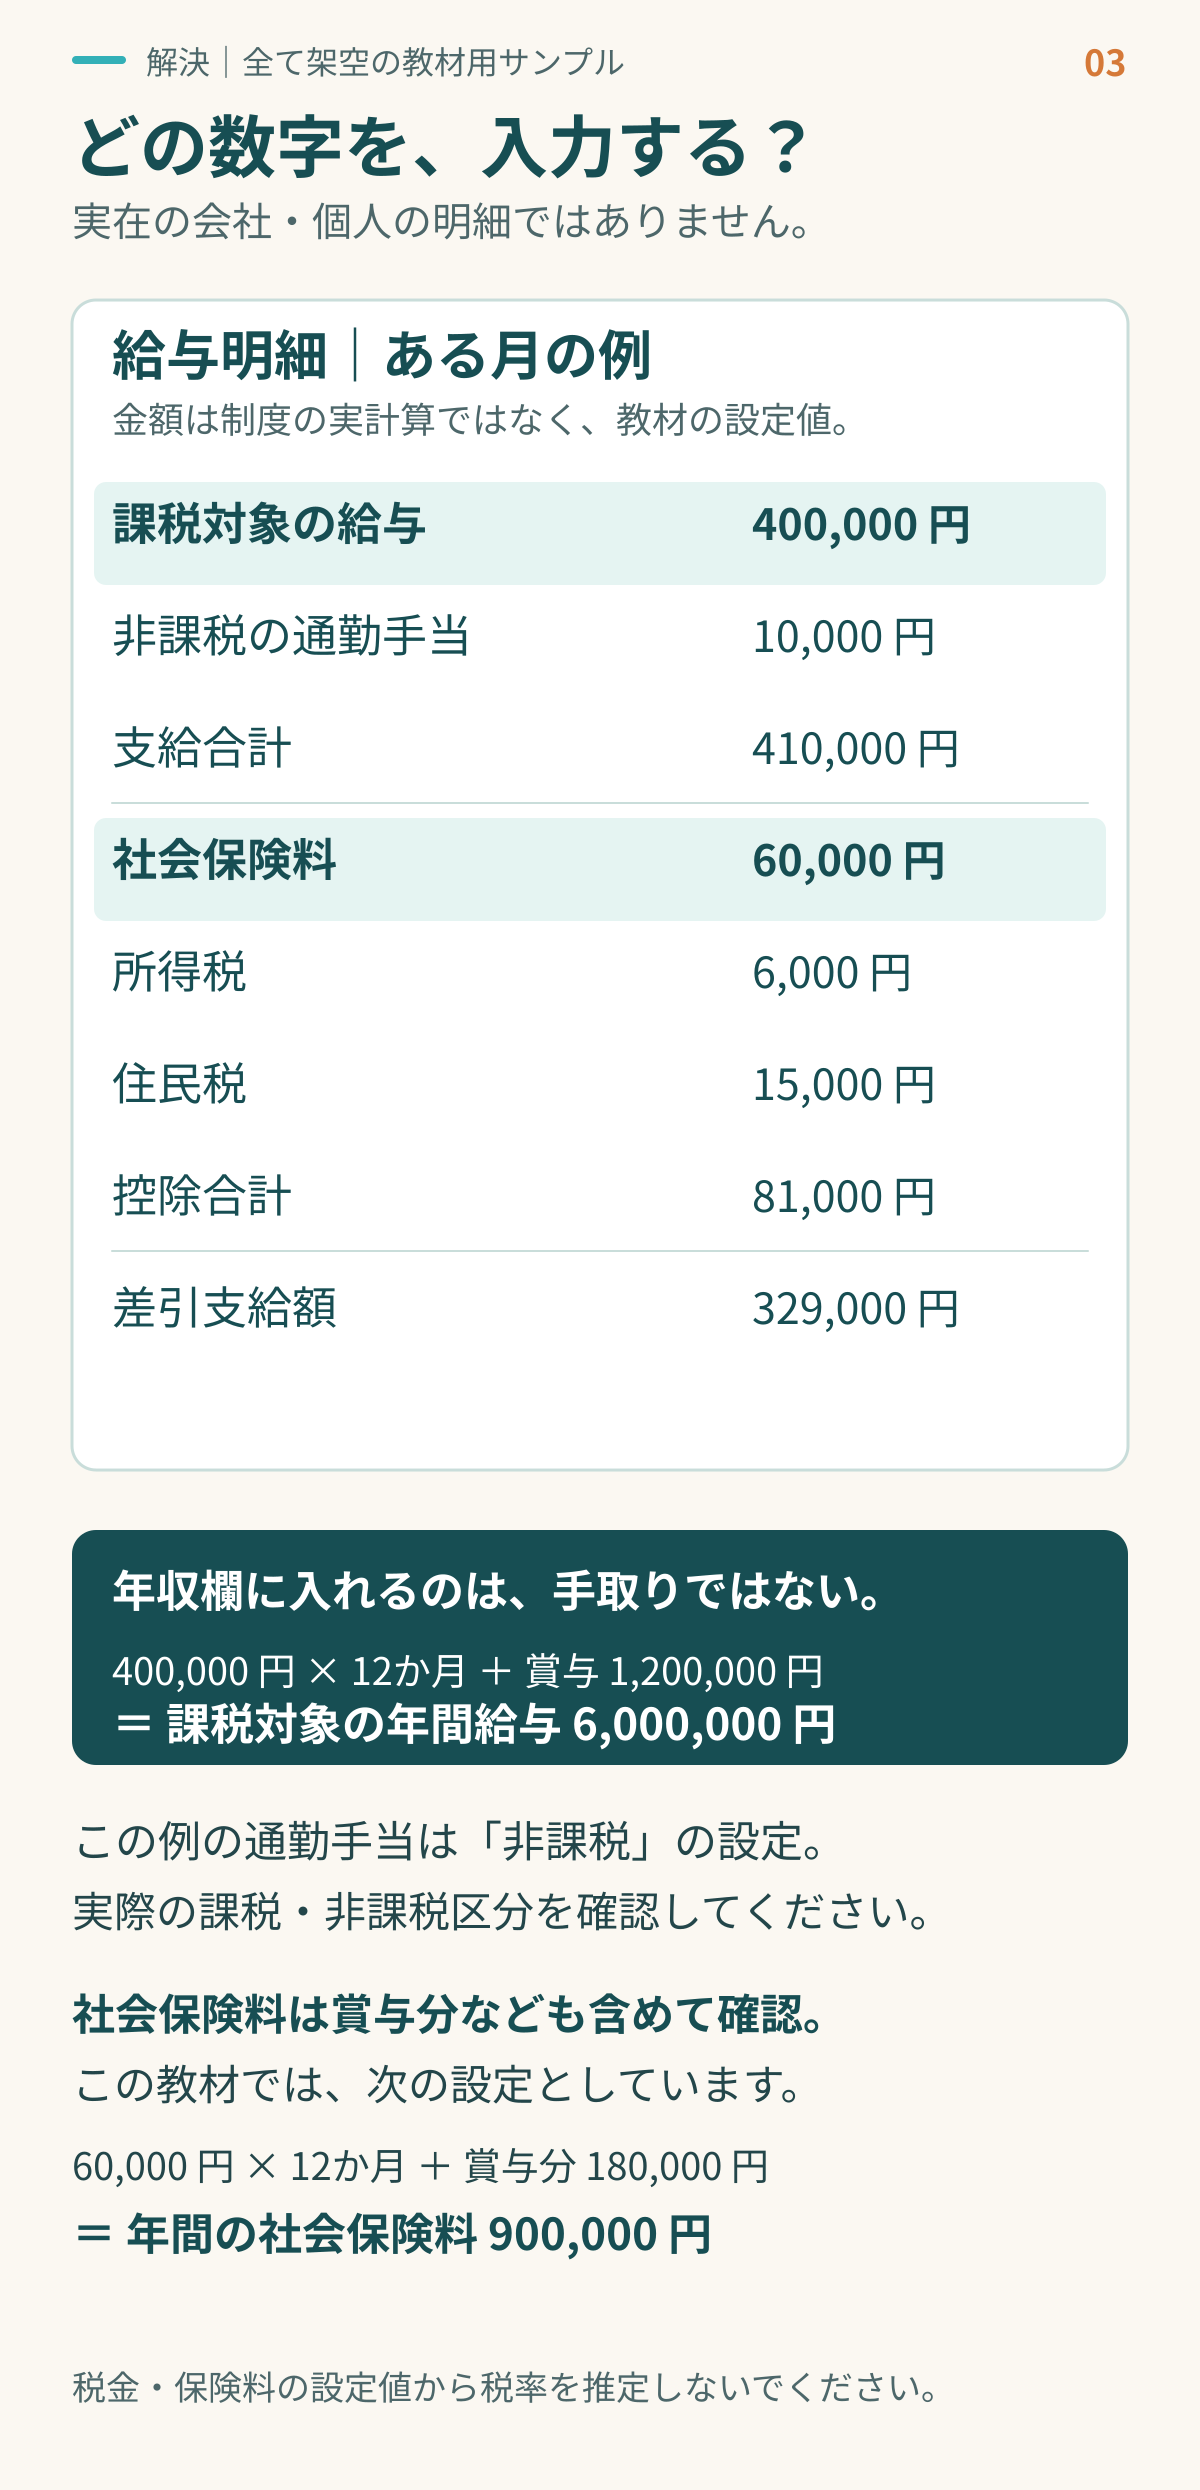
この明細では、課税対象の給与を月40万円、非課税の通勤手当を1万円と設定しています。支給合計は41万円です。社会保険料6万円、所得税6,000円、住民税1万5,000円という架空の控除を差し引き、振込額を32万9,000円としています。
探したいのは、「41万円か32万9,000円か」の二択ではありません。何の入力欄かによって、使う数字が違います。
1 年間給与と賞与をそろえる
税金の計算に使う給与収入を整理するときは、手取りではなく、課税対象となる給与・賞与を確認します。非課税の手当が総支給額に含まれている場合は、区分を分けます。給与所得となるもの
この教材で毎月の課税対象給与が40万円で一定、年間賞与の課税対象額を120万円とすると、年間給与収入は「40万円×12か月+120万円=600万円」です。これは架空設定の足し算であり、税額やふるさと納税上限を算出した結果ではありません。
残業や休職、転職があれば、単純な12倍では合わないことがあります。支給済みの月は明細を集め、これからの月は見込みとして区別して整理してください。
2 社会保険料は税金と分ける
給与や賞与から差し引かれた健康保険・厚生年金・雇用保険などを確認します。所得税や住民税、社内積立など、明細の「控除」に並んでいるものをすべて合算するわけではありません。所得税の社会保険料控除は、対象となる保険料について、その年に実際に負担した額を確認するのが基本です。社会保険料控除
年間額を集めるときは、月例給与だけでなく賞与の明細も確認します。一枚の社会保険料を12倍しただけでは、賞与分や途中の変更を取りこぼすことがあります。この教材では月例分6万円×12か月に賞与分18万円を加え、年間90万円という設定です。いずれも保険料率から算出した額ではありません。
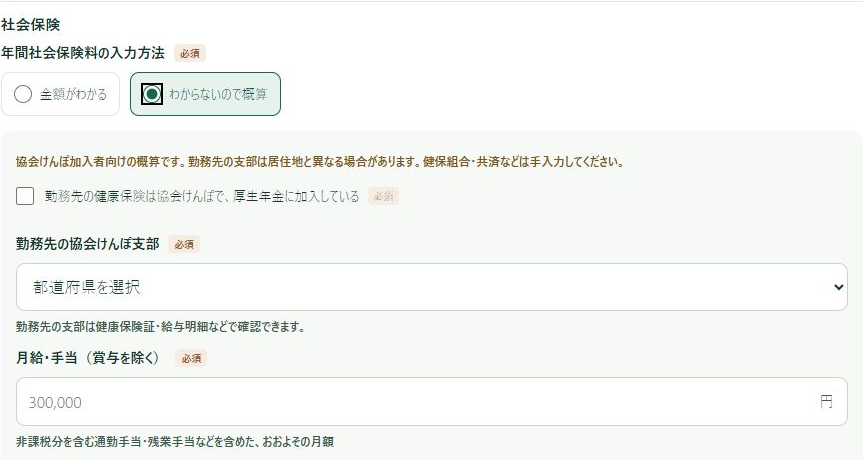
実額が分かる場合は、実額入力を使います。概算機能を使う場合は、保険の種類や勤務先の加入支部など、画面で必要な条件を先に確認してください。概算は、実際に引かれた保険料と同じになるとは限りません。
通勤手当は税金と社会保険で扱いが異なる
非課税通勤手当は、税金の給与収入には含めませんが、社会保険の標準報酬には含まれます。このシミュレーターでは、月別入力時に非課税通勤手当を分けて入力し、税額計算と社会保険料概算で別々に扱います。国税庁の通勤手当案内・日本年金機構の説明
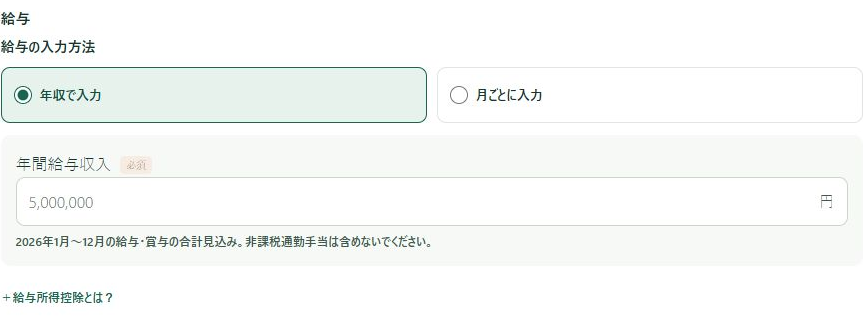
年収で入力するとき
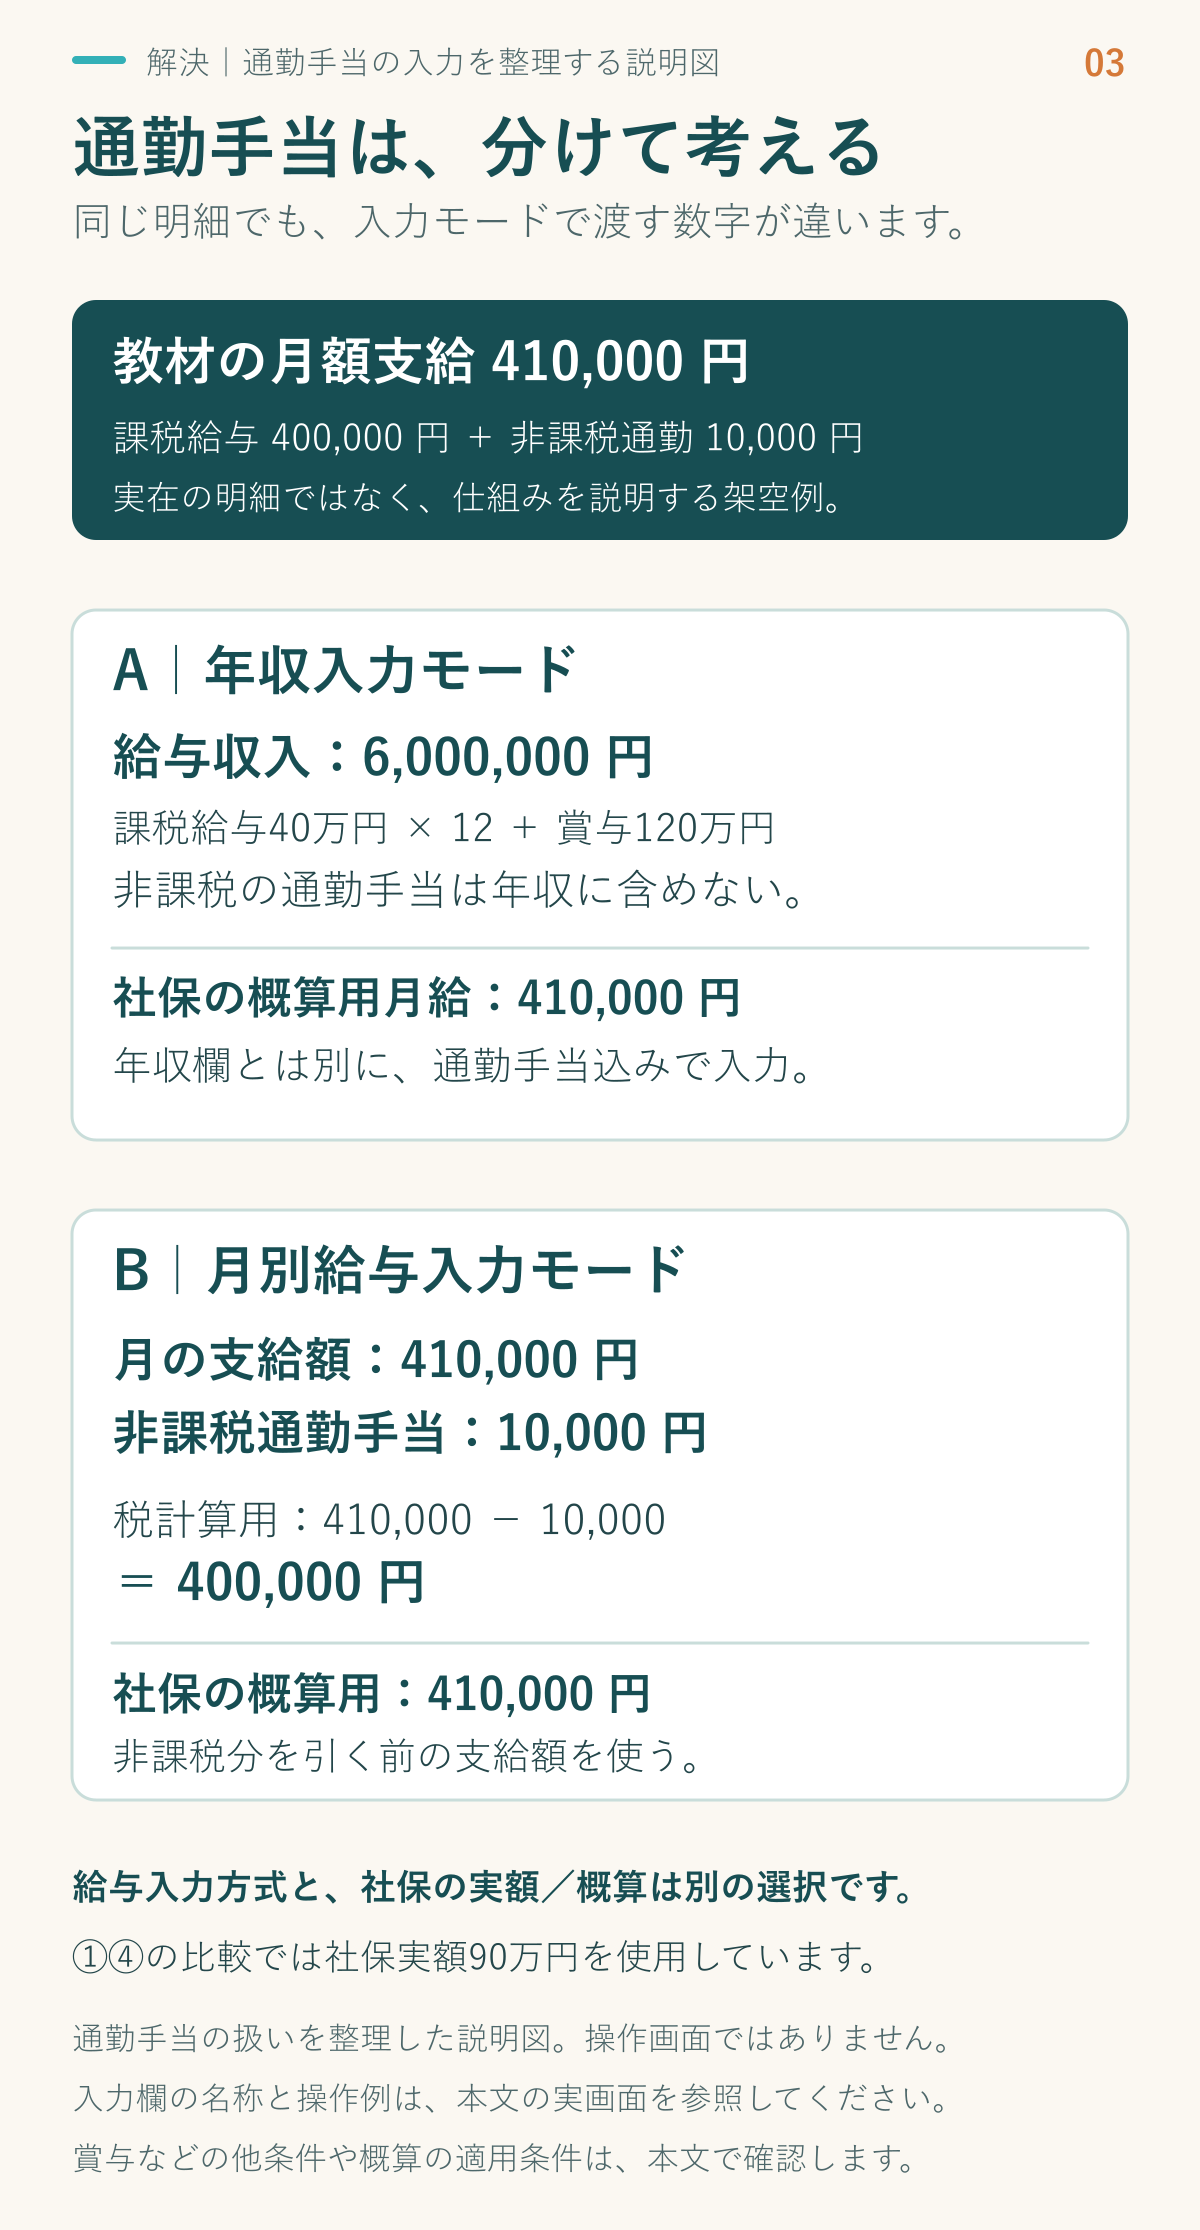
「年間給与収入」には非課税通勤手当を含めません。この教材では、課税給与40万円×12か月+賞与120万円=600万円です。社会保険料を概算する場合は、別の「月給・手当(賞与を除く)」欄へ、非課税分を含む通勤手当や残業手当を含めた月額を入力します。教材例では41万円です。
月ごとに入力するとき
各月の支給額には、通勤手当・残業代を含め、賞与は除きます。「非課税通勤手当」欄には、そのうち非課税の通勤手当だけを入力します。課税対象の通勤手当をこの別欄へ入れないでください。
教材の支給額41万円・非課税通勤手当1万円なら、税額計算用の給与は40万円です。社会保険料概算では非課税通勤手当を引く前の支給額41万円を使います。月別方式では、年収方式の独立した月給欄へ同じ金額を再入力する操作はありません。「前月と同じ」は支給額と非課税通勤手当をコピーし、賞与は対象に含みません。
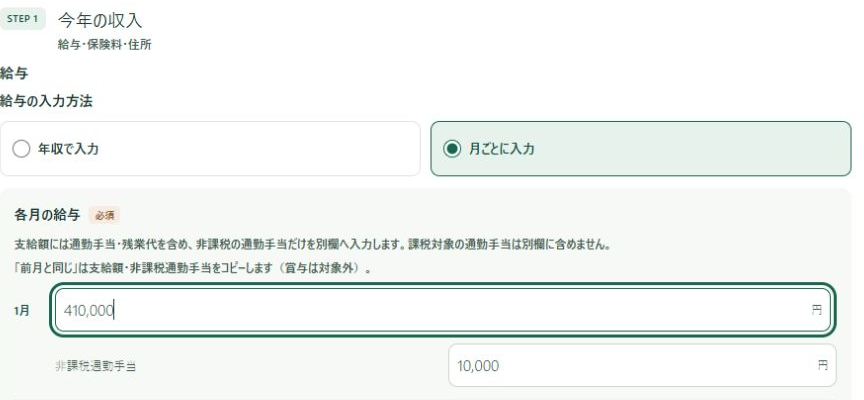
給与の入力方式と、社会保険料の実額・概算は別の選択です。①・④の比較では社保実額90万円を使用しています。概算には、協会けんぽ・厚生年金への加入、勤務先の支部、生年月日、雇用保険などの条件確認も必要です。非課税限度額や課税区分を自動で判定する機能ではありません。複数月分の一括支給・定期券現物等はこの簡易分離仕様の対象外です。
3 控除は資料と入力欄を対応させる
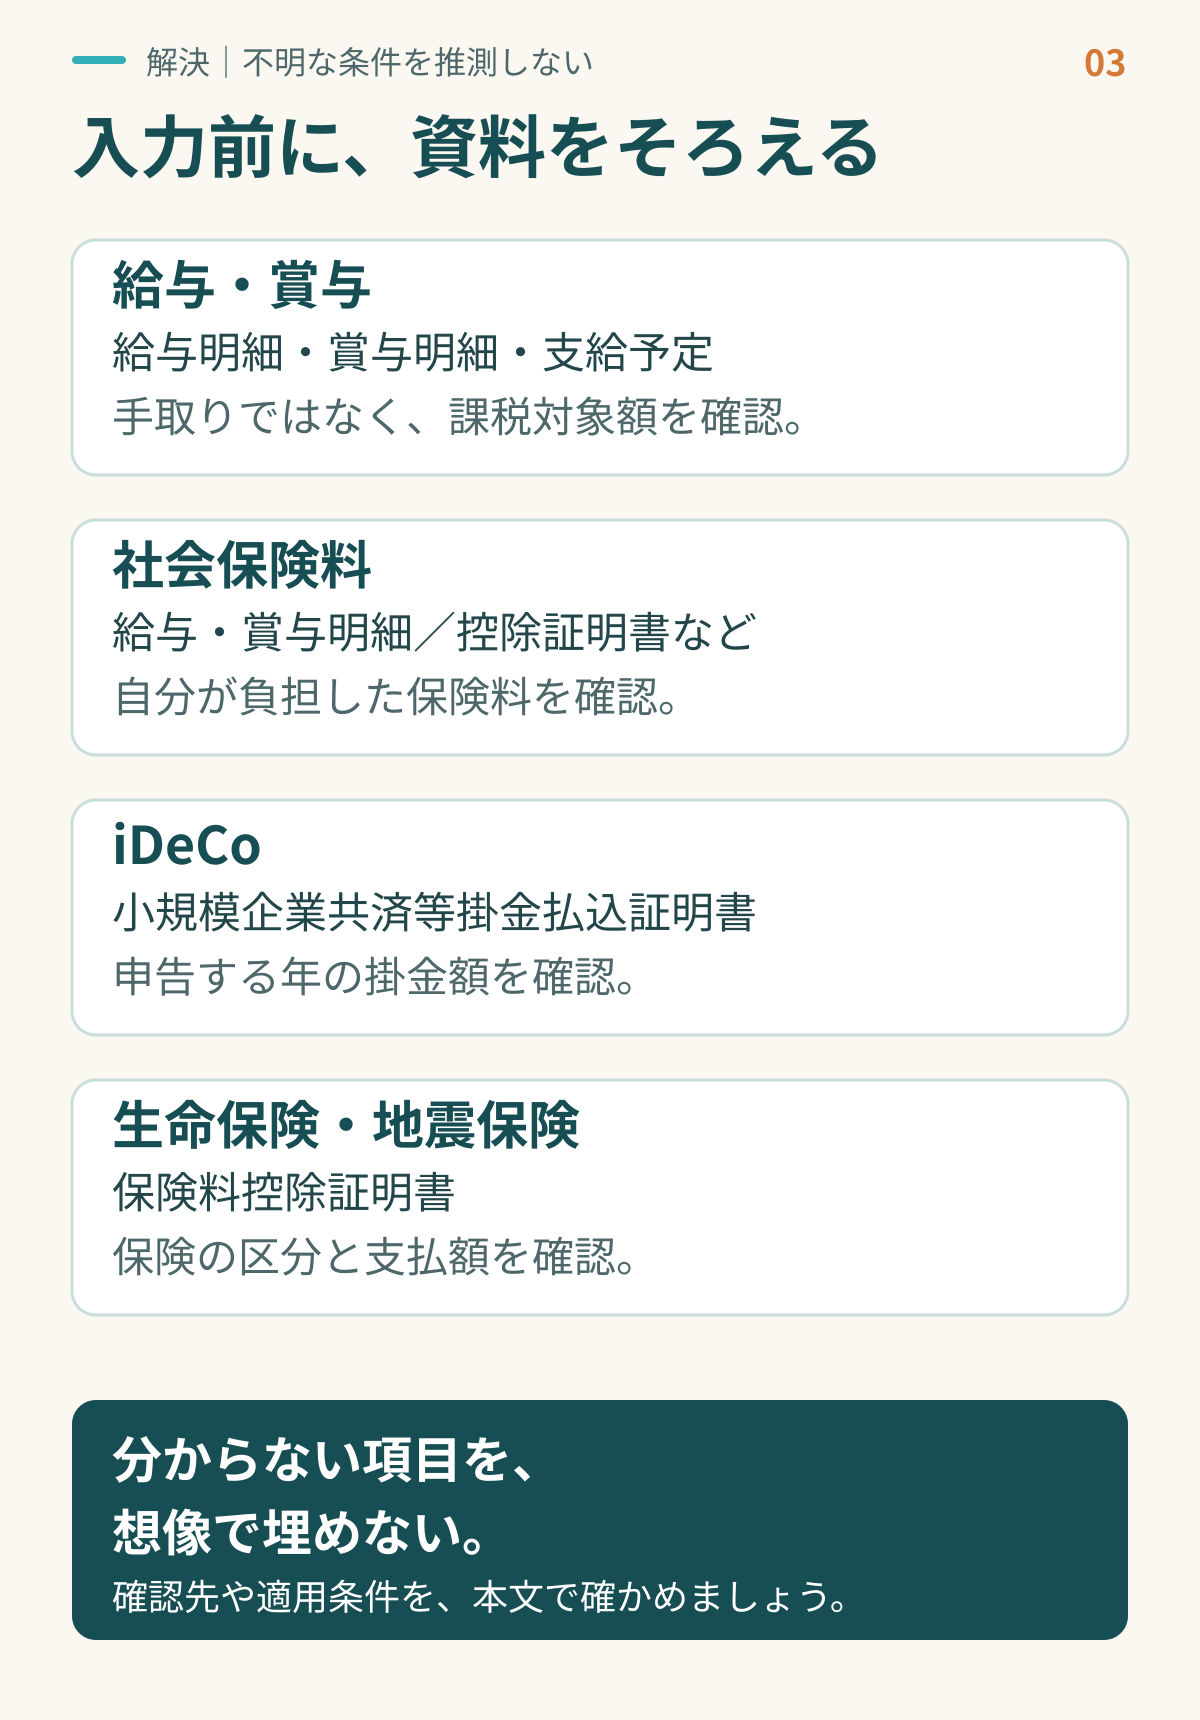
| 入力したい項目 | 主に確認する資料 | 間違えやすい点 |
|---|---|---|
| 給与・賞与 | 給与明細、賞与明細、確定後の源泉徴収票 | 手取り、課税対象、非課税手当を混ぜない |
| 社会保険料 | 給与・賞与明細、納付記録、必要な控除証明書 | 所得税・住民税や社内積立を足さない |
| iDeCoなどの掛金 | 小規模企業共済等掛金払込証明書、年末調整資料 | 拠出方法による取扱いを確認し、同じ掛金を二重に入れない |
| 生命保険料 | 生命保険料控除証明書 | 一般・介護医療・個人年金、新旧契約、支払額と控除額を区別する |
| 地震保険料 | 地震保険料控除証明書 | 火災保険料の全額を入れない |
| 配偶者・扶養親族 | 年齢と、その年の所得を確認できる資料 | 収入と所得、税と社会保険の扶養を混同しない |
給与・賞与
- 主に確認する資料
- 給与明細、賞与明細、確定後の源泉徴収票
- 間違えやすい点
- 手取り、課税対象、非課税手当を混ぜない
社会保険料
- 主に確認する資料
- 給与・賞与明細、納付記録、必要な控除証明書
- 間違えやすい点
- 所得税・住民税や社内積立を足さない
iDeCoなどの掛金
- 主に確認する資料
- 小規模企業共済等掛金払込証明書、年末調整資料
- 間違えやすい点
- 拠出方法による取扱いを確認し、同じ掛金を二重に入れない
生命保険料
- 主に確認する資料
- 生命保険料控除証明書
- 間違えやすい点
- 一般・介護医療・個人年金、新旧契約、支払額と控除額を区別する
地震保険料
- 主に確認する資料
- 地震保険料控除証明書
- 間違えやすい点
- 火災保険料の全額を入れない
配偶者・扶養親族
- 主に確認する資料
- 年齢と、その年の所得を確認できる資料
- 間違えやすい点
- 収入と所得、税と社会保険の扶養を混同しない
iDeCoなどの個人型年金加入者掛金は小規模企業共済等掛金控除の対象です。国税庁の説明
生命保険料控除は、支払額がそのまま控除額になるとは限りません。契約の区分によって計算も異なります。控除証明書と画面の項目を合わせて確認してください。生命保険料控除
地震保険料は、控除証明書で対象の保険料を確認します。地震保険料控除
分からない欄を埋める前に
「分からない」と「該当しない」は違います。控除証明書が見つからないときにゼロを入れれば、該当なしとして計算される可能性があります。確認が必要な項目をメモし、資料を集めてから結果を見直しましょう。
必要な条件が確認できない場合は、計算結果を寄附の判断に使わず、勤務先・保険者・税務署・自治体など、内容に応じた窓口へ確認してください。
税・ふるさと納税シミュレーターで試算する