kottori living | 税金の読みもの
制度確認日 2026年11月2日
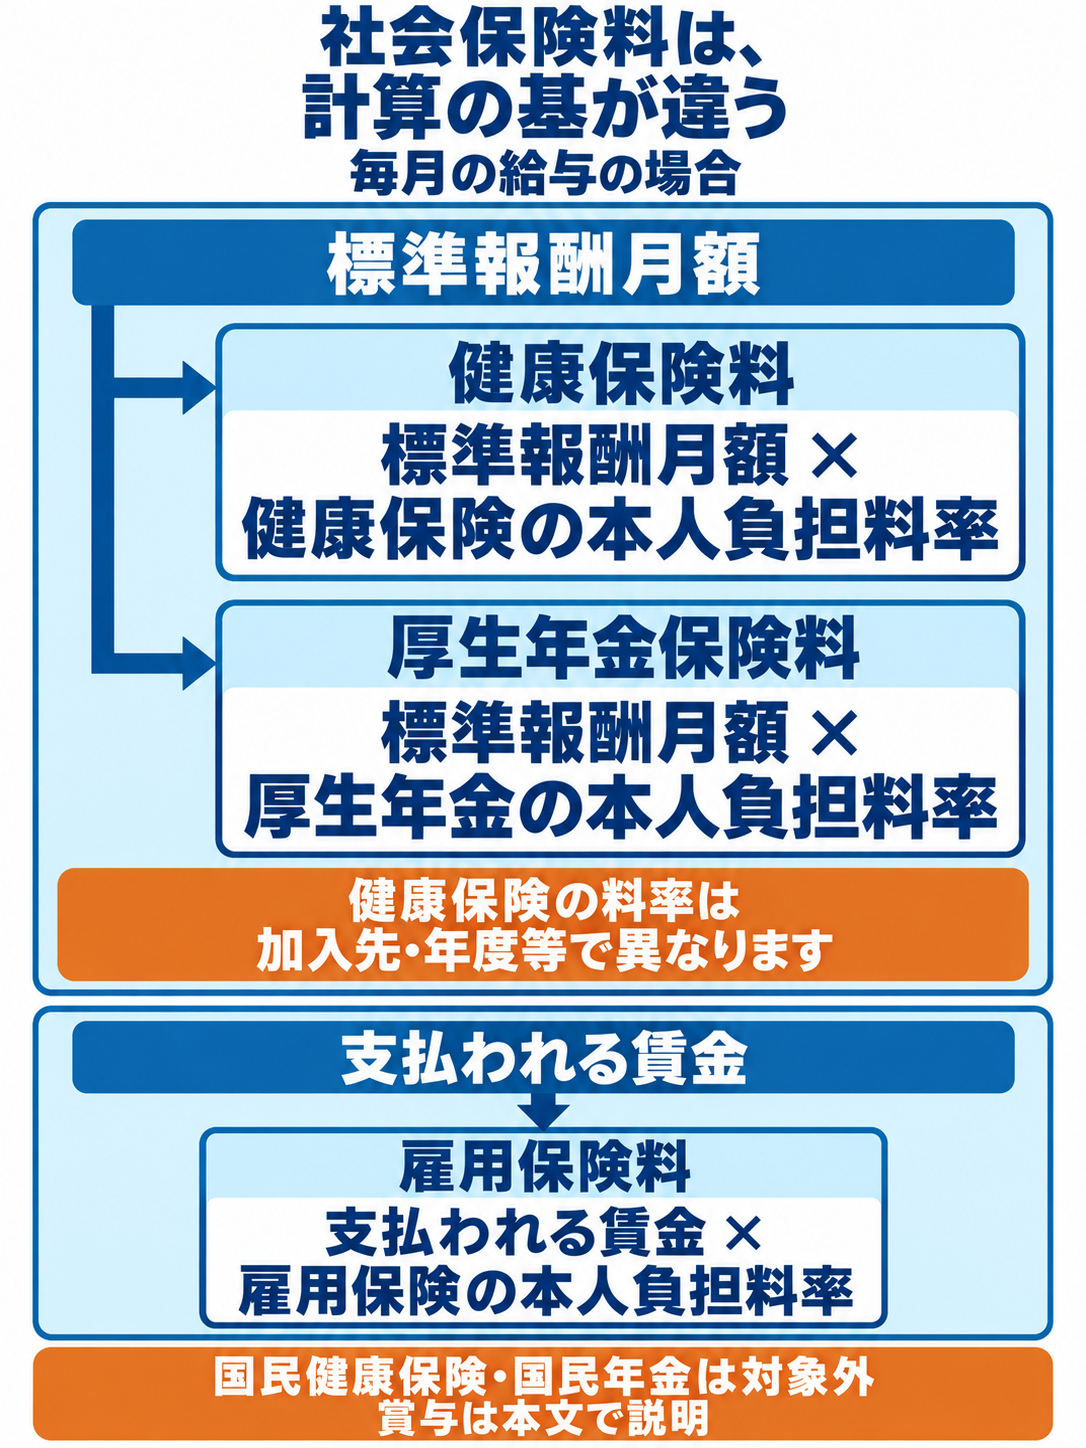
給与明細を見ると、健康保険料、厚生年金保険料、雇用保険料が並んでいます。どれも給与から引かれますが、同じ計算方法ではありません。健康保険と厚生年金は、主に「標準報酬月額」という区分を使い、雇用保険は支払われる賃金を基に計算します。
ここでは、勤務先の健康保険・厚生年金・雇用保険に加入している会社員を想定し、明細を読む順番を整理します。自営業者などの国民健康保険・国民年金とは計算の仕組みが異なります。
まずは控除欄を項目ごとに見る
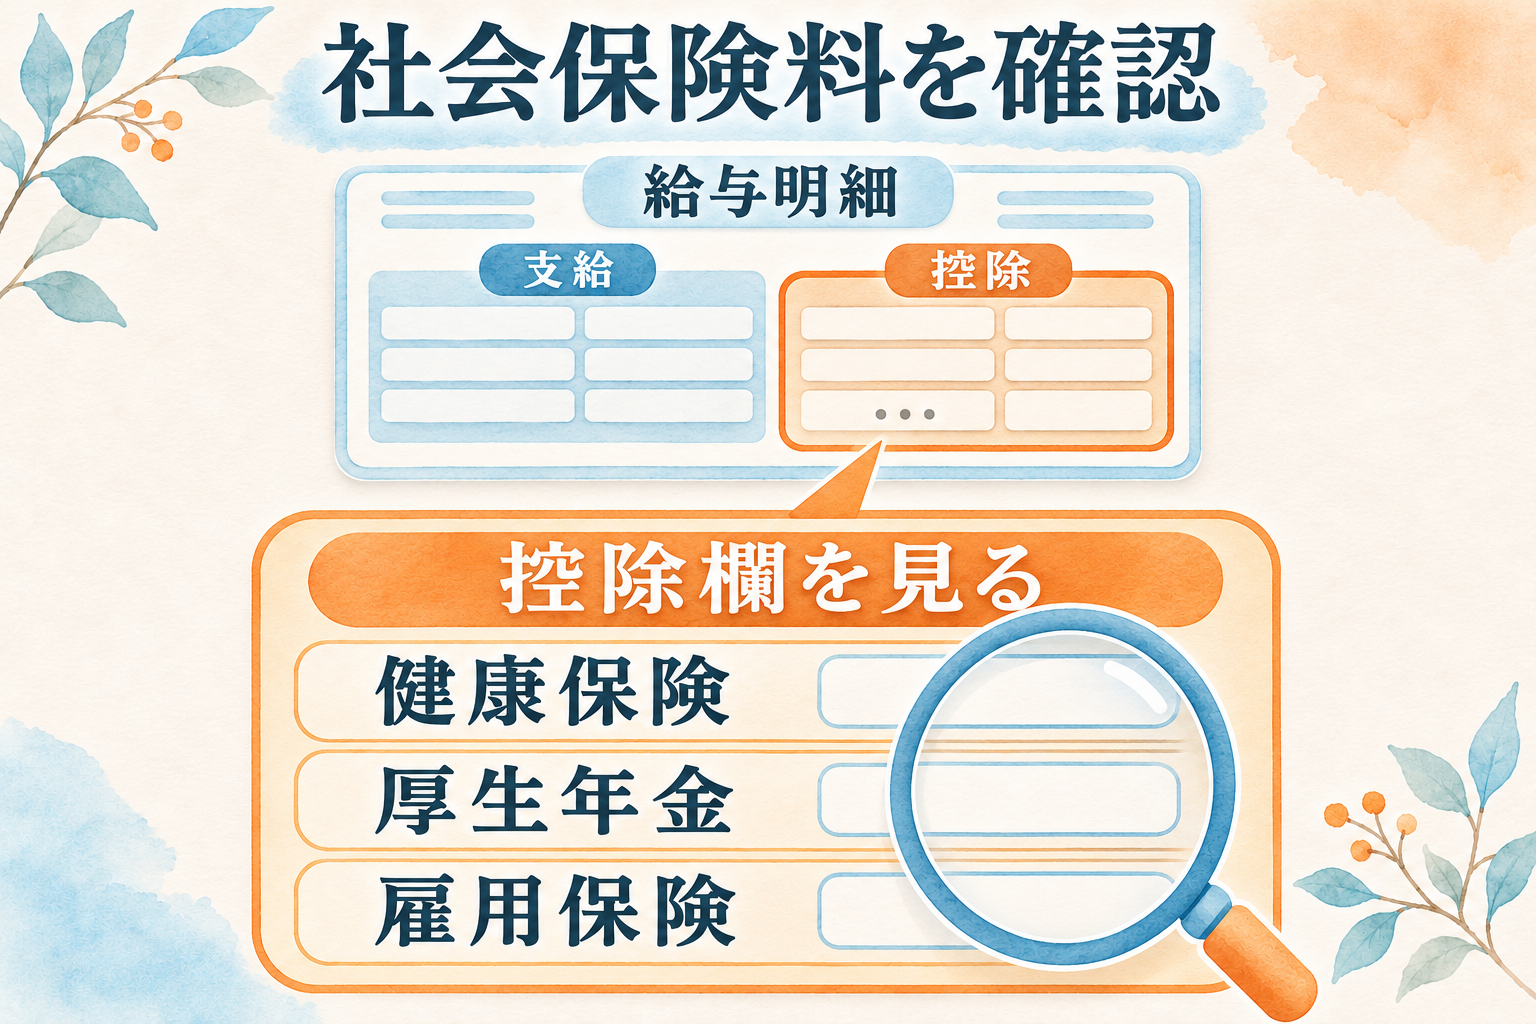
給与明細の「控除」は、支給額から差し引かれる金額です。このうち健康保険料などは保険制度のための負担で、所得税・住民税とは別の項目です。会社によって表示名やまとめ方が異なるため、合計額だけでなく内訳を見てみましょう。
健康保険と厚生年金では、会社も保険料を負担しています。厚生年金は会社と本人で半分ずつ。協会けんぽの健康保険も原則として半分ずつです。明細の本人負担額が、保険料全体ではない点を押さえておくと、保険料額表を読み違えにくくなります。[1][4]
健康保険と厚生年金の基になる標準報酬月額
「標準報酬月額」は、毎月の報酬を一定の幅に分け、保険料計算に使う金額を決めたものです。給与明細の「基本給」や「総支給額」と必ず一致する数字ではありません。[1]
基になる報酬には、基本給だけでなく、残業手当、住宅手当、通勤手当なども含まれます。たとえば、基本給が同じ二人でも、支給される手当が違えば、標準報酬月額が違うことがあります。所得税で非課税になる通勤手当も、社会保険では報酬に含まれます。[1][2][12]
通常は、4月・5月・6月に支払われた報酬を基に年1回見直し、9月分から翌年8月分に適用します。これを「定時決定」といいます。働いた月ではなく、支払われた月で見る点が大切です。支払基礎日数などの条件や例外もあるため、単純に3か月の総支給額を足して割れば必ず一致するわけではありません。[3]
そのため、今月だけ残業が減っても、健康保険料や厚生年金保険料がすぐに下がるとは限りません。一方、昇給などで基本給等の固定的な賃金が変わり、その後3か月の報酬による等級が原則2等級以上変わるなどの条件を満たすと、年1回の見直しを待たずに変更されます。[5]
健康保険料は加入先と年齢も確認
健康保険料を見るときは、最初に加入している保険者を確認します。協会けんぽでは都道府県支部ごとに料率が異なり、加入支部は住んでいる都道府県と同じとは限りません。「資格情報のお知らせ」などにある支部名を見て、その支部の保険料額表を使います。[6]
勤務先が健康保険組合に加入している場合は、その組合の料率を確認します。料率に加えて、会社と本人の負担割合が協会けんぽと異なる場合もあります。同じ給与でも、加入先が違えば健康保険料が違うことがあります。[4]
また、協会けんぽでは40歳から64歳までの人は、健康保険料とあわせて介護保険料を負担します。2026年3月分からの介護保険料率は、会社負担分を含めて1.62%です。健康保険組合の加入者は、組合の案内を確認してください。[7]
2026年4月分からは「子ども・子育て支援金」も始まりました。協会けんぽの2026年度の支援金率は、会社負担分を含めて0.23%。通常の被保険者は会社と本人で折半し、医療保険料とあわせて徴収されます。明細を前年と比べる際は、この新しい負担も確認しましょう。[8][9]
厚生年金は本人分と会社分を分けて読む
厚生年金の保険料率は、2026年11月時点で18.3%です。会社と本人が半分ずつ負担するため、本人分の率は9.15%になります。ただし、毎月の額面給与にそのまま9.15%を掛けるのではなく、標準報酬月額を基に計算します。[1]
賞与にも保険料がかかり、通常は「標準賞与額」という別の基準を使います。年収が同じでも、毎月の給与と賞与の配分が違えば、社会保険料が同じになるとは限りません。年収だけを見て、一律の割合で決めつけないようにしましょう。[1]
雇用保険はその都度の賃金が基になる
雇用保険料は、健康保険・厚生年金のような標準報酬月額ではなく、支払われる賃金に本人負担の料率を掛けて計算します。賃金には残業手当や通勤手当、賞与なども含まれます。[10]
2026年度の一般の事業では、本人負担は賃金の5/1,000、つまり0.5%です。農林水産・清酒製造の事業(一部を除く)や建設の事業では6/1,000となります。適用期間は2026年4月1日から2027年3月31日まで。「2026年」の1月から12月がすべて同じ率という意味ではありません。[11]
残業が多かった月に、健康保険料と厚生年金保険料は同じなのに、雇用保険料だけ増えている。そんな違いも、計算の基になる数字が違うとわかれば読み解きやすくなります。
シミュレーターと明細を比べるときの注意
手取りの試算は、今後の家計を考える目安になります。ただし、試算結果と給与明細を比べるときは、年収だけでなく計算条件もそろえる必要があります。
加入する健康保険と支部、年齢、給与と賞与の配分、使う年度の料率を確認しましょう。実際の標準報酬月額や保険料を給与から差し引く時期も、見込み計算と差が出る要因です。制度の料率が変わる月と、明細に反映される月が同じとは限りません。
kottori livingの「ふるさと納税・税金シミュレーター」を使う際も、画面にある計算条件や注意事項を確認してください。協会けんぽを前提とする自動概算は、健康保険組合や共済、国民健康保険などにそのまま当てはめられません。給与明細などで金額を確認できる場合は、実額に基づく入力を優先しましょう。
自動概算は、入力された給与などから保険料を見積もるものです。実際の定時決定・随時改定をそのまま再現するものではないため、給与明細と一致しない場合があります。
税金を試算する税額・寄附上限の目安
入力する金額の探し方は、次の記事で詳しく解説しています。
金額が合わないときは、明細の項目名と対象月を確認し、勤務先の給与担当者に「標準報酬月額はいくらか」「何月分の保険料か」を尋ねるのが近道です。まず一つずつ基になる数字を確認することで、手取りの変化を家計に織り込みやすくなります。
参考資料
制度・料率の確認日はいずれも2026年11月2日。加入状況や個別の給与計算は勤務先・加入する保険者に確認してください。
[2] 日本年金機構「標準報酬月額の対象となる報酬に、通勤手当は含まれるのですか。」
[5] 日本年金機構「給与体系が歩合制で、毎月の収入が一定ではありません。また、残業手当についても、時期によって増減がありますが、標準報酬はそれに連動して変わらないのですか。」
[7] 全国健康保険協会「協会けんぽの介護保険料率について」
[8] 全国健康保険協会「協会けんぽの子ども・子育て支援金率について」
[10] 厚生労働省 兵庫労働局「労働保険料の算定基礎となる賃金早見表」