kottori living | 税金の読みもの
年末調整の書類を前に、「家の保険料は全部、控除に使えるのだろうか」と迷うことはありませんか。地震保険料控除で確認するのは、火災保険と地震保険を合わせた支払総額ではなく、控除の対象になる部分です。
まずは保険会社などが発行する、その年分の地震保険料控除証明書を用意しましょう。この記事では、2026年分の所得税と、それに対応する2027年度の住民税について、対象になる保険料、控除額、書類の見方を整理します。
地震保険料控除は所得から差し引く制度
地震保険料控除は、対象となる保険料や共済の掛金を支払った人が、一定額を所得から差し引ける制度です。税額を直接差し引く「税額控除」ではなく、「所得控除」にあたります。
そのため、「5万円の控除を受けられる」ことと「税金が5万円戻る」ことは同じではありません。実際の税負担への影響は、所得やほかの控除などによって変わります。保険料がそのまま返金される制度、と考えないようにしましょう。[1]
火災保険と地震保険は対象にする損害が違う
地震保険は火災保険に付帯して契約します。火災保険だけの契約もありますが、一般的な火災保険では、地震を原因とする火災などの損害は補償されません。地震保険は、地震・噴火やそれらによる津波を原因とする火災、損壊、埋没、流失に備える保険です。[2]
税金の手続きでも、セットで払った保険料をまとめて扱うわけではありません。現在の地震保険料控除は、原則として地震等の損害に対応する部分の保険料が対象です。通常の火災保険料だけを支払っても、原則としてこの控除は受けられません。ただし、古い長期契約には後で説明する例外があります。[1]
自宅だけでなく家財も確認する
対象になるのは、自分、または自分と生計を一にする配偶者や親族が所有する、普段住んでいる家屋や生活に通常必要な家財に関する契約です。「生計を一にする」とは、暮らしに必要なお金を共通にしている関係を指します。同居しているかどうかだけで決まるものではありません。[3][6]
持ち家の建物だけが対象、というわけではありません。賃貸住宅でも、自分の家具や衣類などの家財について対象の契約があれば、控除を確認する余地があります。一方、常時住んでいない別荘などは、同じようには扱えません。[3]
控除を受けるのは、対象の保険料を実際に支払った人です。契約者の名前だけで決めず、誰の家や家財を対象にしているか、誰が保険料を負担したかを確認しましょう。家族の契約など判断が難しい場合は、証明書を手元に置いて税務署や勤務先に確認すると安心です。[1][3]
所得税と住民税では控除額が異なる
通常の地震保険料のみの場合、控除額は次のとおりです。ここで使うのは、その年の控除対象となる地震保険料の金額です。[1][4]
| 税の区分 | 控除額 | 上限 |
|---|---|---|
| 所得税 2026年分 | 対象保険料の全額 | 5万円 |
| 住民税 2027年度 | 対象保険料の2分の1 | 2万5,000円 |
この上限は保険契約1件ごとではなく、その人の控除全体に対するものです。複数の控除証明書があるときも、同じ区分の対象保険料を合計して考えます。所得税の控除額を、そのまま住民税の控除額として使わないように注意しましょう。[1][4]
控除証明書では年分と区分と金額を見る
地震保険料控除の対象かどうかは、保険会社などの証明書で確認できます。保険証券の契約総額や口座の引落額だけを見て転記せず、次の順に確認しましょう。[3][5]
- 年分が合っているか。2026年分の申告に、前年分の証明書を使わないようにします。
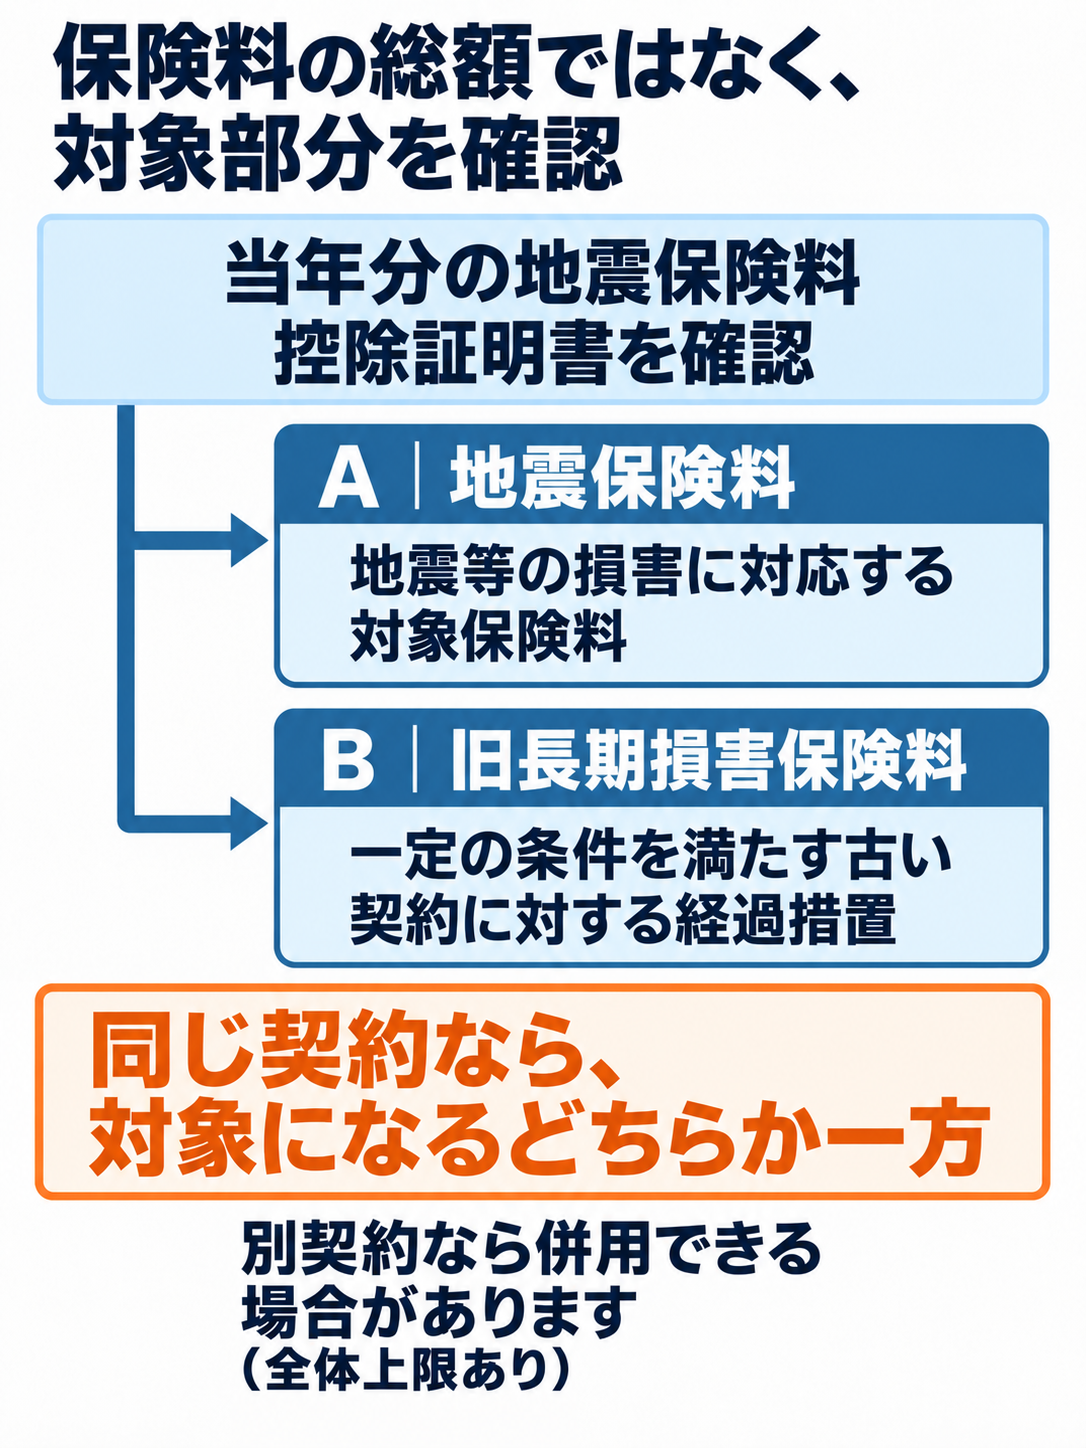
- 地震保険料と旧長期損害保険料のどちらか。両方の記載がある場合も、単純に足さないでください。
- その年の控除対象保険料はいくらか。火災保険を含む総額と区別します。
証明書の欄名や配置は発行元によって異なるため、分からない数字を推測して使わないことが大切です。一括払いなどで当年分の金額が読み取れないときや、証明書が見つからないときは、保険会社に確認しましょう。支払保険料と、計算後の「控除額」も別の数字です。
古い長期契約には経過措置がある
地震保険が付いていないから必ず対象外、と判断する前に、「旧長期損害保険料」の記載がないか確認してください。損害保険料控除は2007年分から廃止されましたが、一定の古い契約には経過措置があります。[1]
主な要件は、2006年12月31日までに締結した契約で、保険期間などの開始が2007年以降ではないこと、満期返戻金などがあり期間が10年以上であること、2007年以降に契約変更をしていないことです。「長期契約」という名前だけで対象にはなりません。対象の判断は控除証明書と契約内容で確認しましょう。[1]
旧長期損害保険料は通常の地震保険料とは計算方法が異なり、所得税の控除は最高1万5,000円、住民税は最高1万円です。別契約の地震保険料と併用する場合も、全体では所得税5万円、住民税2万5,000円が上限。同じ一つの契約が両方に該当するときは、どちらか一方を選びます。[4][5]
書類をそろえてから申告や試算へ進む
勤務先で年末調整を受ける場合は、保険料控除申告書の地震保険料控除欄を確認し、控除証明書などを勤務先の案内に沿って提出・提示します。電子データでの手続きは勤務先の対応方法を確認してください。確定申告で控除を受ける方法もあります。[1][5]
まずは当年分の証明書で「区分」と「対象保険料」を確かめる。それから申告書や試算ツールの入力欄に進む。この順にすると、火災保険料の総額や計算済みの控除額を取り違えにくくなります。
ふるさと納税の試算に使うときも、証明書の対象保険料を用意し、入力欄が求めている数字を確認してください。保険料を求める欄に、計算後の控除額を入れないようにしましょう。
シミュレーターには、地震保険料と旧長期損害保険料の支払額をそれぞれ入力する欄があります。同じ契約が両方の区分に該当する場合、控除に使うのは選択した一方だけです。現行ツールは同一契約の二重入力を自動判定しないため、両方の欄へ重複して入力しないでください。
ほかの控除で見る書類は、社会保険料も控除も分からない。どこを見ればいい?で整理しています。書類がそろったら、ふるさと納税シミュレーターの各項目の説明を確認しながら進めてみてください。
税金を試算する税額・寄附上限の目安
制度の対象年と参照資料
対象は2026年分所得税と2027年度住民税。確認日は2026年11月2日。個別の適用は契約や支払状況により異なります。制度は改正される場合があるため、申告時は最新の案内をご確認ください。
[1] 国税庁 No.1145 地震保険料控除(令和8年4月1日現在法令等)
[2] 財務省 地震保険制度の概要
[3] 国税庁 No.1146 地震保険料控除の対象となる保険や共済の契約(令和8年4月1日現在法令等)
[4] 長野市 令和9年度課税の個人市民税・県民税 住民税控除の種類(令和8年分所得対象、2026年10月20日更新)