カテゴリー: 税金・ふるさと納税

  • 社会保険料も控除も分からない。どこを見ればいい?

    KOTTORI LIVING / 03 解決

    入力の前に、見る場所を知る。給与明細と控除証明書を手がかりに。

    シミュレーターを開いたものの、社会保険料や控除の欄で手が止まる。そんなときは、数字を推測する前に資料のどこを見るかを整理してみましょう。

    ここで使う給与明細は、入力欄を探すために作った架空の教材です。実在の会社・個人の資料ではありません。税金や保険料は実際の料率から計算した値ではなく、明細の区分を説明するための設定値です。年間の給与収入と社会保険料は①・④の入力例に合わせていますが、この明細自体は実在の支払記録や実際の料率を再現したものではありません。

    架空の給与明細で探す三つの場所
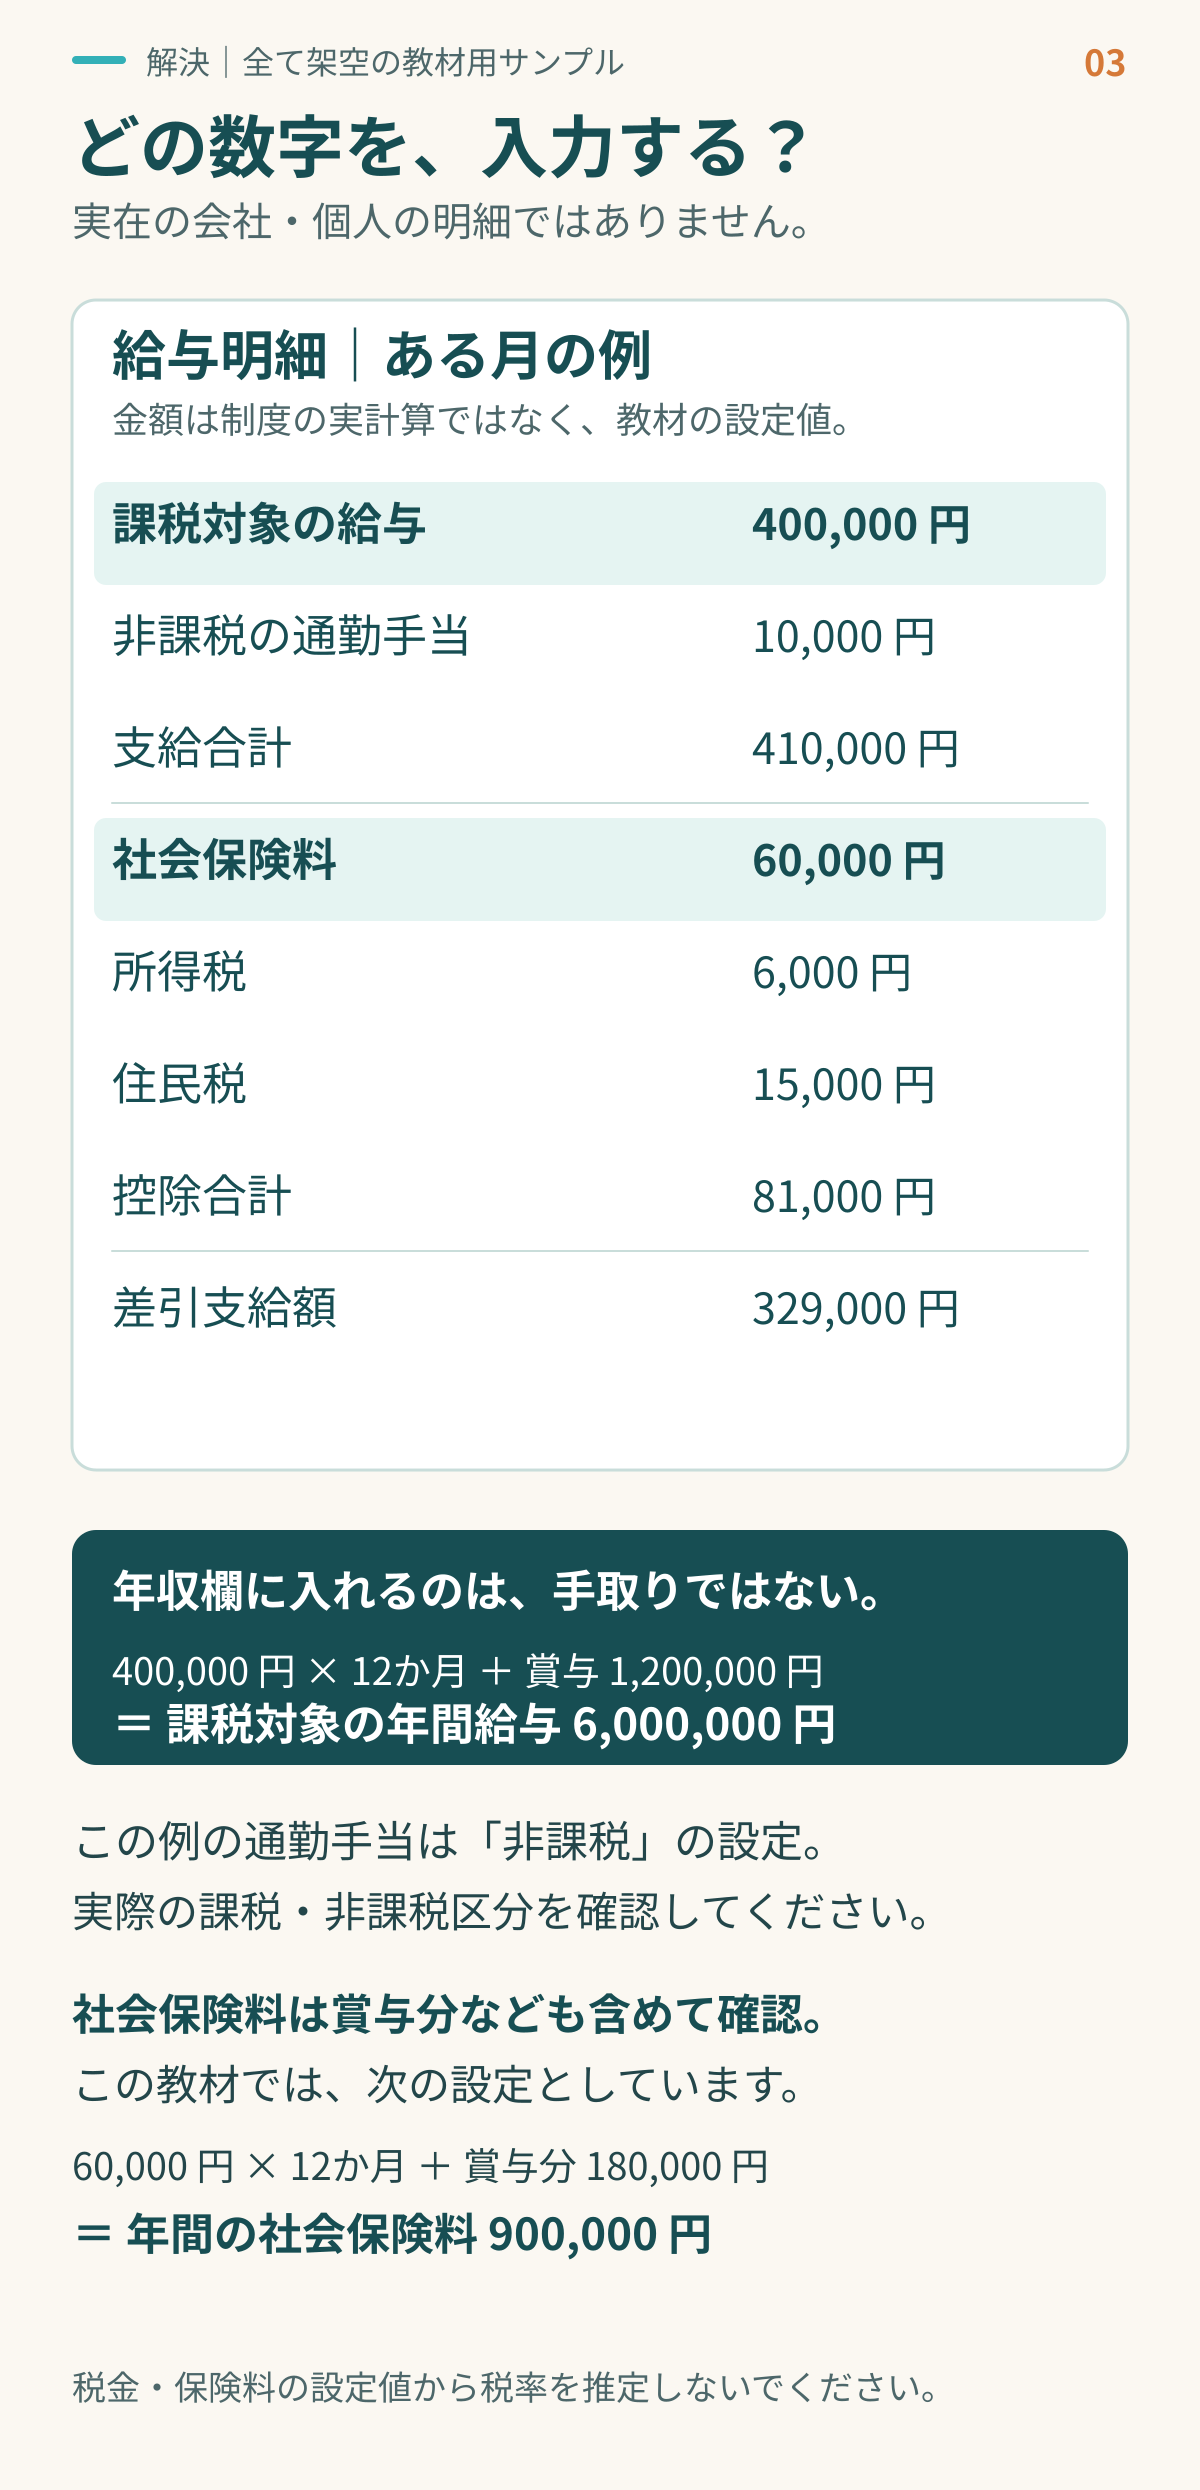
    課税給与40万円、非課税通勤1万円、社保・税金・手取りを示す架空明細。
    入力欄を探すための架空教材です。保険料・税額は実際の料率で計算した見本ではありません。

    この明細では、課税対象の給与を月40万円、非課税の通勤手当を1万円と設定しています。支給合計は41万円です。社会保険料6万円、所得税6,000円、住民税1万5,000円という架空の控除を差し引き、振込額を32万9,000円としています。

    探したいのは、「41万円か32万9,000円か」の二択ではありません。何の入力欄かによって、使う数字が違います。

    1 年間給与と賞与をそろえる

    税金の計算に使う給与収入を整理するときは、手取りではなく、課税対象となる給与・賞与を確認します。非課税の手当が総支給額に含まれている場合は、区分を分けます。給与所得となるもの

    この教材で毎月の課税対象給与が40万円で一定、年間賞与の課税対象額を120万円とすると、年間給与収入は「40万円×12か月+120万円=600万円」です。これは架空設定の足し算であり、税額やふるさと納税上限を算出した結果ではありません。

    残業や休職、転職があれば、単純な12倍では合わないことがあります。支給済みの月は明細を集め、これからの月は見込みとして区別して整理してください。

    2 社会保険料は税金と分ける

    給与や賞与から差し引かれた健康保険・厚生年金・雇用保険などを確認します。所得税や住民税、社内積立など、明細の「控除」に並んでいるものをすべて合算するわけではありません。所得税の社会保険料控除は、対象となる保険料について、その年に実際に負担した額を確認するのが基本です。社会保険料控除

    年間額を集めるときは、月例給与だけでなく賞与の明細も確認します。一枚の社会保険料を12倍しただけでは、賞与分や途中の変更を取りこぼすことがあります。この教材では月例分6万円×12か月に賞与分18万円を加え、年間90万円という設定です。いずれも保険料率から算出した額ではありません。

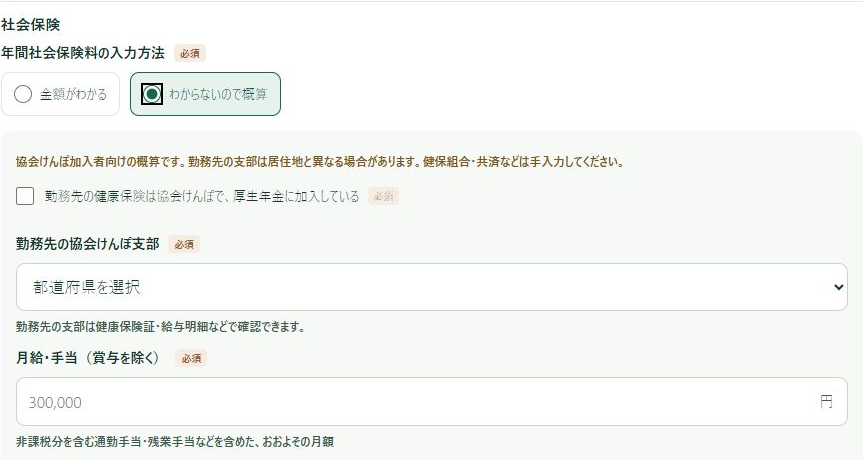
    実額が分かる場合は、実額入力を使います。概算機能を使う場合は、保険の種類や勤務先の加入支部など、画面で必要な条件を先に確認してください。概算は、実際に引かれた保険料と同じになるとは限りません。

    通勤手当は税金と社会保険で扱いが異なる

    非課税通勤手当は、税金の給与収入には含めませんが、社会保険の標準報酬には含まれます。このシミュレーターでは、月別入力時に非課税通勤手当を分けて入力し、税額計算と社会保険料概算で別々に扱います。国税庁の通勤手当案内・日本年金機構の説明
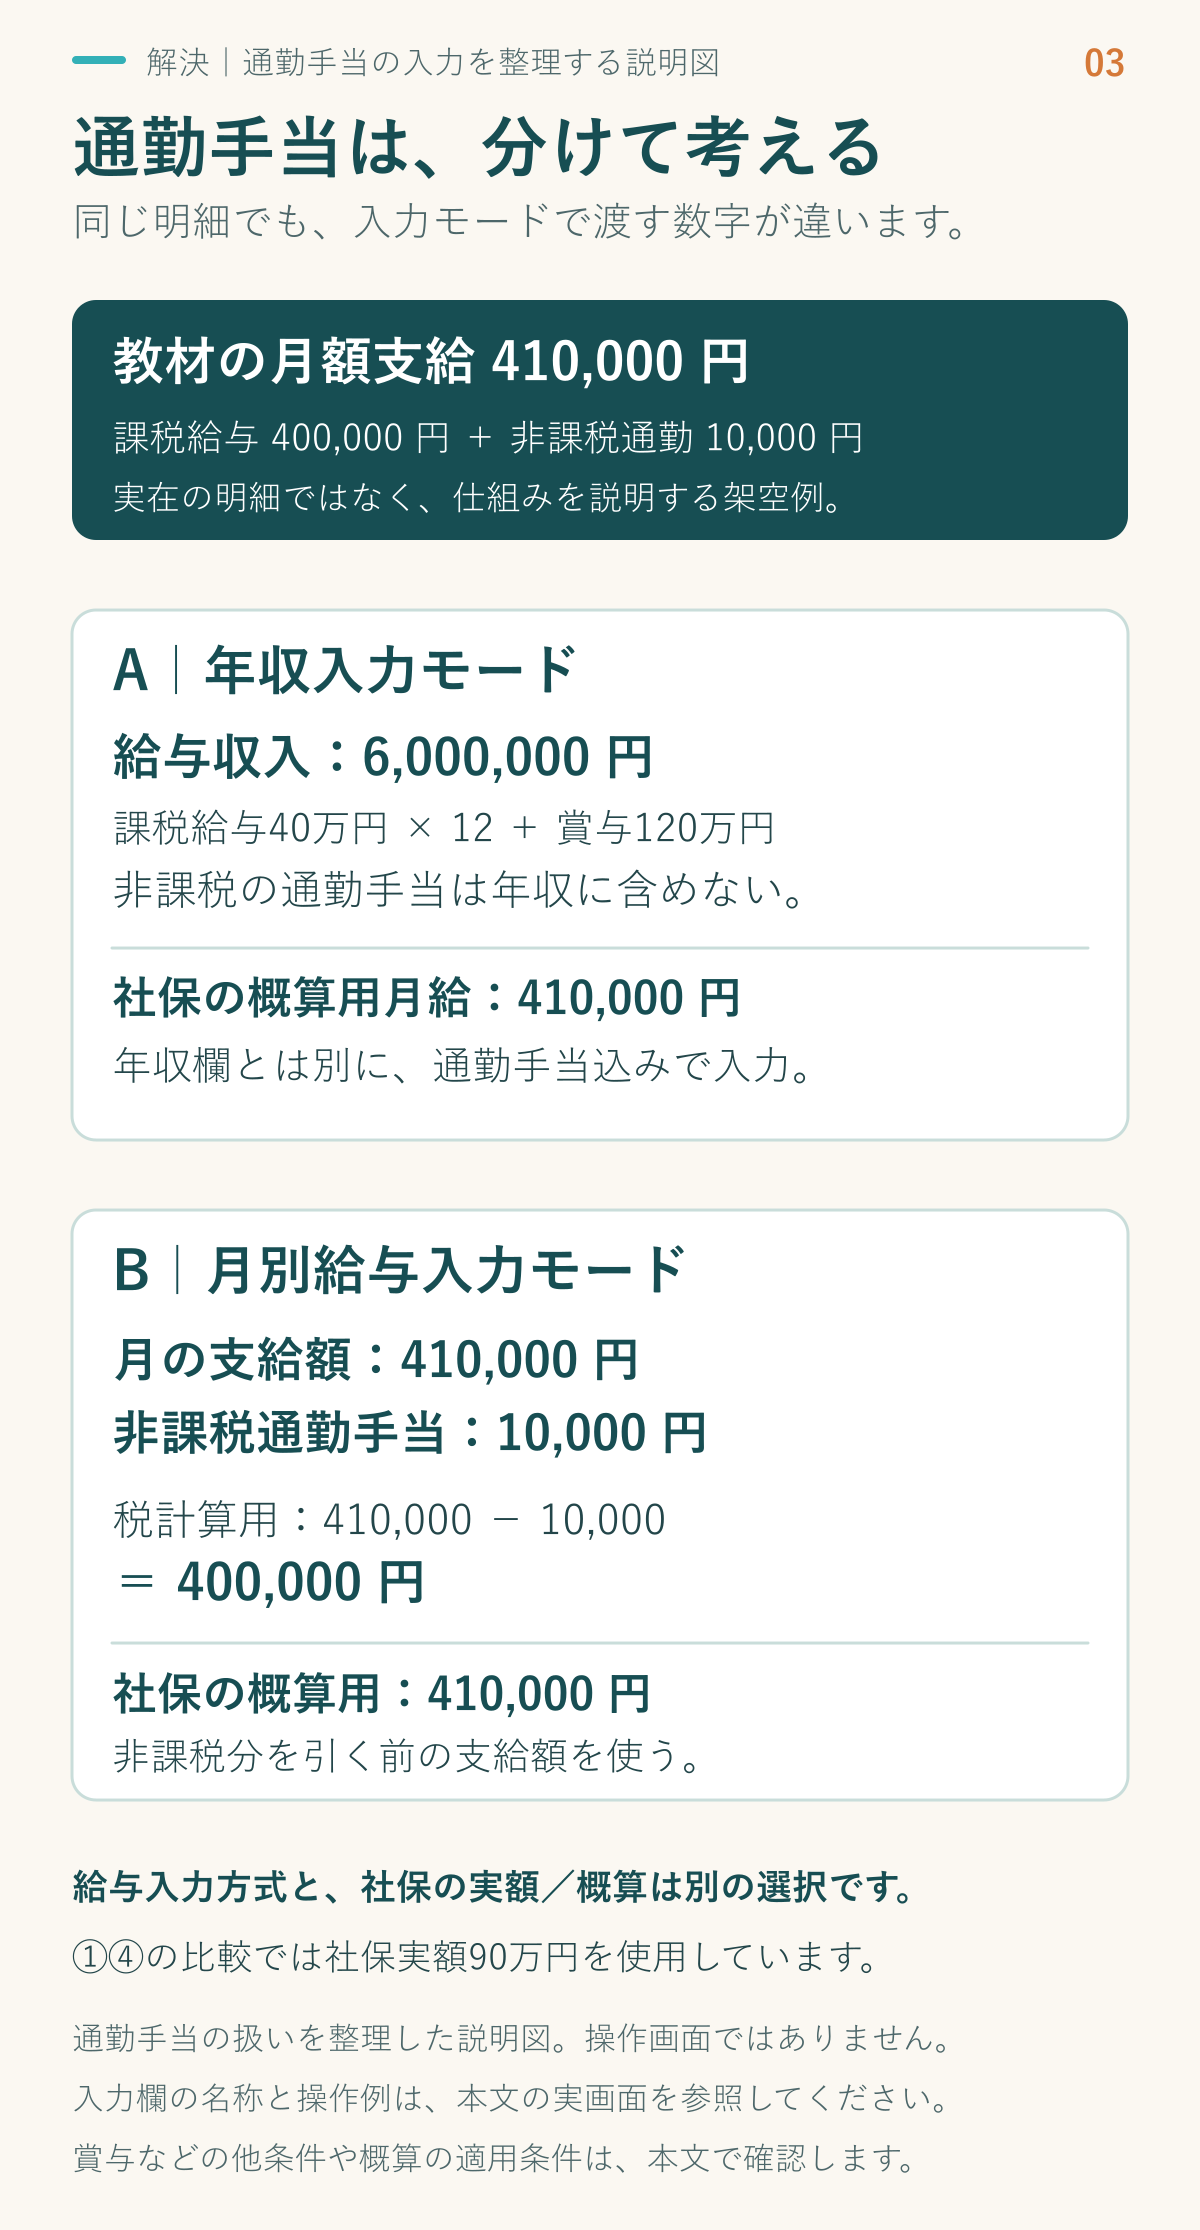
    年収入力と月別入力で、税金用給与と通勤手当を含む社保概算用報酬を分ける説明図。
    架空の教材例を用いた説明図です。実際の操作画面は下の実画面画像を参照してください。

    年収で入力するとき

    「年間給与収入」には非課税通勤手当を含めません。この教材では、課税給与40万円×12か月+賞与120万円=600万円です。社会保険料を概算する場合は、別の「月給・手当(賞与を除く)」欄へ、非課税分を含む通勤手当や残業手当を含めた月額を入力します。教材例では41万円です。
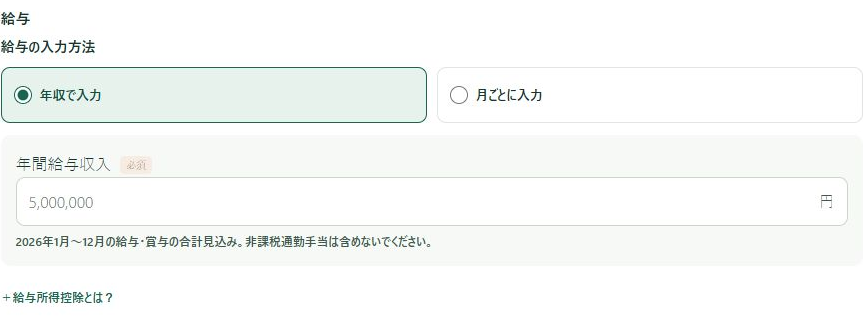
    非課税通勤手当を含めない年間給与収入欄。
    年収入力の実画面。未入力時の薄字500万円は例示で、今回の教材の入力値ではありません。 2026-10-23の本番画面。
    社保概算の月給・手当欄と、非課税通勤手当を含める案内。
    社保概算の実画面。薄字30万円は未入力時の例示。画像外にも生年月日等の必要条件があります。 2026-10-23の本番画面。

    月ごとに入力するとき

    各月の支給額には、通勤手当・残業代を含め、賞与は除きます。「非課税通勤手当」欄には、そのうち非課税の通勤手当だけを入力します。課税対象の通勤手当をこの別欄へ入れないでください。

    教材の支給額41万円・非課税通勤手当1万円なら、税額計算用の給与は40万円です。社会保険料概算では非課税通勤手当を引く前の支給額41万円を使います。月別方式では、年収方式の独立した月給欄へ同じ金額を再入力する操作はありません。「前月と同じ」は支給額と非課税通勤手当をコピーし、賞与は対象に含みません。
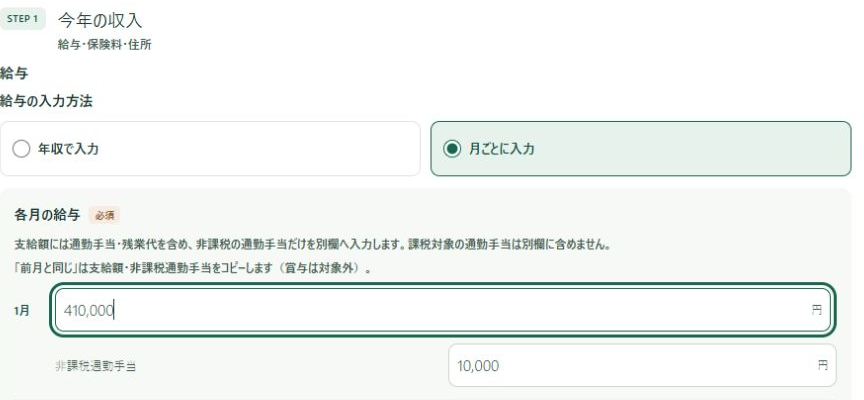
    月別の1月支給41万円、非課税通勤手当1万円を分けた入力例。
    1月分だけの架空入力例。年間600万円や社保概算結果を計算した画像ではありません。 2026-10-23の本番画面。

    給与の入力方式と、社会保険料の実額・概算は別の選択です。①・④の比較では社保実額90万円を使用しています。概算には、協会けんぽ・厚生年金への加入、勤務先の支部、生年月日、雇用保険などの条件確認も必要です。非課税限度額や課税区分を自動で判定する機能ではありません。複数月分の一括支給・定期券現物等はこの簡易分離仕様の対象外です。

    3 控除は資料と入力欄を対応させる
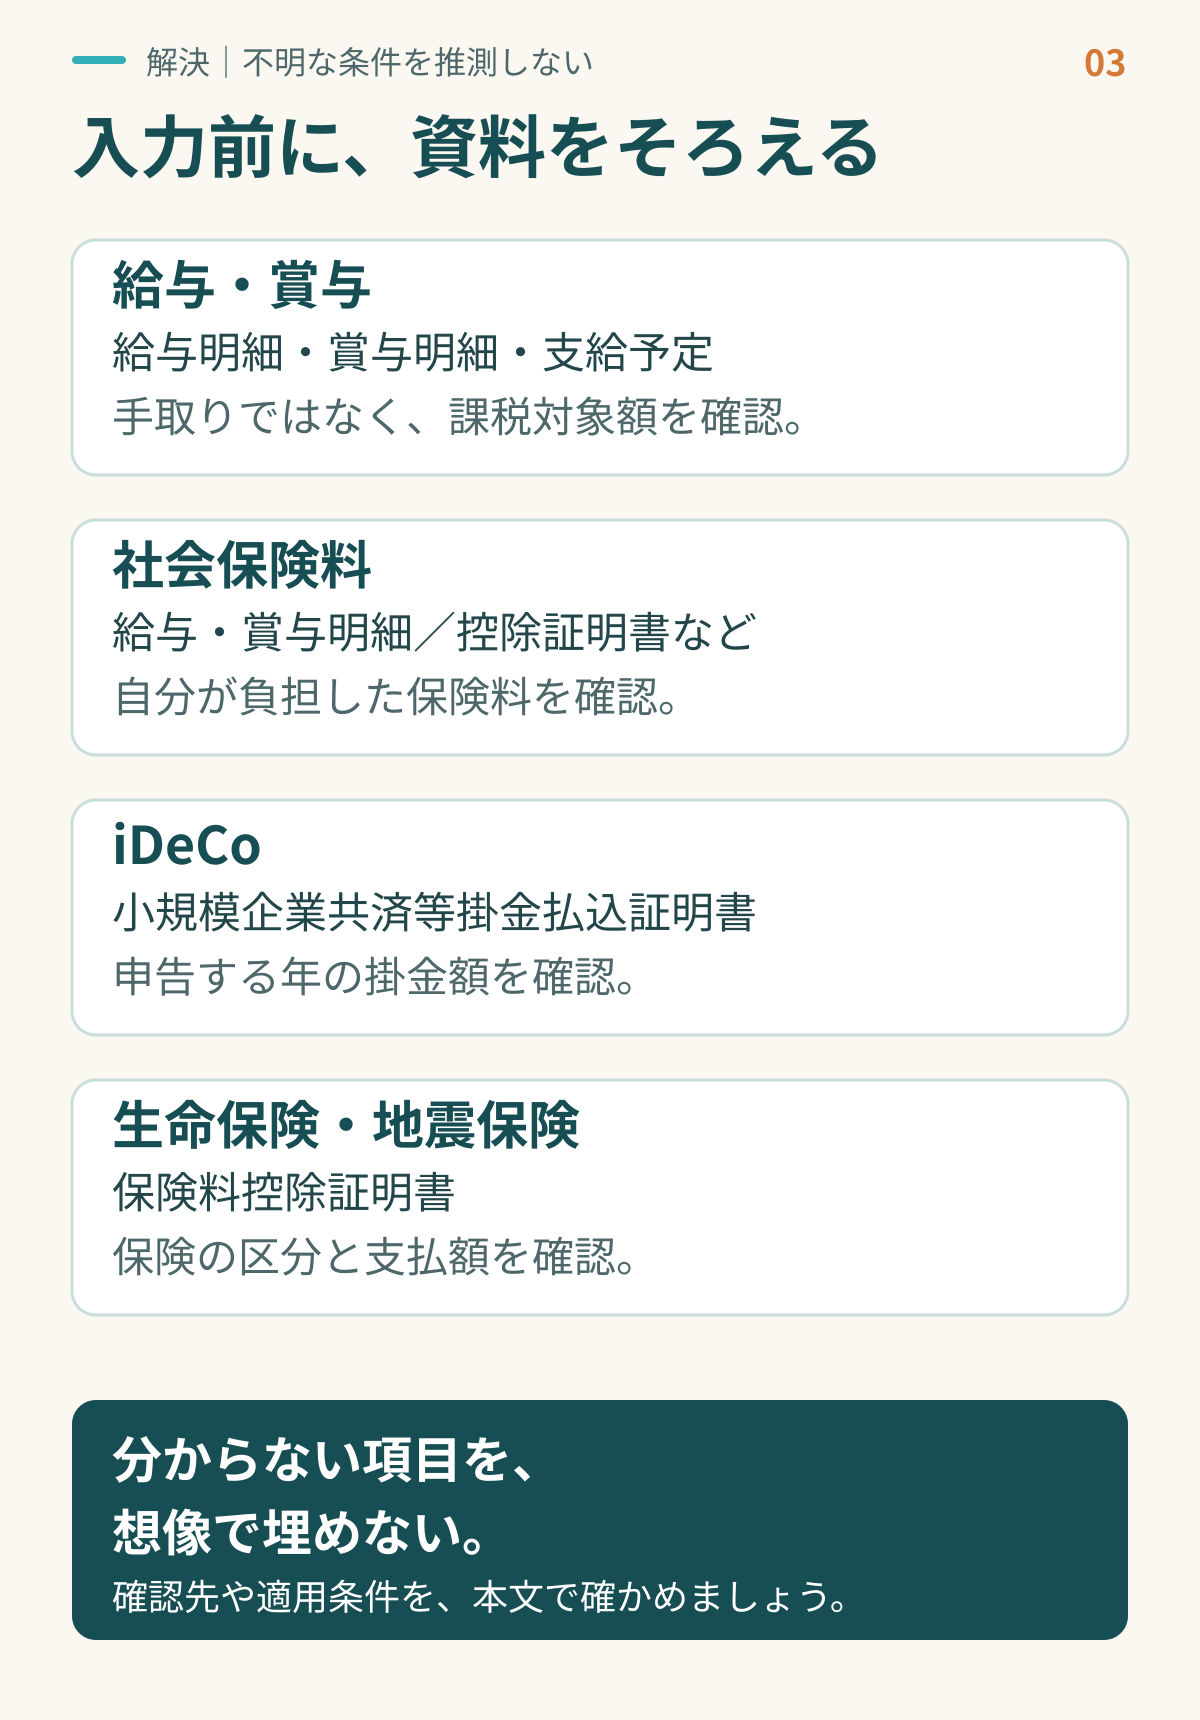
    給与、保険料、掛金、家族の入力に使う確認資料の対応図。
    資料の金額と、入力欄が求める金額の意味を合わせます。
    入力したい項目 主に確認する資料 間違えやすい点
    給与・賞与 給与明細、賞与明細、確定後の源泉徴収票 手取り、課税対象、非課税手当を混ぜない
    社会保険料 給与・賞与明細、納付記録、必要な控除証明書 所得税・住民税や社内積立を足さない
    iDeCoなどの掛金 小規模企業共済等掛金払込証明書、年末調整資料 拠出方法による取扱いを確認し、同じ掛金を二重に入れない
    生命保険料 生命保険料控除証明書 一般・介護医療・個人年金、新旧契約、支払額と控除額を区別する
    地震保険料 地震保険料控除証明書 火災保険料の全額を入れない
    配偶者・扶養親族 年齢と、その年の所得を確認できる資料 収入と所得、税と社会保険の扶養を混同しない

    給与・賞与

    主に確認する資料
    給与明細、賞与明細、確定後の源泉徴収票
    間違えやすい点
    手取り、課税対象、非課税手当を混ぜない

    社会保険料

    主に確認する資料
    給与・賞与明細、納付記録、必要な控除証明書
    間違えやすい点
    所得税・住民税や社内積立を足さない

    iDeCoなどの掛金

    主に確認する資料
    小規模企業共済等掛金払込証明書、年末調整資料
    間違えやすい点
    拠出方法による取扱いを確認し、同じ掛金を二重に入れない

    生命保険料

    主に確認する資料
    生命保険料控除証明書
    間違えやすい点
    一般・介護医療・個人年金、新旧契約、支払額と控除額を区別する

    地震保険料

    主に確認する資料
    地震保険料控除証明書
    間違えやすい点
    火災保険料の全額を入れない

    配偶者・扶養親族

    主に確認する資料
    年齢と、その年の所得を確認できる資料
    間違えやすい点
    収入と所得、税と社会保険の扶養を混同しない

    iDeCoなどの個人型年金加入者掛金は小規模企業共済等掛金控除の対象です。国税庁の説明

    生命保険料控除は、支払額がそのまま控除額になるとは限りません。契約の区分によって計算も異なります。控除証明書と画面の項目を合わせて確認してください。生命保険料控除

    地震保険料は、控除証明書で対象の保険料を確認します。地震保険料控除

    分からない欄を埋める前に

    「分からない」と「該当しない」は違います。控除証明書が見つからないときにゼロを入れれば、該当なしとして計算される可能性があります。確認が必要な項目をメモし、資料を集めてから結果を見直しましょう。

    必要な条件が確認できない場合は、計算結果を寄附の判断に使わず、勤務先・保険者・税務署・自治体など、内容に応じた窓口へ確認してください。

    税・ふるさと納税シミュレーターで試算する
  • 給与から税金まで、お金はどう計算される?

    KOTTORI LIVING / 02 理解

    収入・所得・控除・税額。似ている言葉を、計算の順番でほどく。

    給与明細の支給額、源泉徴収票の所得、シミュレーターに出てくる課税所得。同じお金の話でも、数字の意味は違います。

    ここでは給与所得のある人を中心に、収入が税額になるまでの順番をたどります。計算式を暗記するより、いま見ている数字がどの段階にあるかをつかみましょう。

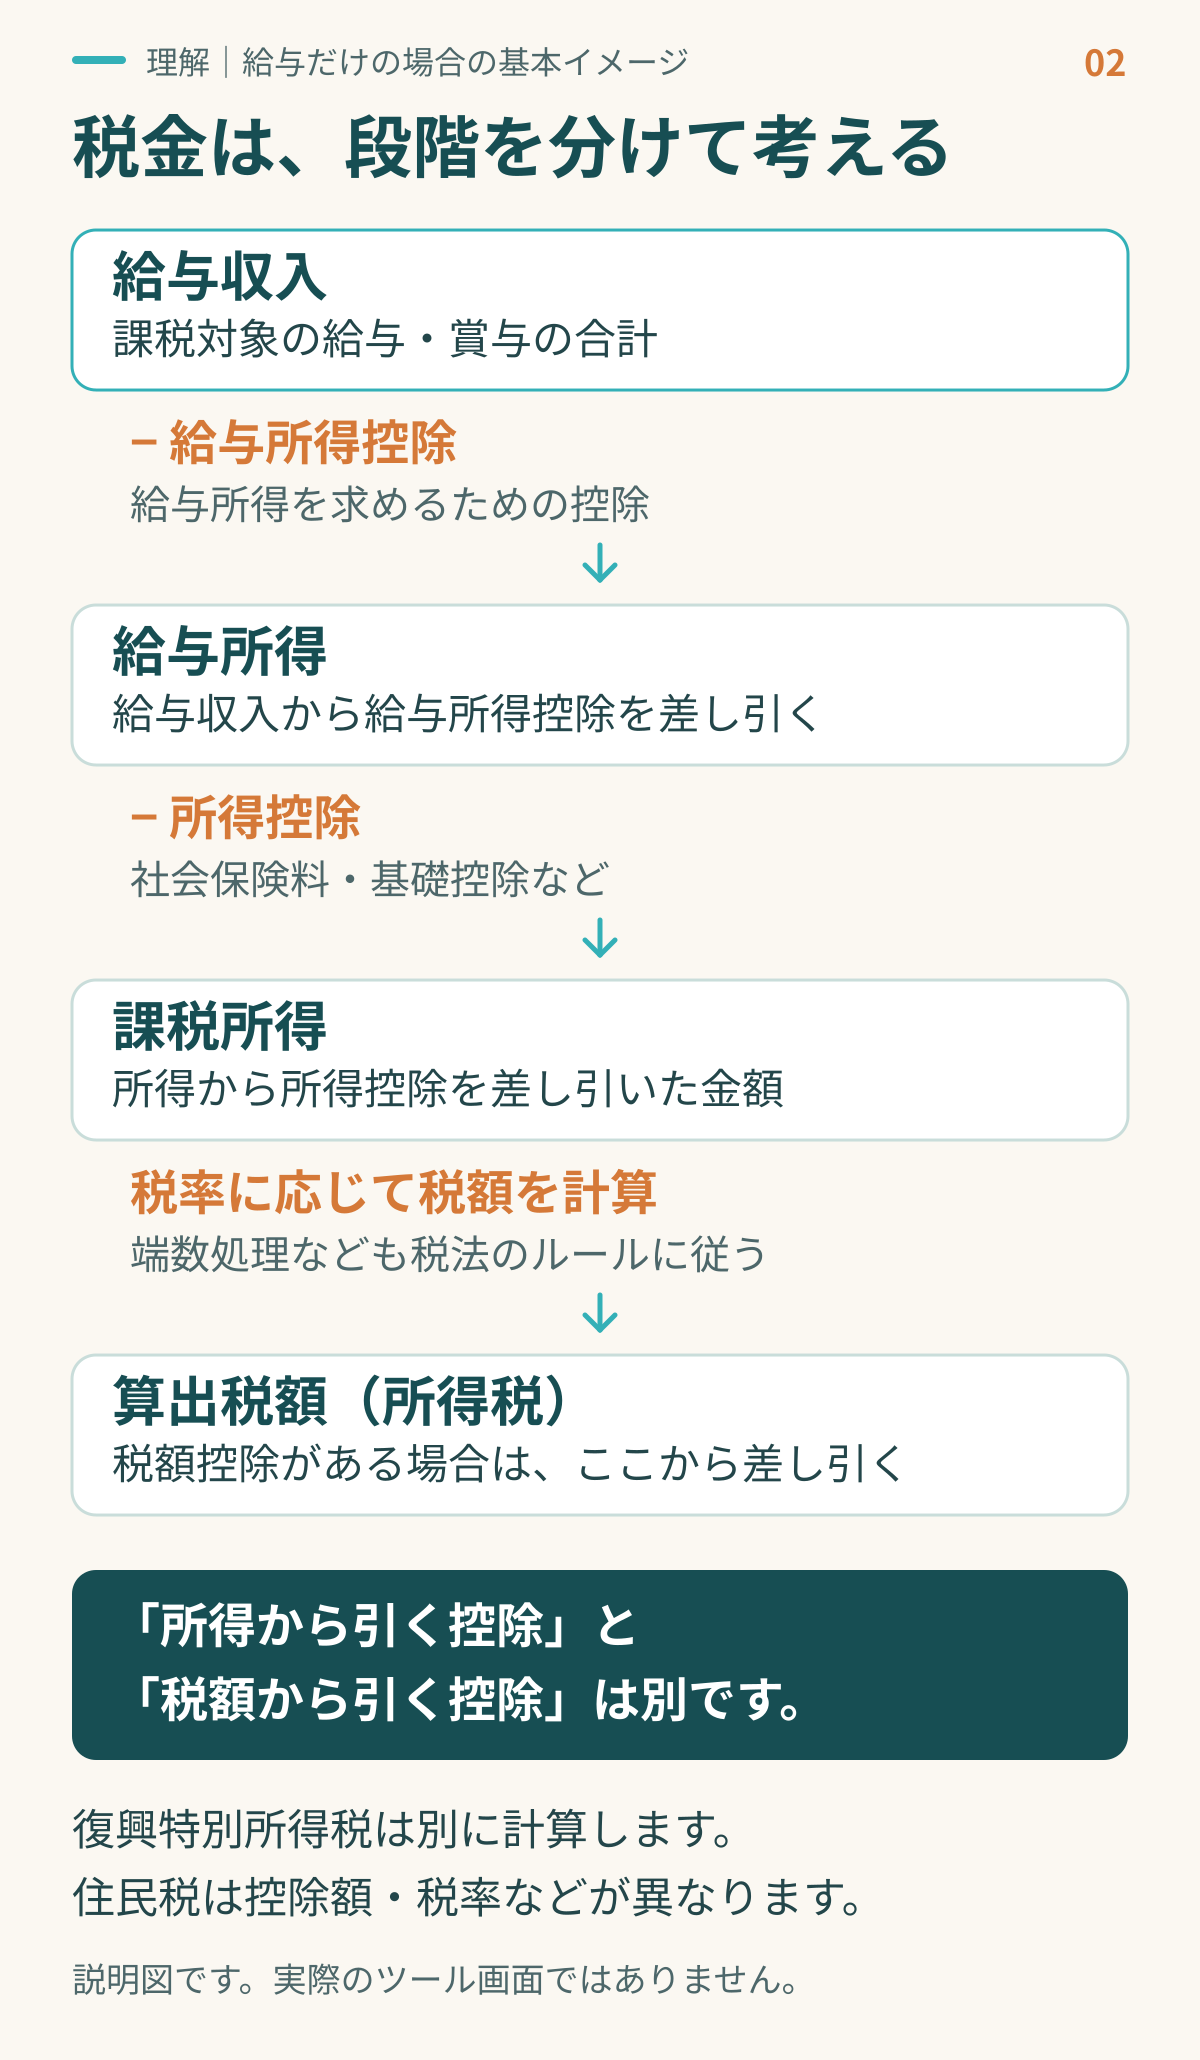
    税金の道順を一枚で見る

    給与収入から給与所得、所得控除、課税所得、所得税額へ進む流れ。
    給与所得を中心とした説明図です。控除額・税率は対象年と個別条件で確認します。

    給与収入から給与所得控除を差し引くと、給与所得になります。そこから、適用できる所得控除を差し引いて課税所得を求めます。課税所得に応じて税額を計算し、該当する税額控除などを反映します。

    この図は、給与を中心とした所得税の基本的な流れです。他の所得、損失、分離課税、個別の特例がある場合は、別の計算や確認が必要になります。

    給与から税額までの4段階

    1 給与収入は手取りではない

    給与収入は、税金や社会保険料などを差し引く前の給与・賞与を確認するところから始めます。ただし、支給額に非課税の通勤手当などが含まれている場合は、税金の対象となる給与と分ける必要があります。給与所得となるもの

    銀行へ振り込まれた額をそのまま年収欄へ入れると、税金や社会保険料を引いた後の数字を使うことになります。

    2 給与所得控除を差し引く

    給与所得控除は、給与収入に応じたルールで計算するものです。給与明細の「控除合計」や、実際に払った社会保険料とは別の段階にあります。給与所得控除

    給与収入と給与所得は同じではありません。配偶者などの欄が「所得見込み」を求めている場合も、給与収入をそのまま入れないようにします。

    3 所得控除で事情を反映する

    基礎控除、社会保険料控除、配偶者・扶養に関する控除、保険料控除などは、所得から差し引く段階です。対象になる条件や金額は、それぞれ異なります。

    支払った額と控除額が同じになるものも、計算式や上限があるものもあります。資料の金額をどの欄へ入れるか確認しましょう。

    4 課税所得から税額を計算する

    所得税は、課税所得に応じた税率で計算します。年収全体へ一つの税率を掛けるわけではありません。計算の段階には端数処理もあります。所得税の税率と計算方法

    さらに「税額控除」は、所得ではなく計算した税額から差し引くものです。所得控除と同じ列へ混ぜないようにします。所得税等の合計を見る際は、復興特別所得税を含む表示かも確認してください。

    このツールでは、所得税と復興特別所得税を合わせた最終合計で100円未満を切り捨てます。途中の表示値を単純に足した額と、最終合計が一致しない場合があるため、内訳と合計は別々に確認します。

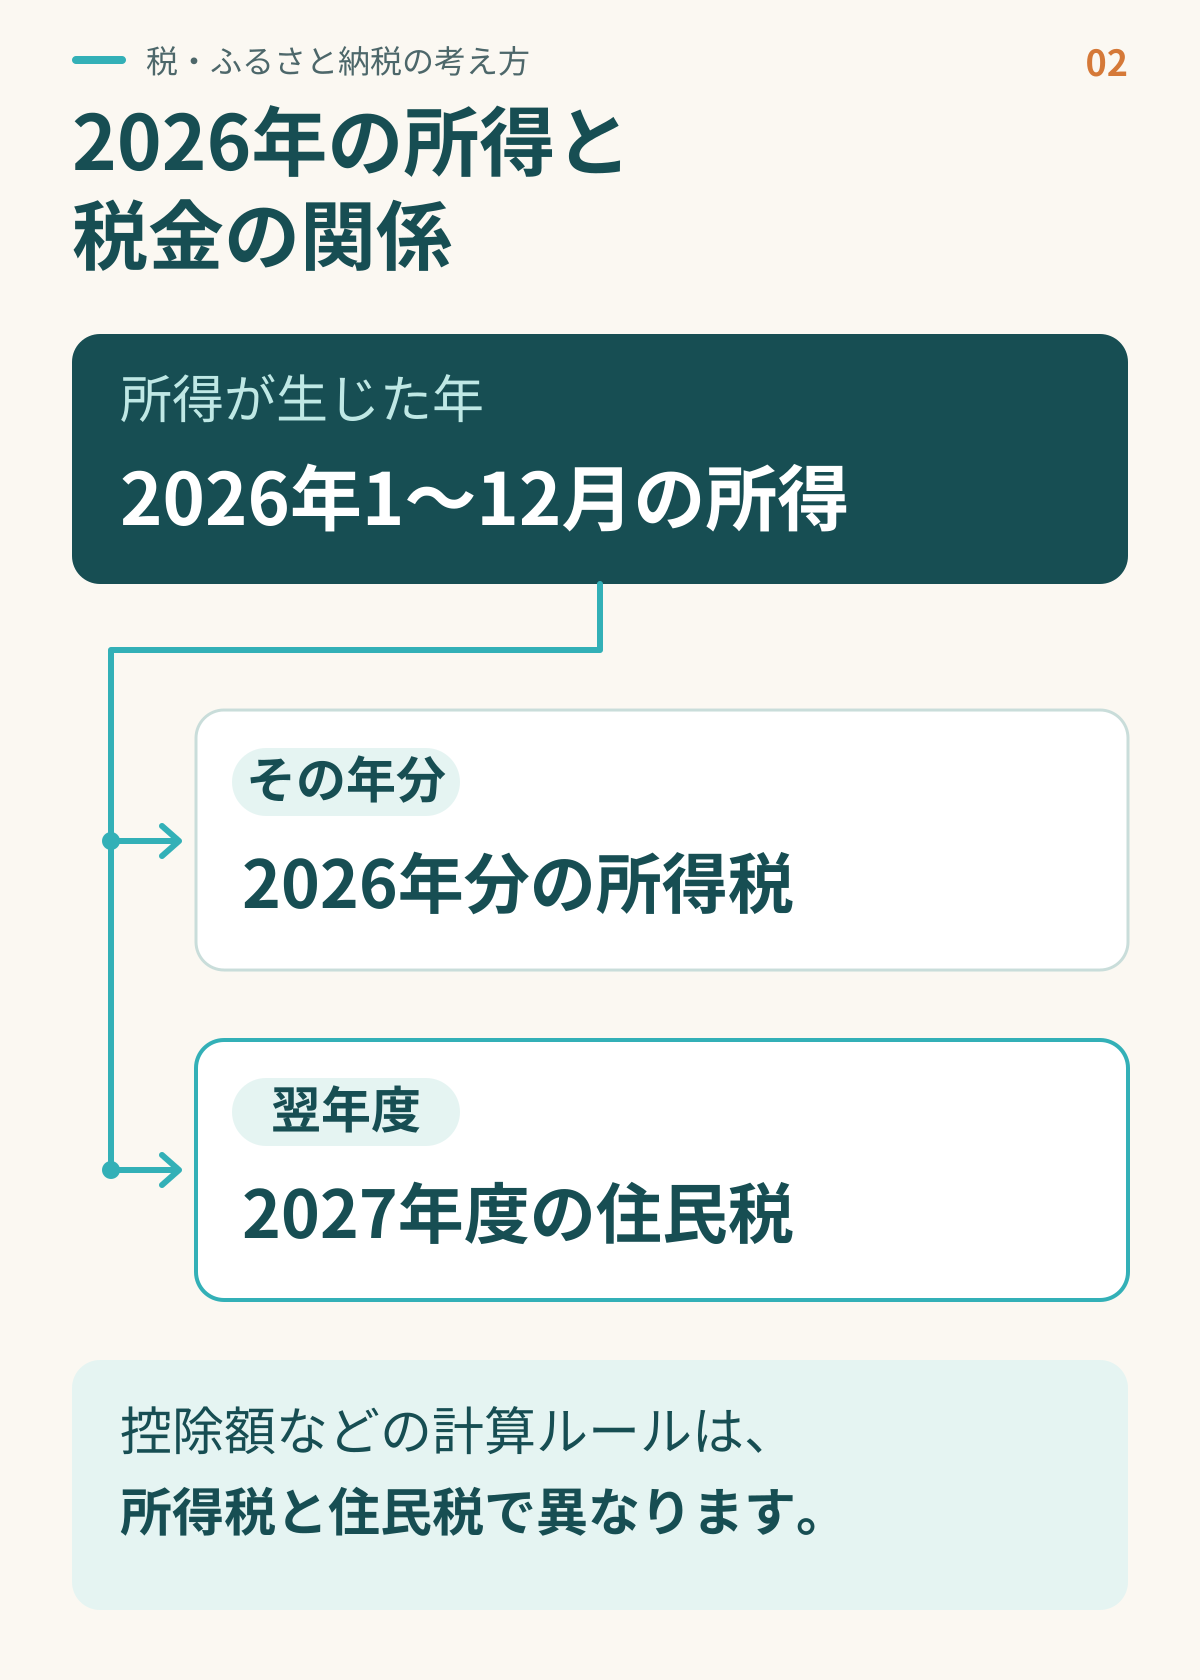
    2026年の所得が関係する二つの税金

    2026年の所得が2026年分所得税と2027年度住民税に関係する図。
    同じ年の所得をもとに、所得税と住民税を別々のルールで計算します。

    2026年1月から12月までの所得は、2026年分の所得税と2027年度の住民税の計算に関係します。同じ所得を出発点にしても、所得税と住民税では別々に計算します。所得税の計算結果に、そのまま住民税の税率を掛けるものではありません。横浜市の個人住民税の説明

    給与明細から今引かれている住民税は、今年の収入から今回試算する翌年度住民税と、対象が異なる場合があります。明細の金額をそのまま来年度の見込みとは考えないようにします。

    所得税と住民税で同じにしない項目

    確認するもの 見分け方
    対象の年・年度 2026年分所得税と2027年度住民税を分ける
    基礎控除・配偶者控除・扶養控除など 同じ名前でも適用額が一致するとは限らない
    生命保険料控除など 所得税用の控除額をそのまま住民税へ転記しない
    税率・税額控除 各税のルールで計算する
    非課税・自治体の扱い 所得税がゼロなら住民税もゼロ、と決めつけない

    対象の年・年度

    見分け方
    2026年分所得税と2027年度住民税を分ける

    基礎控除・配偶者控除・扶養控除など

    見分け方
    同じ名前でも適用額が一致するとは限らない

    生命保険料控除など

    見分け方
    所得税用の控除額をそのまま住民税へ転記しない

    税率・税額控除

    見分け方
    各税のルールで計算する

    非課税・自治体の扱い

    見分け方
    所得税がゼロなら住民税もゼロ、と決めつけない

    控除の金額だけでなく、使う年・適用条件を合わせることが大切です。所得税の基礎控除等は2026年分に適用される改正もあるため、古い年の表をそのまま使わないでください。国税庁の2026年改正案内

    自分の入力はどの段階に届いているか

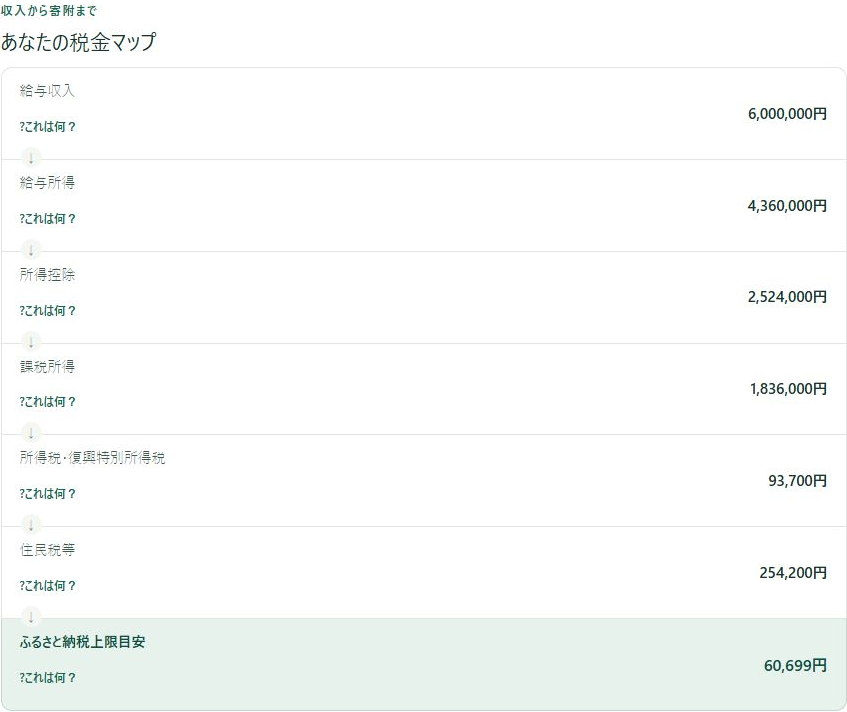
    シミュレーターの「あなたの税金マップ」で、入力した給与から所得・控除・税額へ進む流れを見てみましょう。上限の数字だけでなく、「収入を入れ違えていないか」「控除の資料を読み違えていないか」を見直す手がかりになります。

    給与収入600万円から上限目安60,699円までを示すB0の税金マップ。
    架空のB0入力例。2026-10-23の本番画面。2026年所得税・2027年度住民税を用いた概算です。
    税・ふるさと納税シミュレーターで試算する
    この記事は計算の基本的な順序をつかむための説明です。個別の税務判断や申告書の作成を代わりに行うものではありません。

  • 源泉徴収票を待たず、今年のふるさと納税を考える

    KOTTORI LIVING / 01 体験

    今年の見込みを、入力から結果まで。架空の一家でたどる4ステップ。

    今年のふるさと納税を考えるとき、年末の源泉徴収票を待たなくても、給与や賞与の見込みを整理することから始められます。

    kottorihouseの「税・ふるさと納税シミュレーター」で、架空の一家の入力を見ていきましょう。対象は2026年分の所得税、2027年度の住民税、2026年に行うふるさと納税です。計算結果は概算であり、寄附可能額を保証するものではありません。

    税・ふるさと納税シミュレーターで試算する
    今回の入力例

    この記事で使う世帯・収入・家族の条件は、すべて説明のための架空設定です。寄附する本人の収入を入力し、世帯全員の年収を合計して入れないようにします。

    給与収入は600万円、社会保険料の実額は90万円。配偶者は38歳で所得見込み0円、扶養親族はいない世帯を設定します。iDeCo等の掛金は年14万4,000円、新契約の一般生命保険料支払額は8万円、地震保険料支払額は2万円。寄附済み額は2万円、確定申告を選ぶ例です。

    本人は2026年末40歳という架空設定です(社保実額方式には本人年齢の入力欄がありません)。給与以外の所得はなし、住所は神奈川県横浜市、生活扶助は受けない設定とし、住民税の所得割・均等割・森林環境税は自動判定を使いました。配偶者の障害者控除は該当なし、同居チェックはなし。生命保険の他区分と旧長期損害保険は0円、本人の障害者・ひとり親等・勤労学生の控除は選んでいません。横浜市を選択していますが、ツールは自治体独自の税率・上乗せ等を反映しない概算です。

    4ステップで入力する

    STEP1 今年の収入を入れる

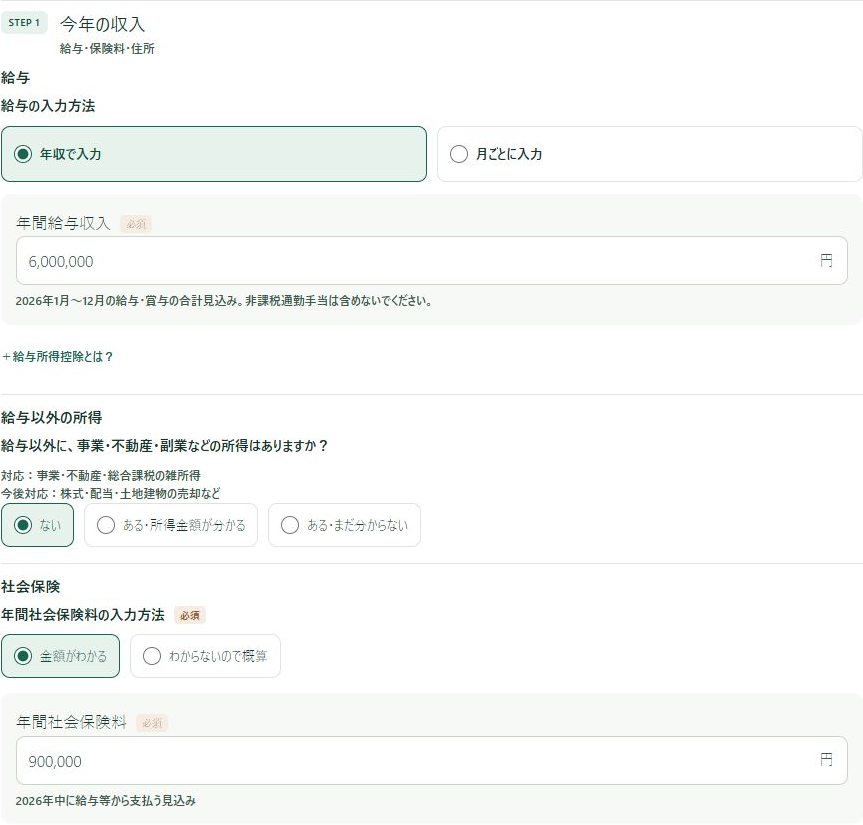
    まず給与と賞与を入力します。年間額で考えられる場合は年収から、毎月の給与と賞与を積み上げたい場合は月別入力から進めます。振込額である「手取り」と、税金の計算に使う給与収入は分けて確認してください。

    給与600万円、給与以外の所得なし、社保実額90万円の入力画面。
    架空のB0入力例。2026-10-23の本番画面。2026年所得税・2027年度住民税を用いた概算です。
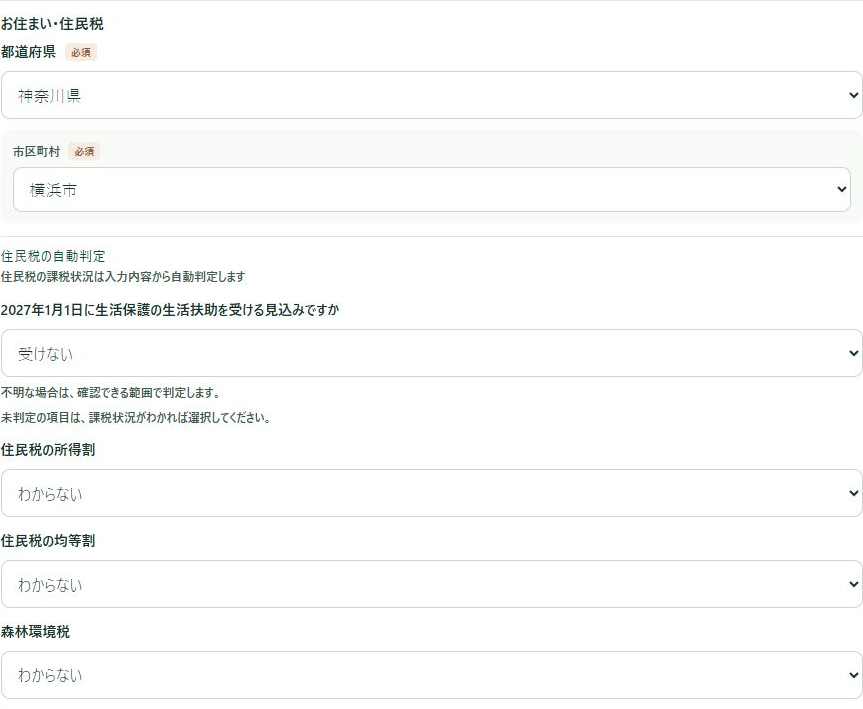
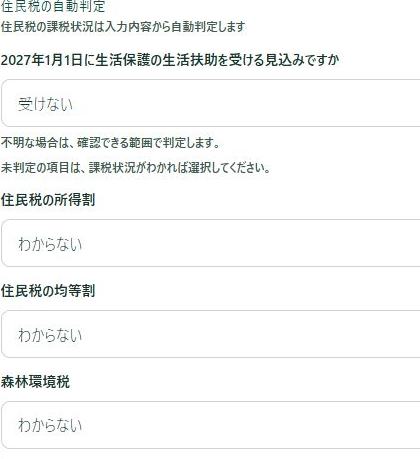
    横浜市、生活扶助なし、住民税等の自動判定を使う入力画面。
    架空のB0入力例。2026-10-23の本番画面。2026年所得税・2027年度住民税を用いた概算です。「わからない」のまま自動判定を利用しています。
    STEP1の主な入力欄を拡大して見る

    部分画像を左右に動かして確認できます。すべての入力欄は直前の全体画像をご覧ください。

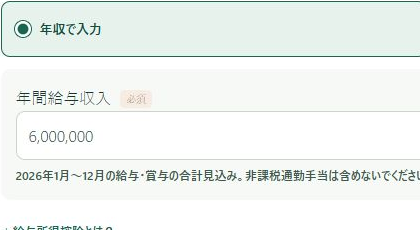
    STEP1の年収入力欄。年収で入力を選び、年間給与収入6,000,000円とした部分の拡大。
    年収入力・給与600万円|本番画面の部分画像
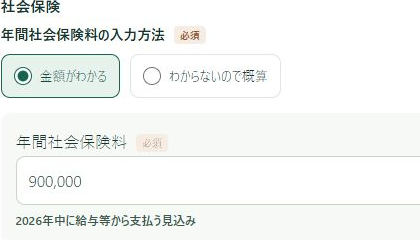
    STEP1の社会保険料欄。全額がわかる方法を選び、年間900,000円とした部分の拡大。
    社会保険料の実額90万円|本番画面の部分画像
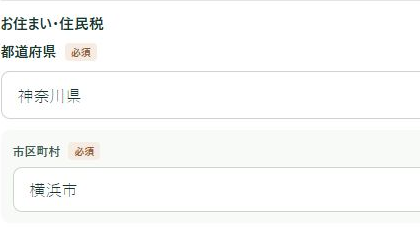
    STEP1の住所欄。神奈川県と横浜市を選んだ部分の拡大。
    住所・横浜市|本番画面の部分画像
    STEP1の住民税欄。生活扶助なし、所得割と均等割と森林環境税はわからないを選んだ部分の拡大。
    住民税の自動判定|本番画面の部分画像

    社会保険料は、年間の金額を把握していれば実額を入力します。分からない場合の概算は、加入する保険など必要な条件を確認してから使います。給与から引かれている所得税や住民税を、社会保険料に含めないようにしましょう。

    STEP2 家族の条件を確認する

    配偶者や扶養親族がいる場合は、年齢や所得などの条件を確認します。「家族がいる」「扶養している」という言葉だけでは、税の控除は決まりません。会社の扶養手当や社会保険の扶養とも、同じ基準とは限りません。

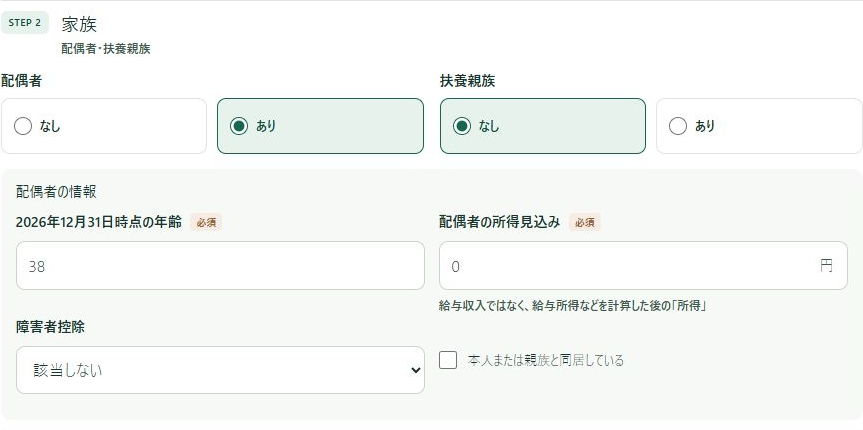
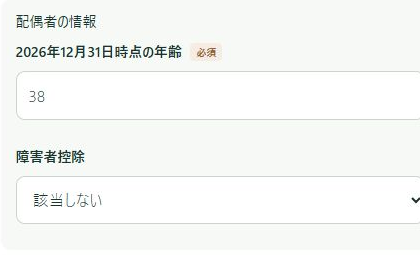
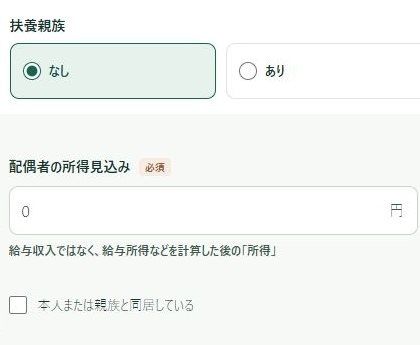
    配偶者38歳・所得0円、扶養親族なしの入力画面。
    架空のB0入力例。2026-10-23の本番画面。2026年所得税・2027年度住民税を用いた概算です。
    STEP2の主な入力欄を拡大して見る

    部分画像を左右に動かして確認できます。すべての入力欄は直前の全体画像をご覧ください。

    STEP2の配偶者欄。配偶者の年齢38歳を示す左側の拡大。
    配偶者38歳|本番画面の部分画像
    STEP2の家族欄。扶養親族なしと配偶者所得0円を示す右側の拡大。
    配偶者所得0円・扶養なし|本番画面の部分画像

    STEP3 その他の控除の資料を手元に置く

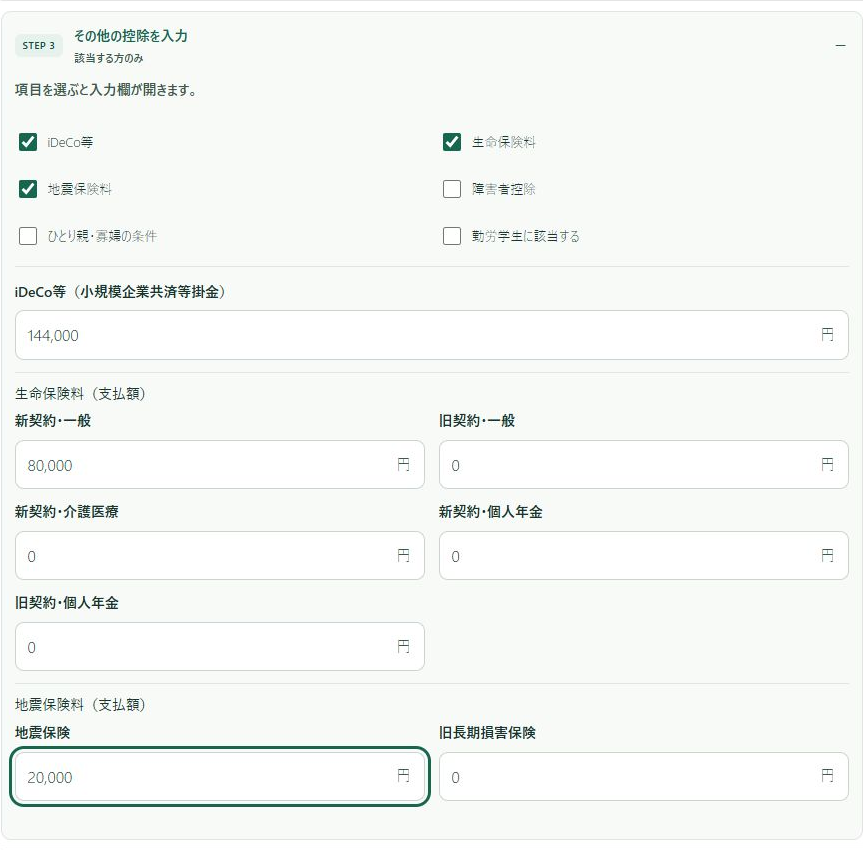
    iDeCoなどの掛金、生命保険料、地震保険料など、該当する資料を確認します。画面が求めているのは支払った額なのか、計算後の控除額なのか。欄の説明を読んでから入力します。

    掛金14万4,000円、一般生命保険料8万円、地震保険料2万円の入力画面。
    架空のB0入力例。2026-10-23の本番画面。2026年所得税・2027年度住民税を用いた概算です。
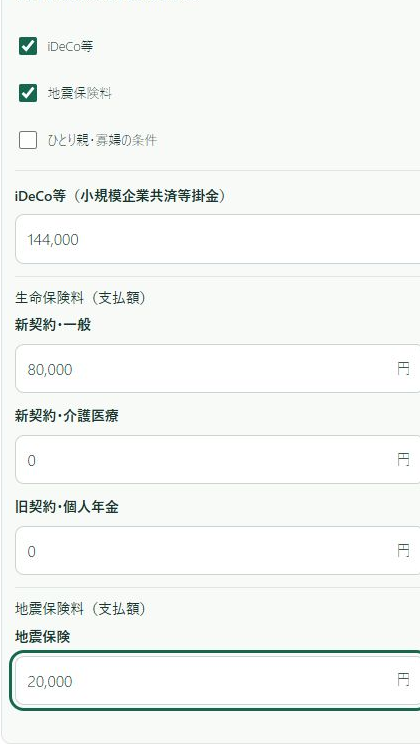
    STEP3の主な入力欄を拡大して見る

    部分画像を左右に動かして確認できます。すべての入力欄は直前の全体画像をご覧ください。

    STEP3の左側。掛金144,000円、一般生命保険料80,000円、地震保険料20,000円の入力欄を拡大。
    掛金・生命保険料・地震保険料|本番画面の部分画像

    資料が見つからない項目は、適当にゼロや推測の金額で埋めず、確認が必要なものとして残してください。

    STEP4 寄附済み額と申告方法を確認する

    すでに寄附した金額を確認し、画面の「手続き方法」で実際に利用する方法を選びます。ワンストップ特例は誰でも使えるわけではありません。確定申告をする場合は、申請済みの寄附も含めて扱いを確認する必要があります。制度の条件は国税庁のふるさと納税案内でも確認できます。

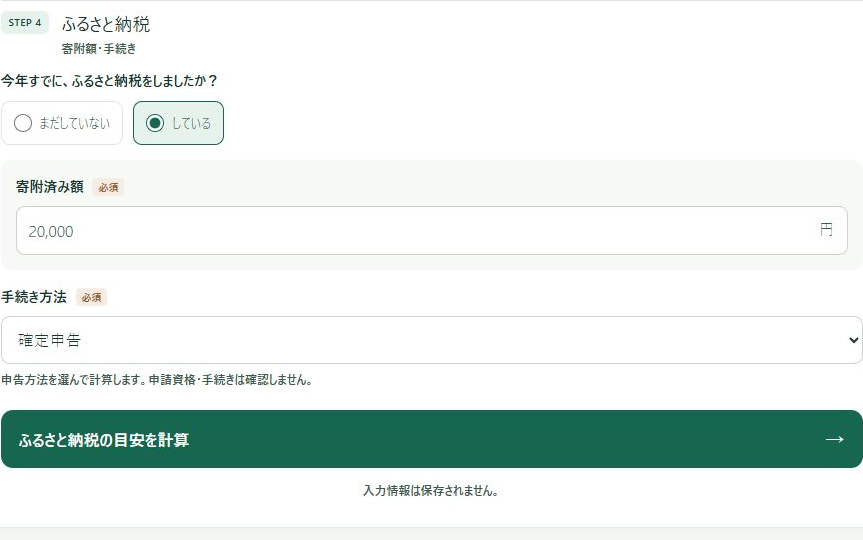
    寄附済2万円、確定申告を選んだ入力画面と計算ボタン。
    架空のB0入力例。2026-10-23の本番画面。2026年所得税・2027年度住民税を用いた概算です。
    STEP4の主な入力欄を拡大して見る

    部分画像を左右に動かして確認できます。すべての入力欄は直前の全体画像をご覧ください。

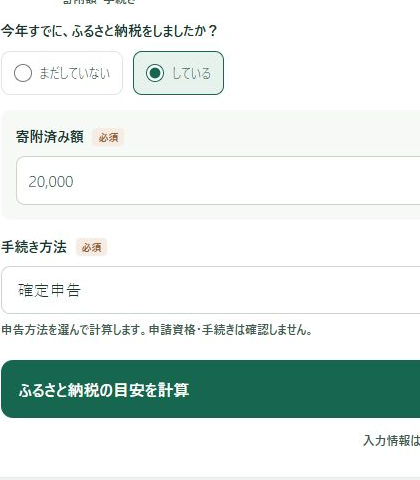
    STEP4の左側。寄附済み20,000円、確定申告、計算ボタンの入力欄を拡大。
    寄附済み2万円・確定申告|本番画面の部分画像

    結果は入力条件と一緒に読む

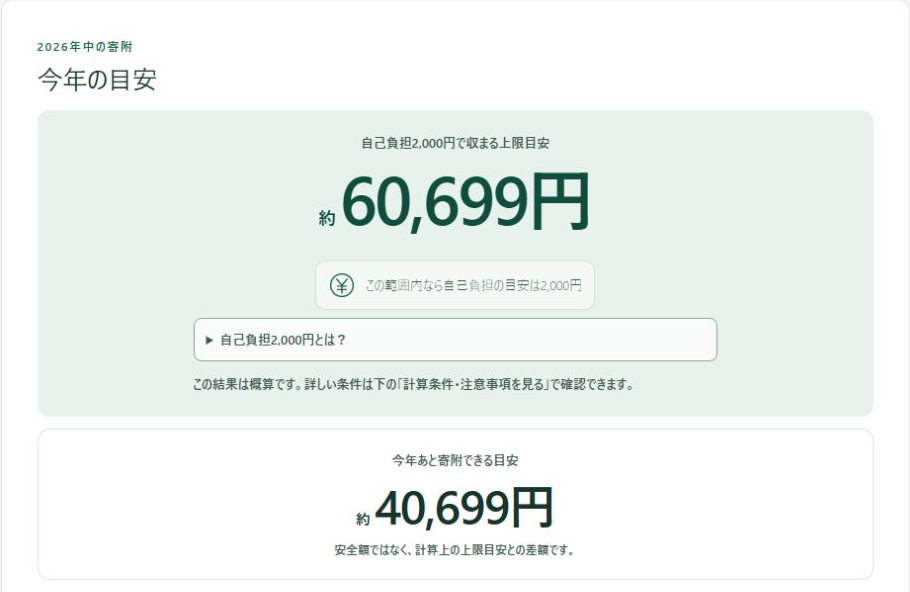
    B0の上限目安60,699円と、寄附済2万円を引いた残額40,699円。
    2026-10-22実測。対象は2026年中の寄附。この条件の概算表示で、寄附可能額を保証しません。
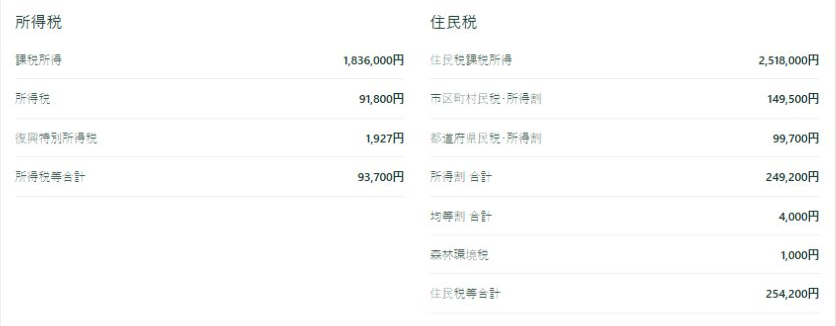
    B0の所得税等93,700円、住民税等254,200円と内訳。
    B0の税額内訳。2026-10-22実測。2026年所得税・2027年度住民税。

    今回の基準例では、所得税等は93,700円、住民税等は254,200円、ふるさと納税の上限目安は60,699円と表示されました。入力した寄附済み額は20,000円です。

    基準例B0の項目 本番画面の表示値
    所得税等 93,700円
    住民税等 254,200円
    ふるさと納税上限目安 60,699円

    所得税等

    本番画面の表示値
    93,700円

    住民税等

    本番画面の表示値
    254,200円

    ふるさと納税上限目安

    本番画面の表示値
    60,699円

    この条件での画面表示であり、個々の寄附可能額を保証する数字ではありません。

    上限の数字だけでなく、給与収入、社会保険料、家族、控除が意図した条件になっているか見直します。「あなたの税金マップ」は、そのつながりを確かめるために使います。

    給与収入600万円から上限目安60,699円までを示すB0の税金マップ。
    架空のB0入力例。2026-10-23の本番画面。2026年所得税・2027年度住民税を用いた概算です。

    収入の見込みが変わったら

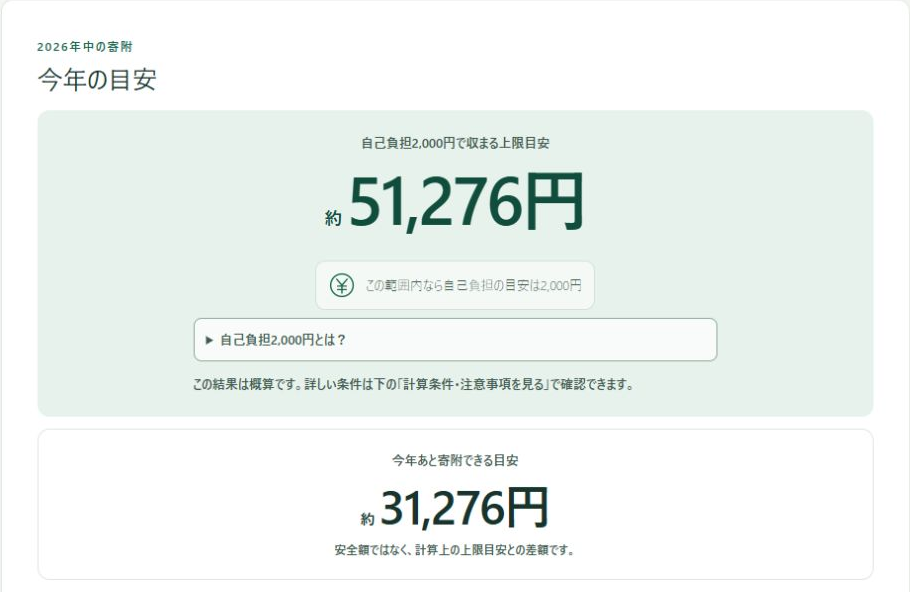
    賞与の見通しが変わった場合を比べてみます。ここでは変化の影響を見分けるため、給与収入を600万円から550万円へ変更し、家族・控除・社会保険料などは同じ設定に固定します。実際の家計では社会保険料等も変わり得るため、この比較をそのまま将来予測には使いません。

    給与収入だけを変更 基準B0:600万円 I1:550万円 I1−B0
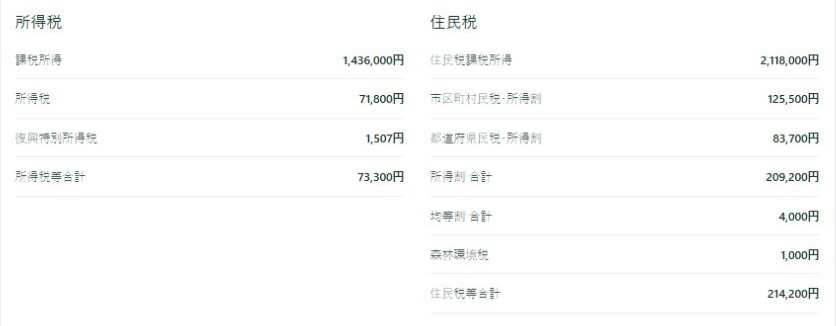
    所得税等 93,700円 73,300円 −20,400円
    住民税等 254,200円 214,200円 −40,000円
    上限目安 60,699円 51,276円 −9,423円

    所得税等

    基準B0:600万円
    93,700円
    I1:550万円
    73,300円
    I1−B0
    −20,400円

    住民税等

    基準B0:600万円
    254,200円
    I1:550万円
    214,200円
    I1−B0
    −40,000円

    上限目安

    基準B0:600万円
    60,699円
    I1:550万円
    51,276円
    I1−B0
    −9,423円

    この例では、収入見込みを下げると上限目安も下がりました。家族や掛金を変えた場合は、関連記事「去年と同じ寄附額でいい?今年の変化を比べてみる」で別々に確かめます。

    比較を終えたら、実際の見込みに合わせて関連する条件も更新し、再度確認します。

    判断前に確認すること

    自己負担2,000円は制度の基本。表示は内訳も確認する

    一定の上限内で必要な手続きをした場合、年間の対象寄附合計から2,000円を除いた部分について控除を受ける仕組みです。寄附先ごとに2,000円という意味ではありません。制度の概要と控除限度

    一方、このシミュレーターの詳細に表示される実質負担目安は、税額の端数処理によって2,000円と一致しない場合があります。詳細に2,018円と表示される例は、この端数処理を反映したものです。上限目安の見出しだけでなく、寄附済み分の内訳と概算の注意も確認してください。

    このツールの範囲を確認する

    計算対象外の所得や控除を、似た欄へまとめて入力しないでください。株式・配当・土地や建物の売却など、未対応の条件がある場合は、ツールの注意事項を確認し、必要に応じて税務署・自治体などへ相談してください。自治体を選べることと、すべての独自ルールを反映していることも別です。

    まず今年の条件を整理し、分かった数字から試算してみましょう。

    税・ふるさと納税シミュレーターで試算する
  • 去年と同じ寄附額でいい?今年の変化を比べてみる

    KOTTORI LIVING / 04 発見

    収入・家族・控除を、一つずつ。変わった数字と、その理由を読む。

    去年と年収が同じくらいでも、今年の家族や控除の条件が変わっていれば、ふるさと納税の上限も同じとは限りません。

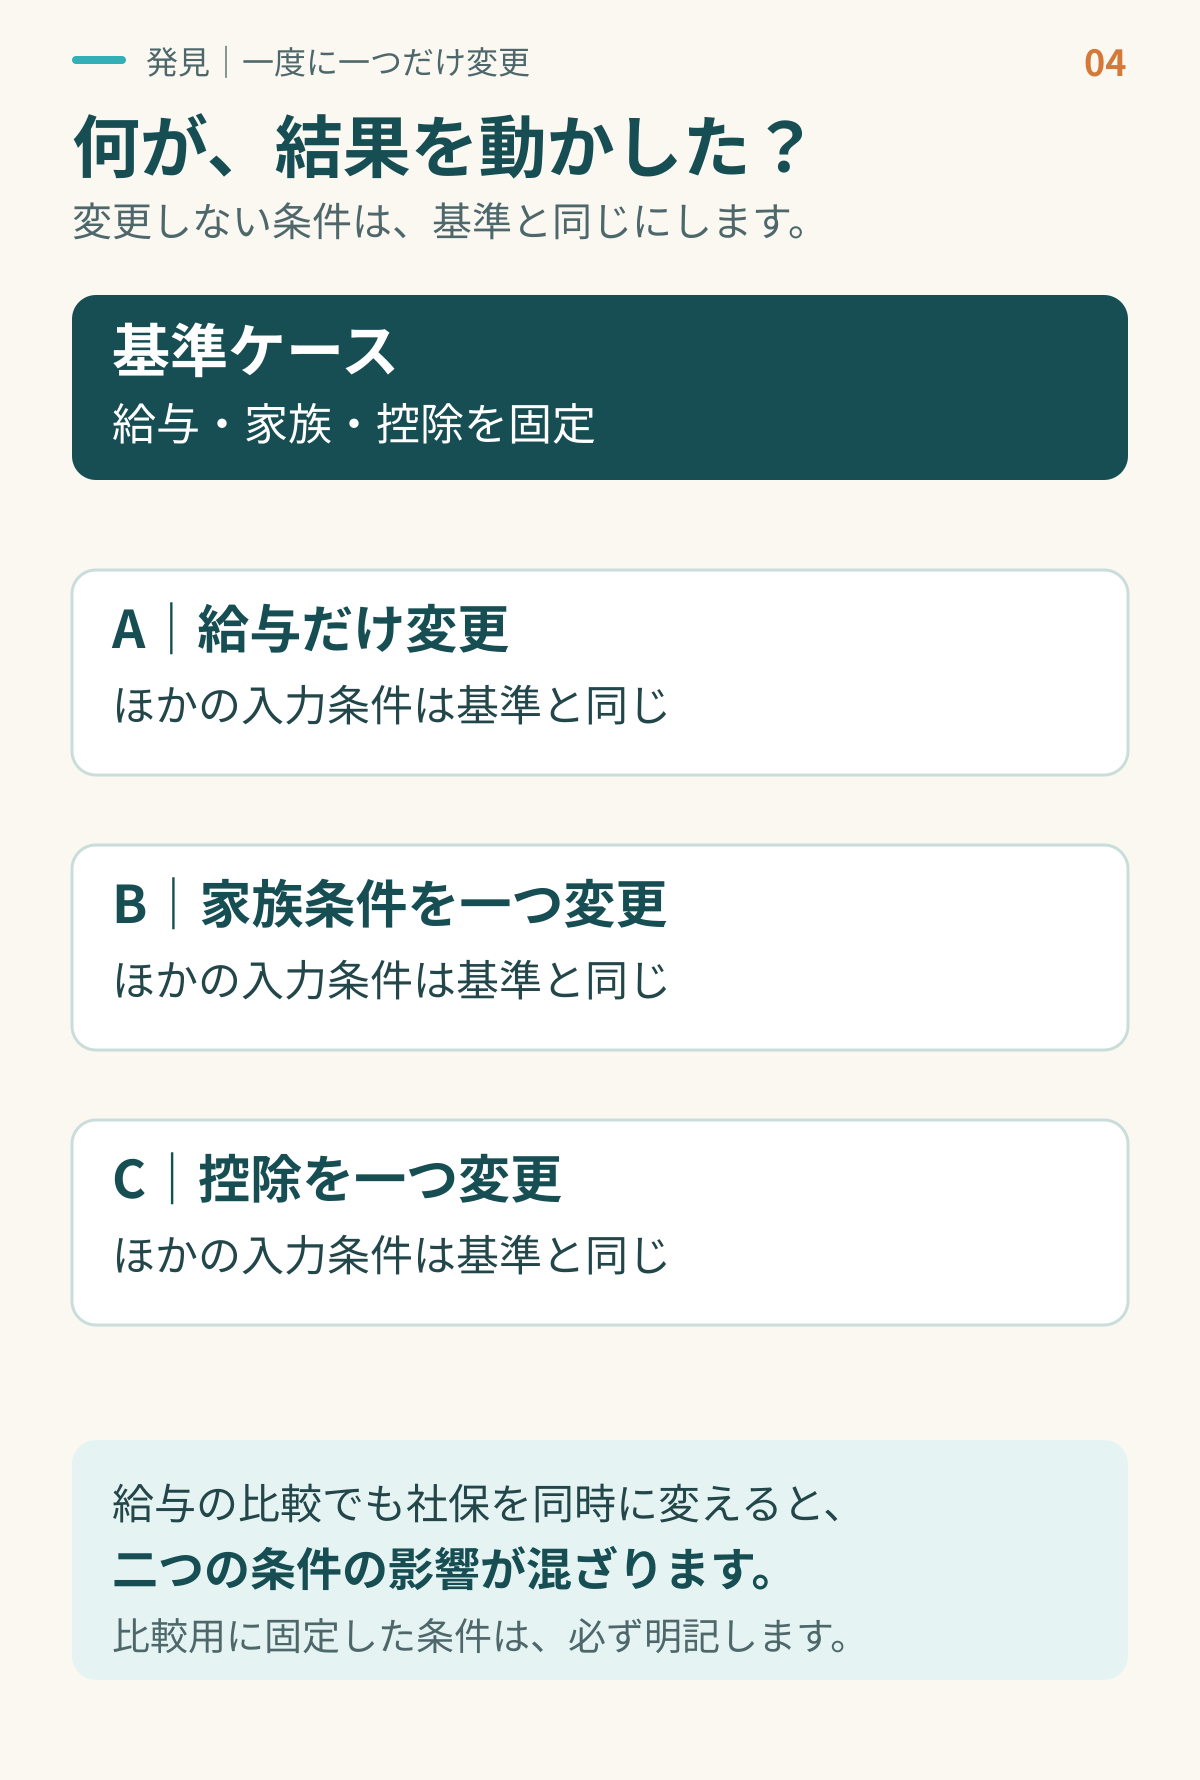
    何が影響したのかを見分けるには、条件をまとめて変えるより、一つずつ比べる方法が役立ちます。ここでは①の使い方記事と同じ架空の入力例を基準にします。

    まず比較の基準を固定する

    基準へ戻りながら収入、家族、控除を一つずつ変更する比較手順。
    比較の手順を示す説明図です。各ケースはB0から独立して変更します。

    基準の入力は、給与収入600万円、社会保険料の実額90万円、配偶者38歳・所得見込み0円、扶養親族なし、iDeCo等の掛金14万4,000円、新契約の一般生命保険料支払額8万円、地震保険料支払額2万円です。寄附済み額は2万円、申告方法は確定申告とします。すべて架空の教材設定です。

    本人は2026年末40歳という架空設定です(社保実額方式には本人年齢の入力欄がありません)。給与以外の所得はなし、住所は神奈川県横浜市、生活扶助は受けない設定とし、住民税の所得割・均等割・森林環境税は自動判定を使いました。配偶者の障害者控除は該当なし、同居チェックはなし。生命保険の他区分と旧長期損害保険は0円、本人の障害者・ひとり親等・勤労学生の控除は選んでいません。横浜市を選択していますが、ツールは自治体独自の税率・上乗せ等を反映しない概算です。

    比較を始める前に、住所や申告方法も含めた入力条件を記録します。戻る先が決まっていれば、前の変更を残したまま次の比較へ進むのを防げます。

    比較1 収入だけを変える

    給与収入を600万円から550万円へ変更します。家族・掛金など他の入力条件は基準と同じにします。

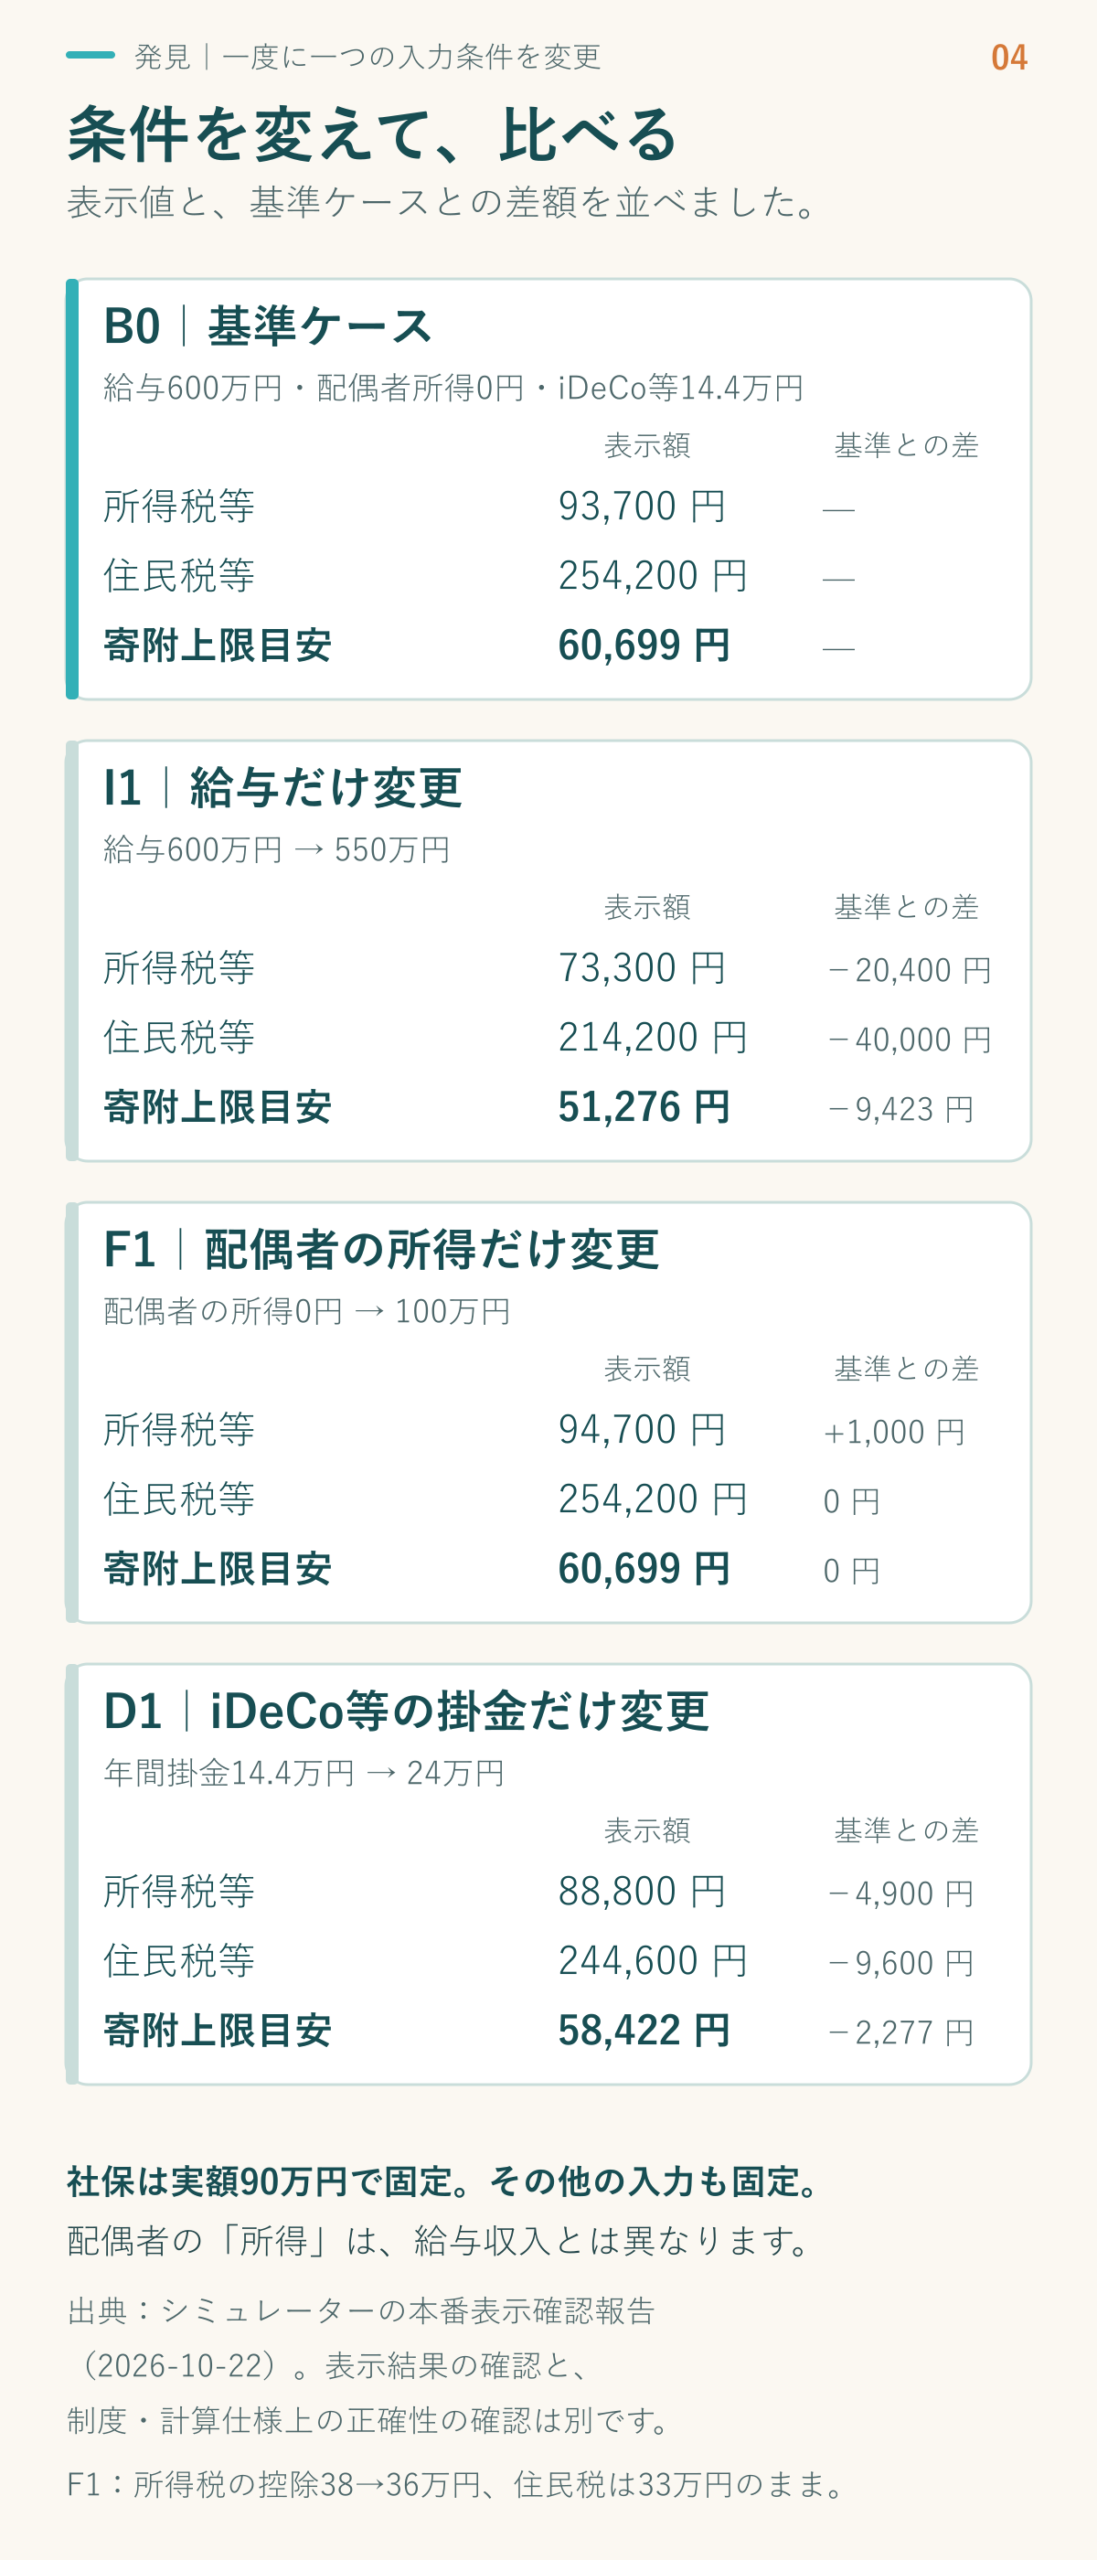
    この条件では、上限目安は60,699円から51,276円へ、9,423円下がりました。所得税等・住民税等も下がっています。

    ここでは、収入の変化を見るために社会保険料も実額90万円で固定しています。現実には、収入の変化に伴って社会保険料なども変わり得ます。比較のための設定と、実際の家計の見込みは分けて考えてください。

    比較2 家族の条件だけを変える

    いったん基準の給与収入600万円へ戻し、配偶者の所得見込みだけを0円から100万円へ変更します。ここで入力するのは「給与収入」ではなく「所得」です。年齢や本人の収入などは変えません。

    本番の表示では、所得税等が93,700円から94,700円へ1,000円増えた一方、住民税等254,200円と上限目安60,699円は同じでした。

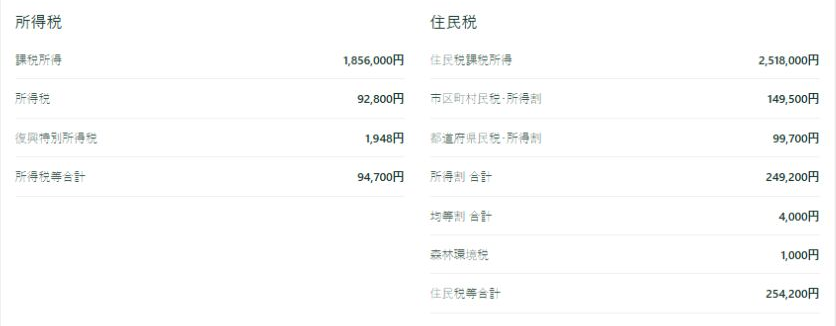
    今回の条件では、所得税側の配偶者関係控除が、B0の配偶者控除38万円からF1の配偶者特別控除36万円へ変わります。一方、住民税側は配偶者控除33万円から配偶者特別控除33万円となり、控除額は変わりません。配偶者特別控除の金額

    確認項目 B0 F1
    所得税側の配偶者関係控除 配偶者控除380,000円 配偶者特別控除360,000円
    住民税側の配偶者関係控除 配偶者控除330,000円 配偶者特別控除330,000円
    所得税の課税所得 1,836,000円 1,856,000円
    所得税率の区分 5% 5%
    住民税課税所得 2,518,000円 2,518,000円
    住民税所得割合計 249,200円 249,200円

    所得税側の配偶者関係控除

    B0
    配偶者控除380,000円
    F1
    配偶者特別控除360,000円

    住民税側の配偶者関係控除

    B0
    配偶者控除330,000円
    F1
    配偶者特別控除330,000円

    所得税の課税所得

    B0
    1,836,000円
    F1
    1,856,000円

    所得税率の区分

    B0
    5%
    F1
    5%

    住民税課税所得

    B0
    2,518,000円
    F1
    2,518,000円

    住民税所得割合計

    B0
    249,200円
    F1
    249,200円

    所得税側は控除が2万円減って課税所得が増えますが、どちらも5%の税率区分です。住民税側は控除額と所得割額が同じで、寄附上限の計算に関係する所得税率の区分も変わらないため、この条件では上限目安が同じ60,699円となりました。所得税等の納付額そのものを上限額へ比例させる計算ではありません。所得税の税率・ふるさと納税の控除の仕組み

    これは今回の架空条件の比較です。配偶者の所得が変わっても、いつも上限が変わらないという意味ではありません。

    税の配偶者・扶養関係には、本人と家族の所得、年齢などの条件があります。「配偶者が働き始めた」「扶養から外れた」という言葉だけで入力を決めず、どの制度のどの条件が変わったのか確かめます。

    比較3 控除の入力だけを変える

    もう一度基準へ戻し、iDeCo等の年間掛金入力だけを14万4,000円から24万円へ変更します。給与収入と家族の条件はそのままです。

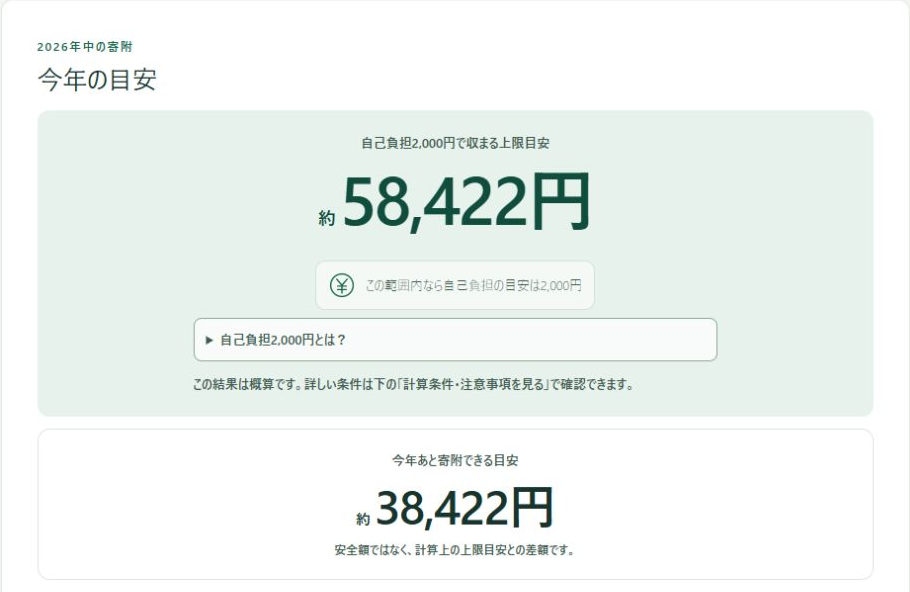
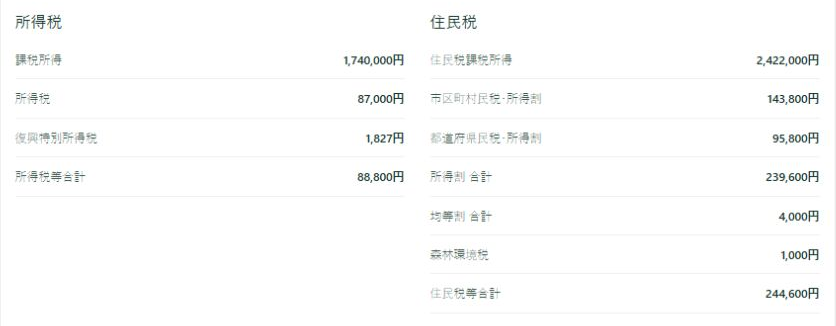
    この条件では、所得税等は88,800円、住民税等は244,600円、上限目安は58,422円と表示されました。基準と比べ、上限目安は2,277円下がっています。

    これは、掛金額を増やすことを勧める例ではありません。加入制度による条件や上限、資金の使い方を確認する必要があります。所得控除が増えることと、ふるさと納税で使える上限が増えることを、同じ意味にしないようにします。小規模企業共済等掛金控除

    比較結果を同じものさしで並べる

    B0 基準

    変更なし

    給与 6,000,000円
    配偶者所得 0円
    掛金 144,000円

    ふるさと納税 上限目安60,699 円

    上限のB0差:—

    所得税等
    93,700円
    B0差 —
    住民税等
    254,200円
    B0差 —

    共通:社保実額90万円。変更した項目以外はB0と同じ。

    B0の実画面を見る
    B0の上限目安60,699円を示す本番画面。
    B0:変更なし。2026-10-22実測。給与6,000,000円、配偶者所得0円、掛金144,000円、社保実額90万円。
    B0の所得税等93,700円・住民税等254,200円を示す本番画面。
    B0:変更なし。2026-10-22実測。給与6,000,000円、配偶者所得0円、掛金144,000円、社保実額90万円。

    I1 収入

    給与600万円 → 550万円

    給与 5,500,000円
    配偶者所得 0円
    掛金 144,000円

    ふるさと納税 上限目安51,276 円

    上限のB0差:−9,423円

    所得税等
    73,300円
    B0差 −20,400円
    住民税等
    214,200円
    B0差 −40,000円

    共通:社保実額90万円。変更した項目以外はB0と同じ。

    I1の実画面を見る
    I1の上限目安51,276円を示す本番画面。
    I1:給与600万円 → 550万円。2026-10-22実測。給与5,500,000円、配偶者所得0円、掛金144,000円、社保実額90万円。
    I1の所得税等73,300円・住民税等214,200円を示す本番画面。
    I1:給与600万円 → 550万円。2026-10-22実測。給与5,500,000円、配偶者所得0円、掛金144,000円、社保実額90万円。

    F1 家族

    配偶者所得0円 → 100万円

    給与 6,000,000円
    配偶者所得 1,000,000円
    掛金 144,000円

    ふるさと納税 上限目安60,699 円

    上限のB0差:0円

    所得税等
    94,700円
    B0差 +1,000円
    住民税等
    254,200円
    B0差 0円

    共通:社保実額90万円。変更した項目以外はB0と同じ。

    F1の実画面を見る
    F1の上限目安60,699円を示す本番画面。
    F1:配偶者所得0円 → 100万円。2026-10-22実測。給与6,000,000円、配偶者所得1,000,000円、掛金144,000円、社保実額90万円。
    F1の所得税等94,700円・住民税等254,200円を示す本番画面。
    F1:配偶者所得0円 → 100万円。2026-10-22実測。給与6,000,000円、配偶者所得1,000,000円、掛金144,000円、社保実額90万円。

    D1 控除

    年間掛金14.4万円 → 24万円

    給与 6,000,000円
    配偶者所得 0円
    掛金 240,000円

    ふるさと納税 上限目安58,422 円

    上限のB0差:−2,277円

    所得税等
    88,800円
    B0差 −4,900円
    住民税等
    244,600円
    B0差 −9,600円

    共通:社保実額90万円。変更した項目以外はB0と同じ。

    D1の実画面を見る
    D1の上限目安58,422円を示す本番画面。
    D1:年間掛金14.4万円 → 24万円。2026-10-22実測。給与6,000,000円、配偶者所得0円、掛金240,000円、社保実額90万円。
    D1の所得税等88,800円・住民税等244,600円を示す本番画面。
    D1:年間掛金14.4万円 → 24万円。2026-10-22実測。給与6,000,000円、配偶者所得0円、掛金240,000円、社保実額90万円。

    金額はこの架空入力に対する本番表示です。差分は表示値から計算したもので、税法計算の正確性を独立に確認したものではありません。

    B0・I1・F1・D1の税額と上限目安、B0との差額を並べた比較図。
    2026-10-22の架空条件の本番表示を整理。社保は実額90万円に固定しています。

    2026-10-22の架空条件の本番表示を整理。社保は実額90万円に固定しています。

    4ケースの比較図をまとめて見る
    B0・I1・F1・D1の税額と上限目安、B0との差額を並べた比較図。

    結果を見るときは、上限だけでなく、所得や控除の表示も合わせて確認します。制度には段階や上限、端数処理があるため、入力の増減と結果の増減が単純な比例になるとは限りません。

    比較の後は実際の今年の条件へ戻す

    一条件ずつの比較は、どの入力が影響したかを整理するための方法です。寄附の判断に使う最後の試算では、今年の収入、家族、控除、社会保険料を、分かっている範囲で実情に合わせて入力し直します。

    分からない項目を推測したまま、上限の数字だけを採用しないでください。必要な手続きと控除限度があることも忘れずに確認します。ふるさと納税の制度と手続き

    税・ふるさと納税シミュレーターで試算する