毎年、勤務先から届く住民税の通知書。「毎月いくら引かれるか」は分かっても、所得や控除の欄まで読もうとすると戸惑うことがあります。
この記事では、通知書のどこを見ればよいか、数字がどのようにつながるかを順番に確認します。中心に使うのは2026年度課税・2025年所得の東京23区の学習用架空モデルです。実際の自治体が発行した通知書ではありません。地域差は2025年度課税・2024年所得の大阪市公式見本と比べます。どちらも全国共通の唯一の様式ではなく、2027年度の正式様式・税制を示すものではありません。
1 住民税通知書が届いたら、まず確認すること
会社員が勤務先から受け取るのは、給与から天引きする税額を知らせる「特別徴収税額の決定・変更通知書(納税義務者用)」などの通知書です。名称や欄の配置は自治体によって異なります。自分で納める普通徴収の納税通知書とは、用紙や納付の時期が違います。
最初に、対象年度、自分宛ての通知書か、年間の特別徴収税額、毎月の徴収額を確認します。2026年度住民税は、原則として2025年1月〜12月の所得をもとに計算されます。その年の給与と、前年の所得を混同しないようにしましょう。
年間の徴収額は、住民税の所得割・均等割と、住民税とあわせて徴収される国税の森林環境税で構成されます。給与天引き以外にも自分で納める金額がある場合は、手元の通知書を合わせて確認してください。
2 東京23区の架空通知書を見てみよう
まず全体図で、どの欄に何があるかをつかみます。細かな数字は、このあとに掲載する部分拡大図で確認できます。
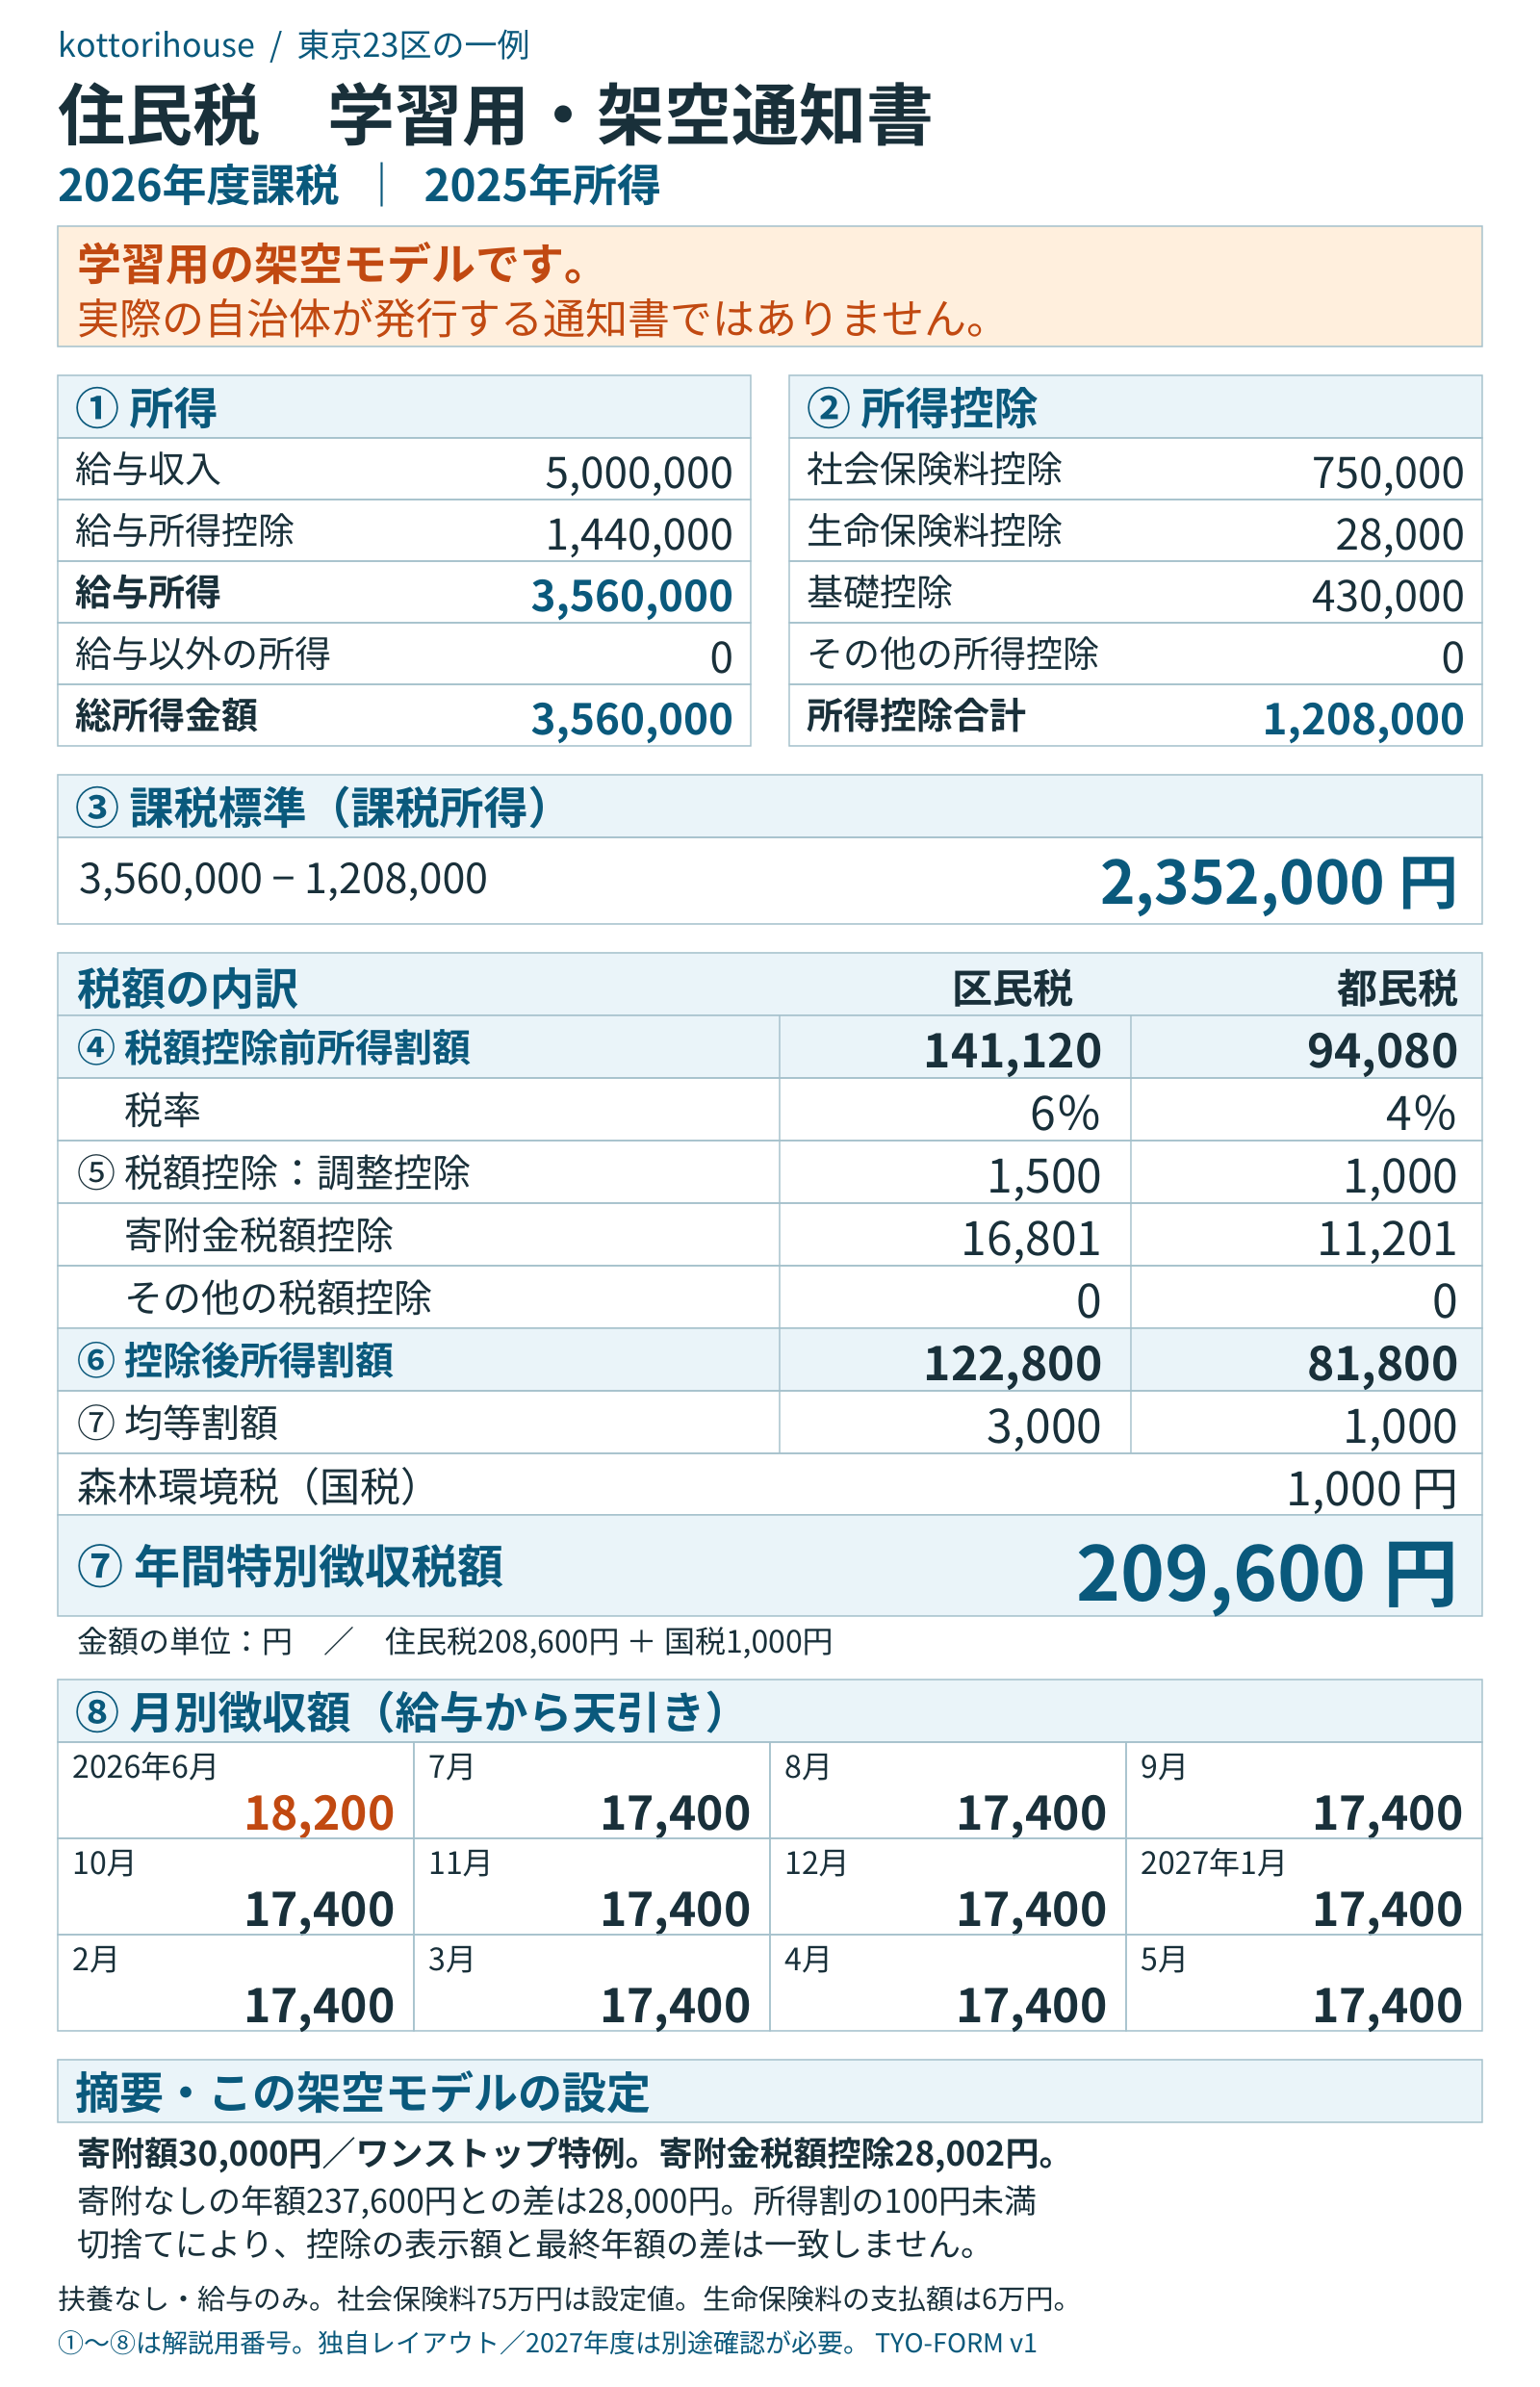
このモデルは、給与収入500万円、給与以外の所得なし、扶養親族なしの会社員を想定しています。社会保険料控除は75万円、新制度の一般生命保険料の年間支払額は6万円、対象となる自治体への寄附は3万円と設定しました。住宅ローン控除・地震保険料控除などは設定していません。
①給与所得 → ②所得控除 → ③課税標準 → ④税額控除前所得割 → ⑤税額控除 → ⑥税額控除後所得割 → ⑦年間特別徴収税額 → ⑧月別徴収額の順に読みます。番号はこの記事の学習用の案内です。実際の自治体の通知書に同じ番号が付いているわけではありません。
3 給与収入から年税額まで計算してみよう
計算全体の見通しを、先にフロー図で確認しましょう。所得から差し引く控除と、税額から差し引く控除の位置がポイントです。
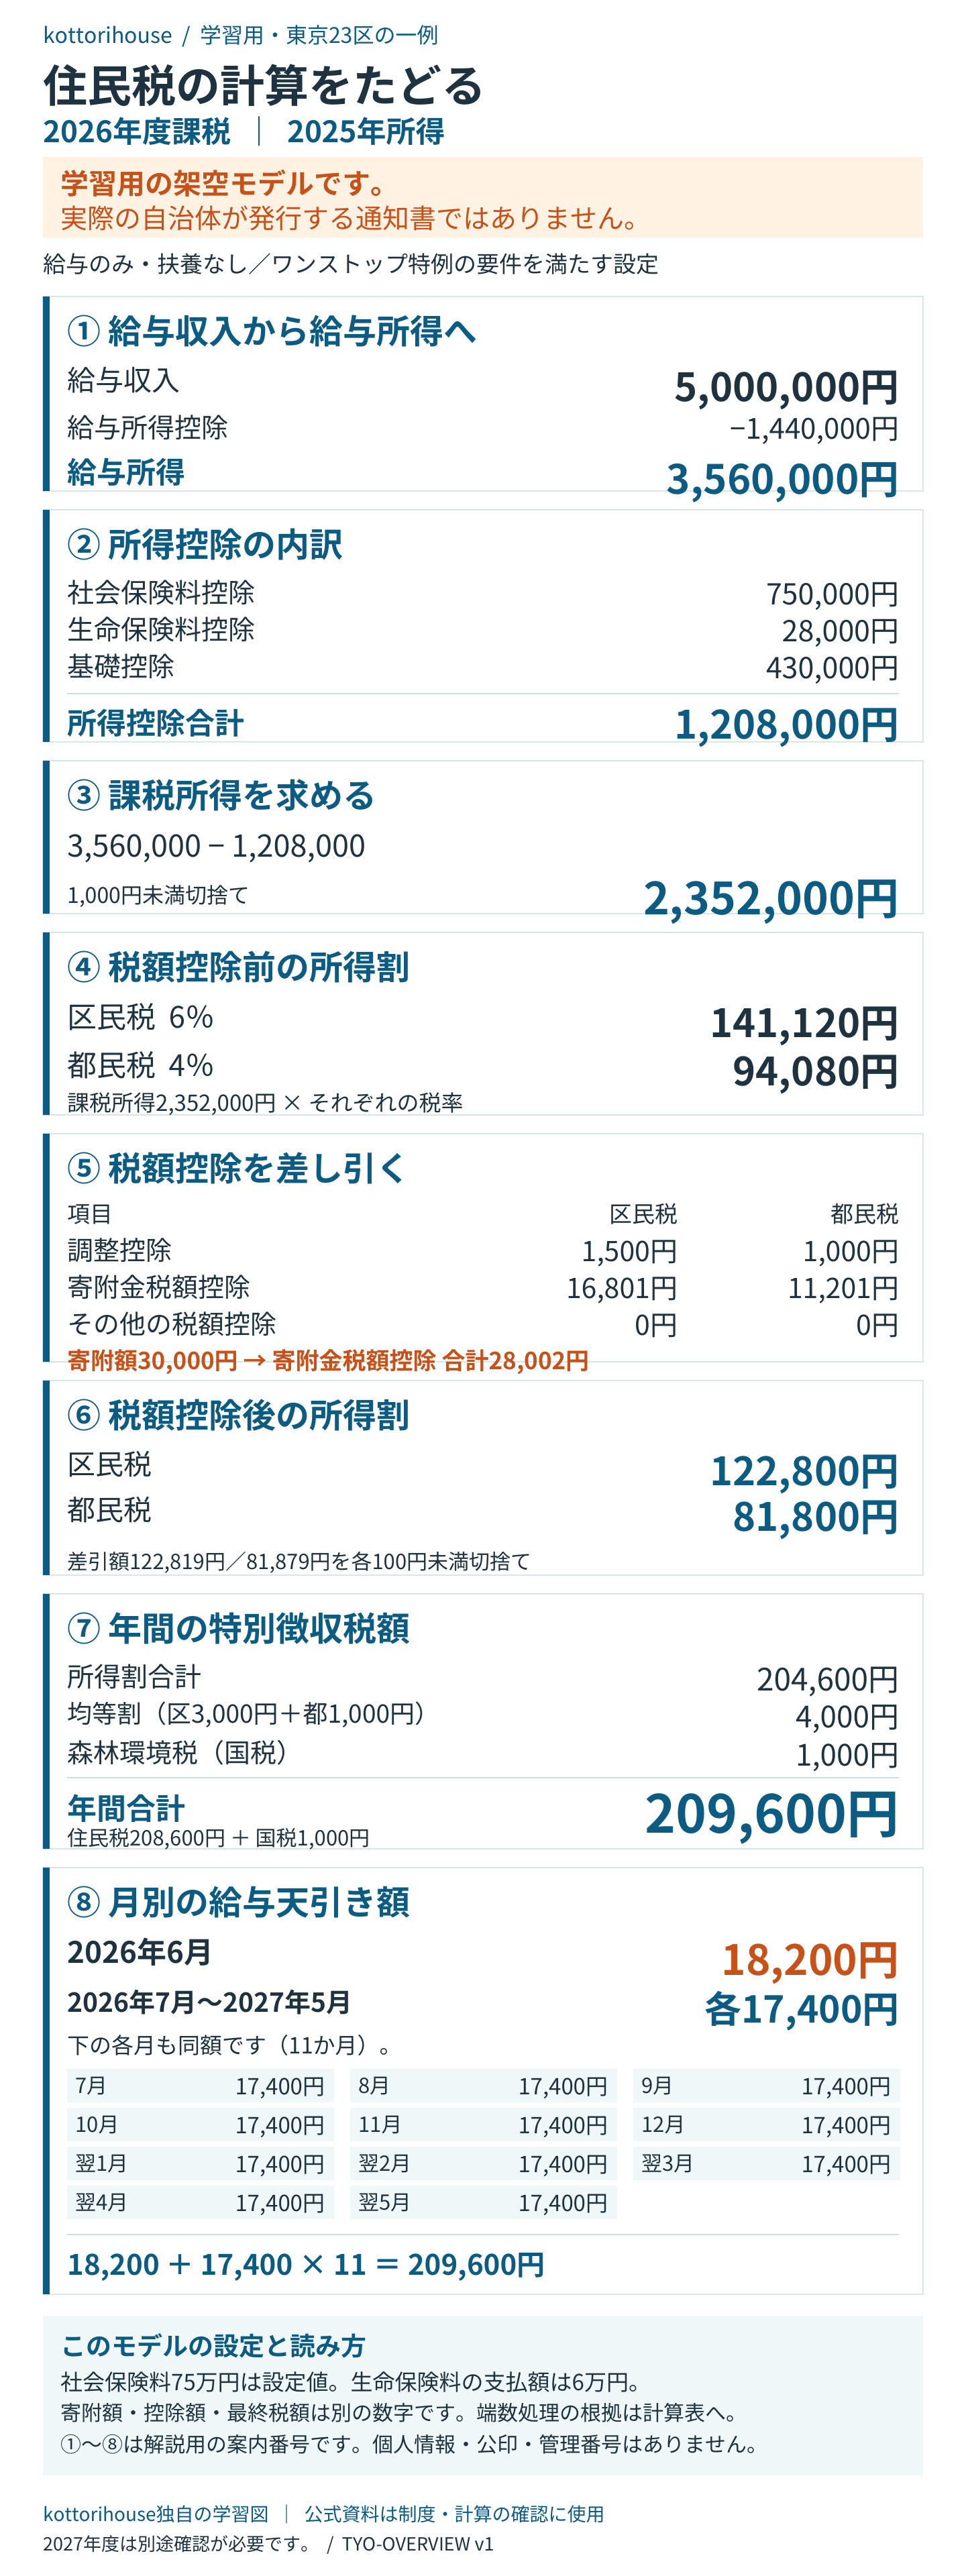
ここからは帳票の各欄を拡大し、数字の意味を確かめます。
① 給与収入から給与所得へ
給与収入は給与や賞与などの収入、給与所得は給与所得控除などを反映した後の金額です。手取り額とは異なります。モデルの所得欄を見てみましょう。
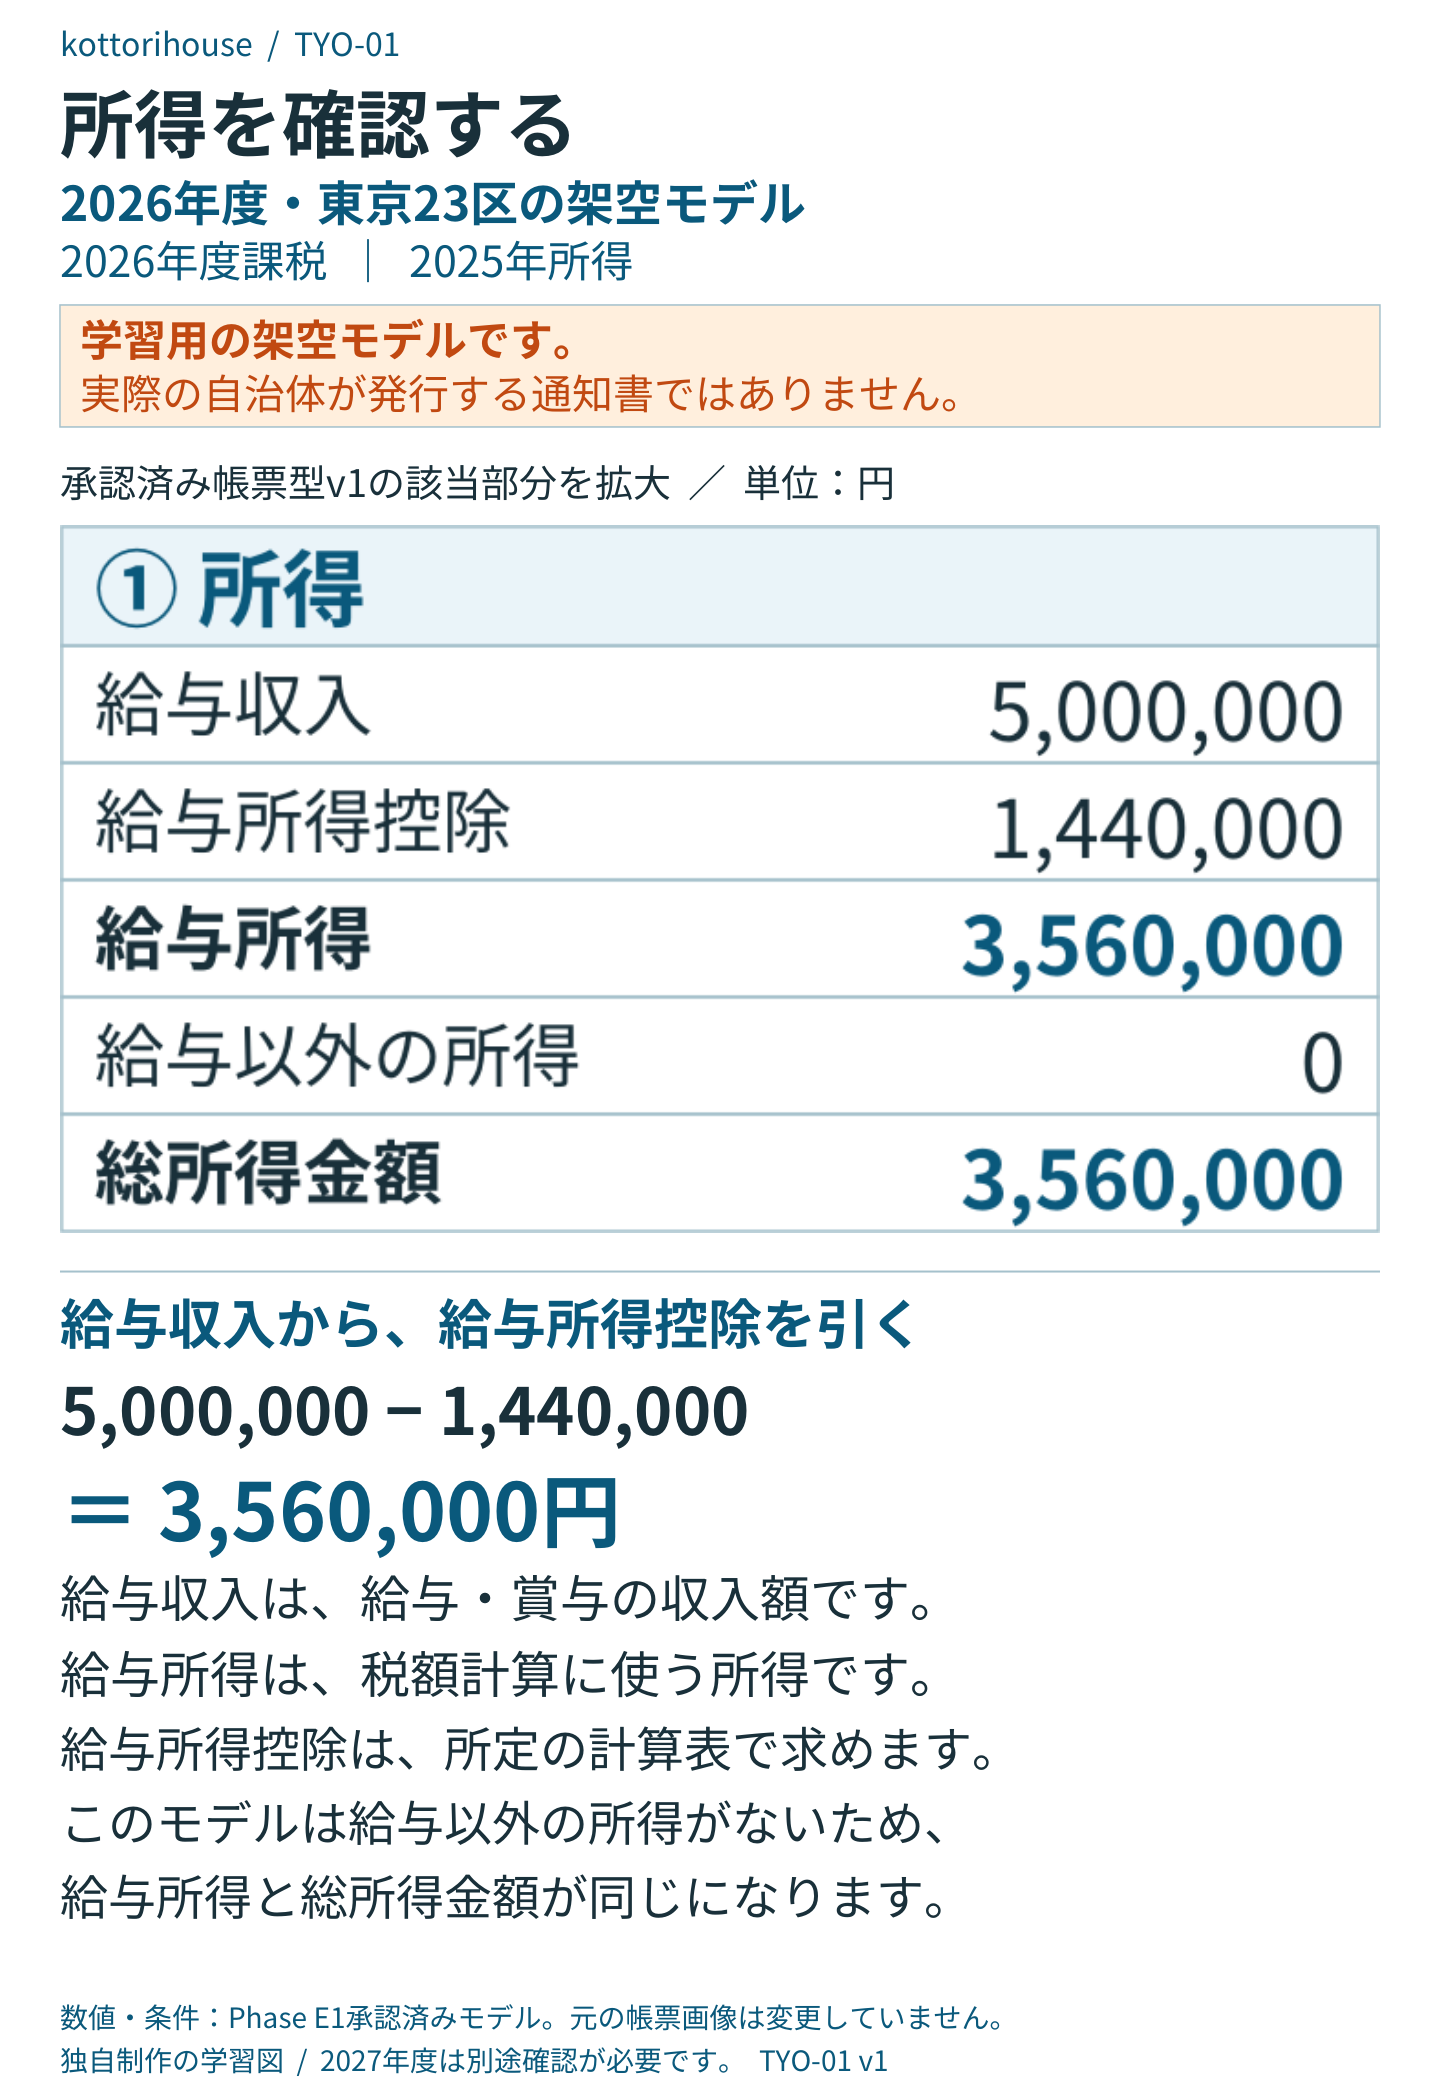
給与収入5,000,000円 − 給与所得控除1,440,000円 = 給与所得3,560,000円です。このモデルでは、対象年度・収入額に適用される計算により、給与所得控除は5,000,000円×20%+440,000円となります。
実際の確認では、源泉徴収票の「支払金額」「給与所得控除後の金額」などが手掛かりです。収入額や年度によって計算表が異なり、所得金額調整控除などが適用される場合もあります。
② 所得控除を合計する
所得控除は、保険料の支払いなどの事情に応じて所得から差し引く金額です。支払額と控除額が同じとは限りません。
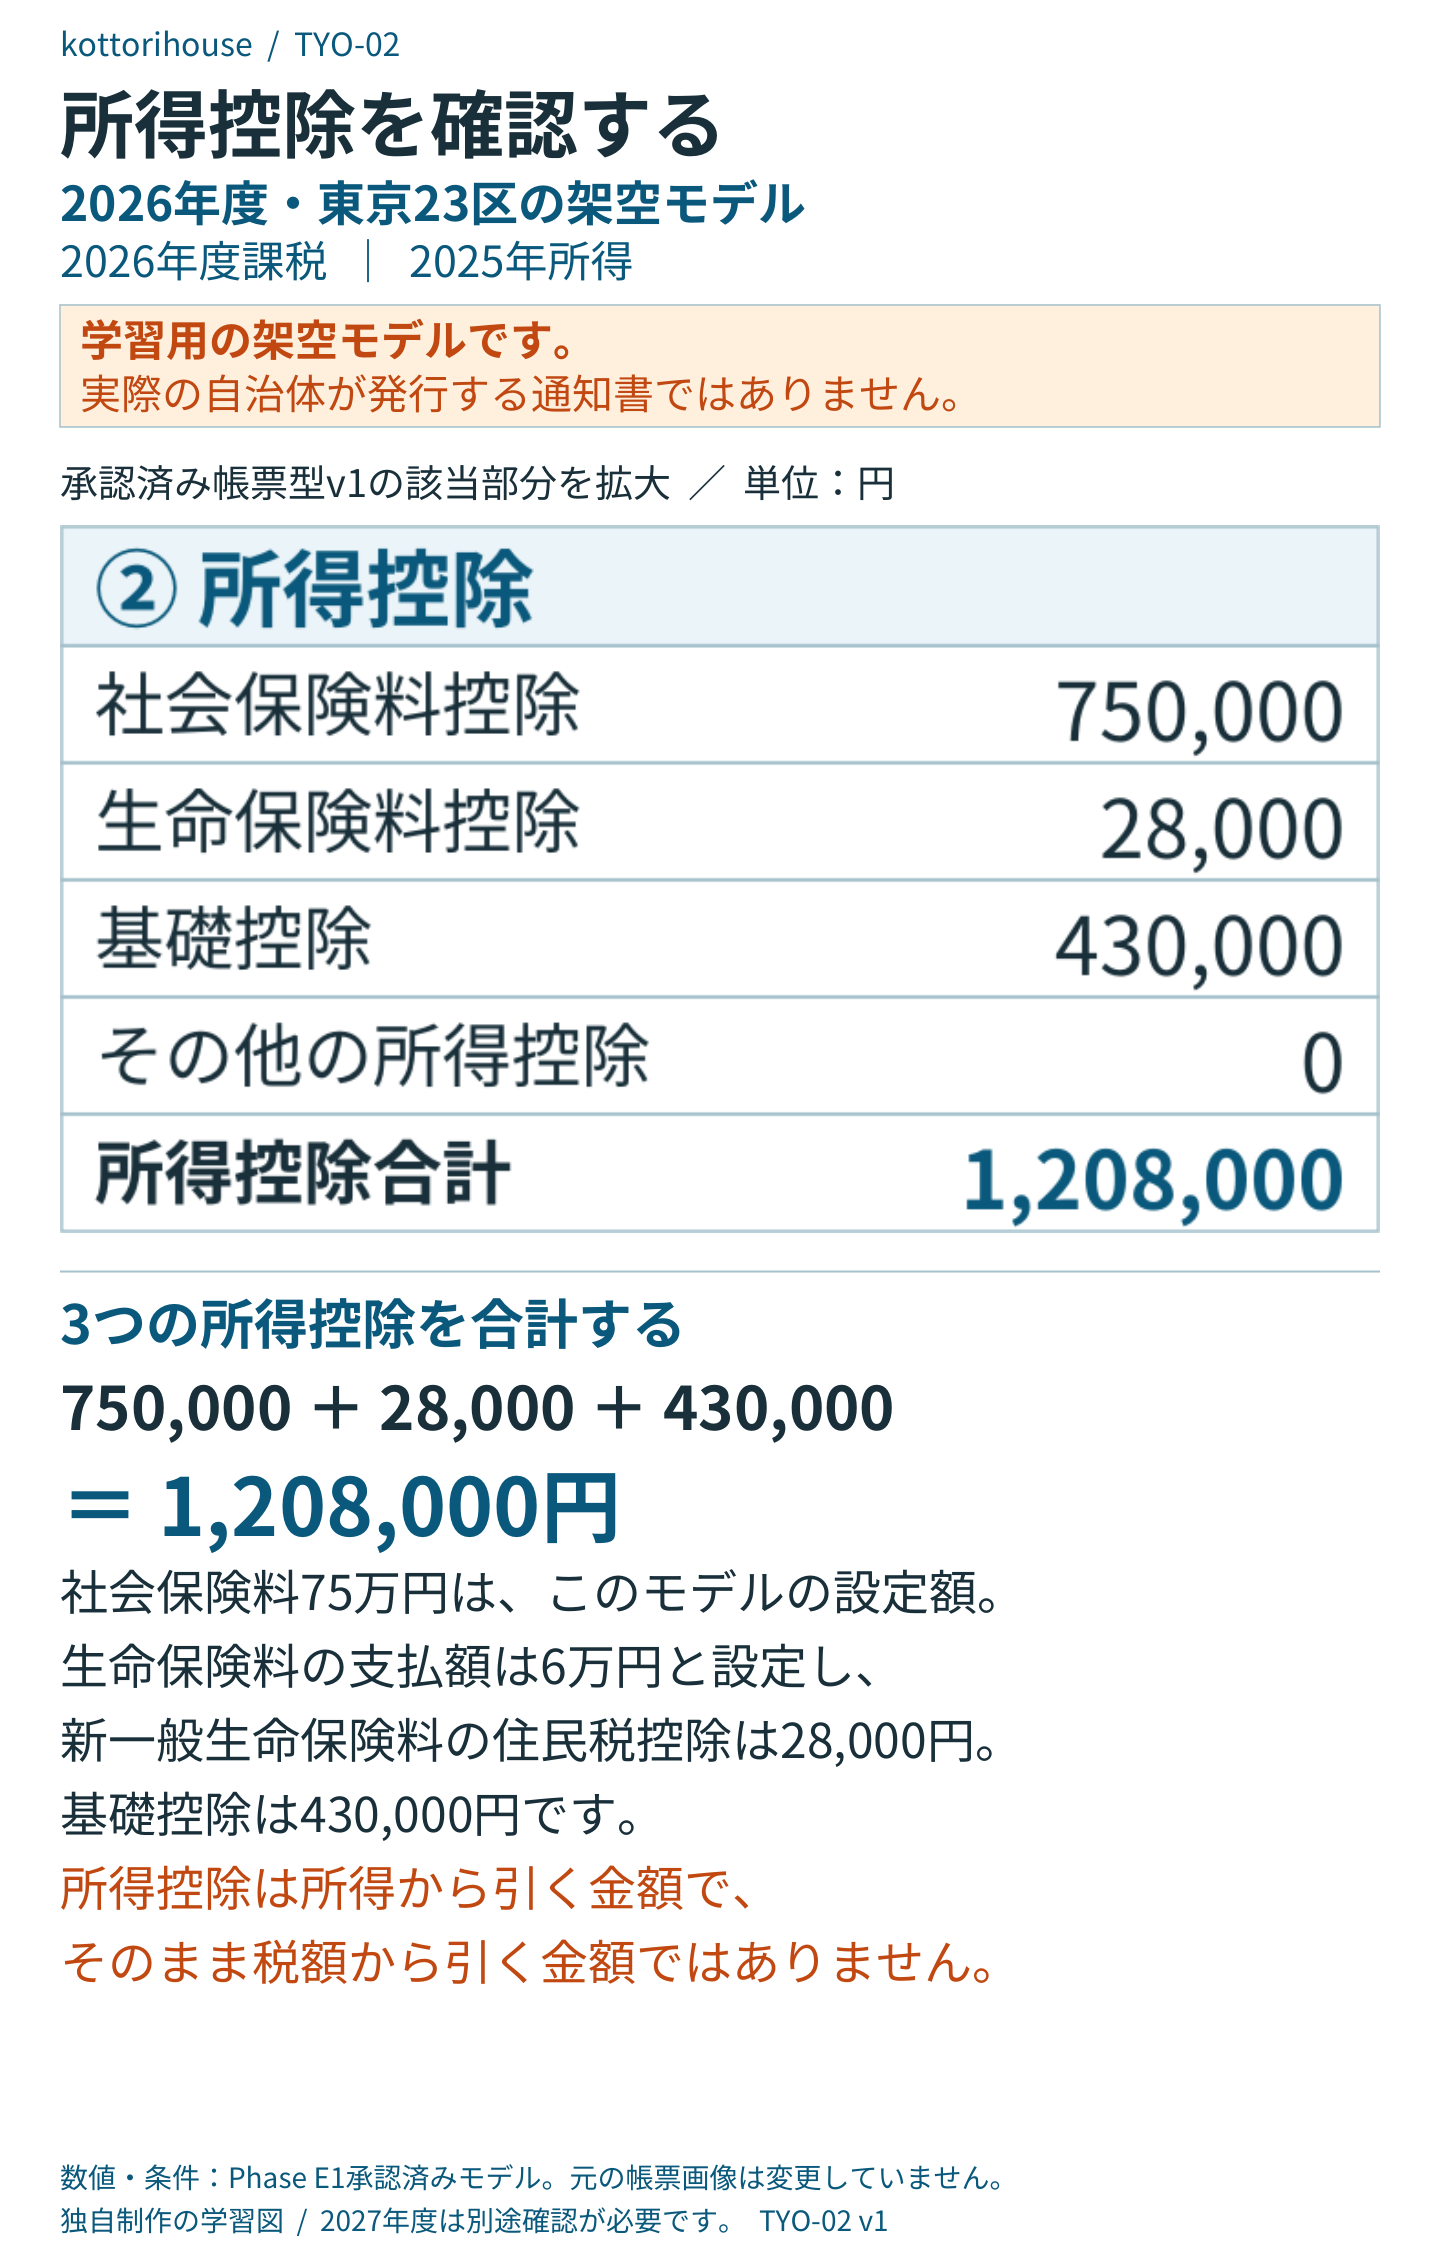
本モデルの内訳は、社会保険料控除750,000円、生命保険料控除28,000円、基礎控除430,000円です。合計は1,208,000円になります。
社会保険料75万円は、この架空人物が本人負担で支払った年間額として設定したものです。給与500万円から料率を推測した値ではありません。新制度の一般生命保険料は年間6万円の支払いに対し、住民税の控除額が28,000円となる条件です。所得税と住民税の控除額は異なるため、源泉徴収票の控除合計をそのまま転記して比べないようにしましょう。
③ 課税標準を求める
所得から所得控除を引くと、所得割の税率を掛けるもとになる金額が分かります。
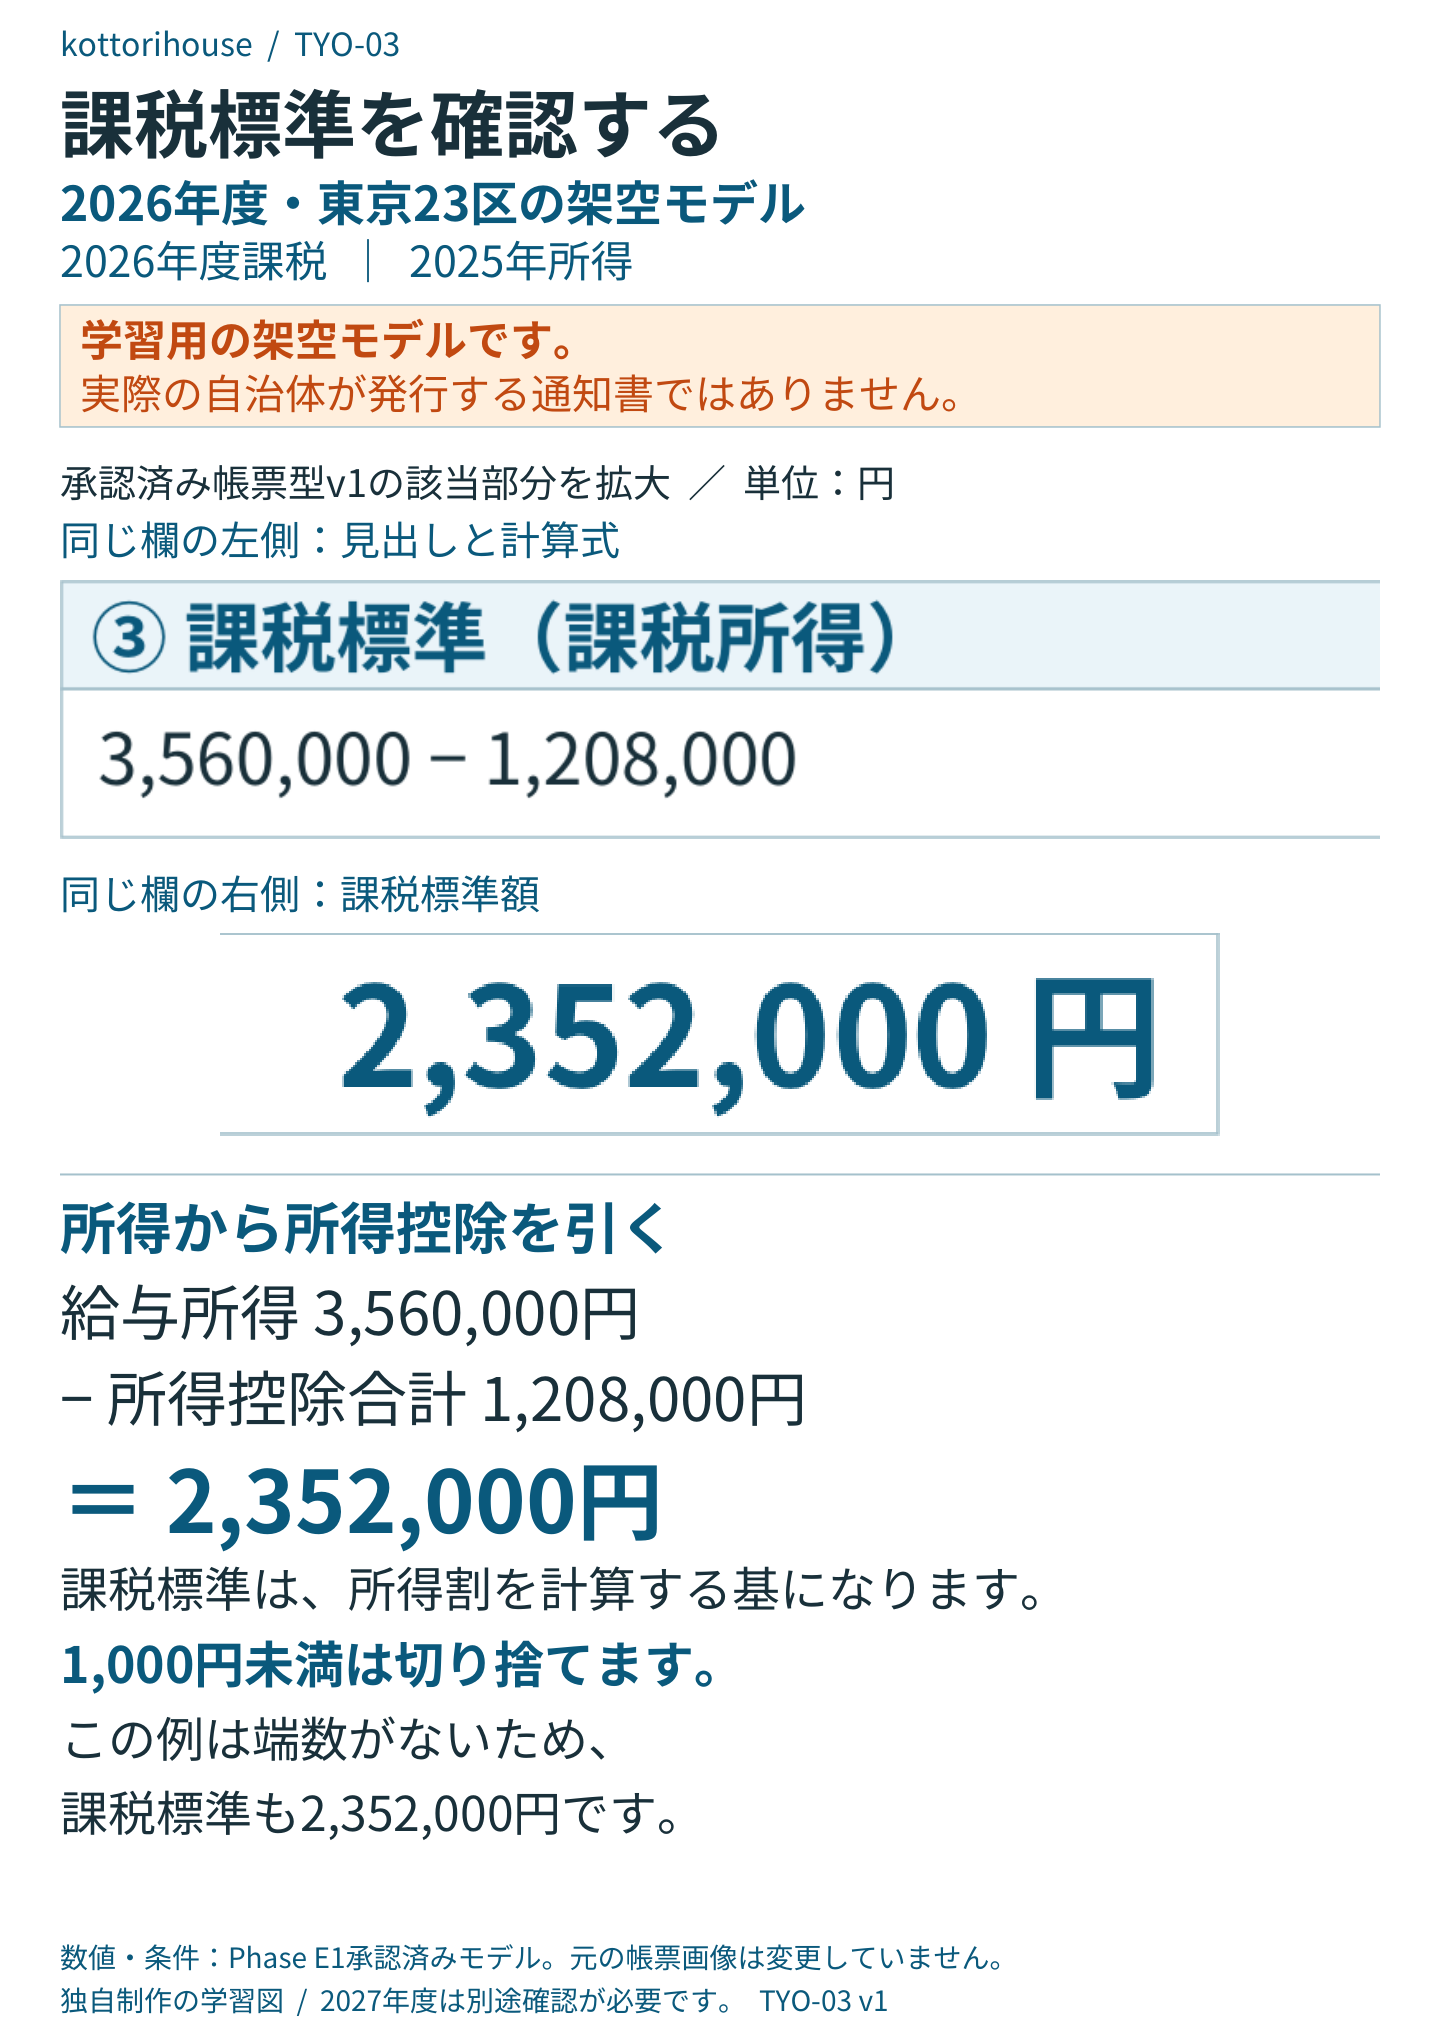
3,560,000円 − 1,208,000円 = 2,352,000円です。課税標準は1,000円未満を切り捨てますが、本モデルには切り捨てる端数がありません。給与以外の所得や損失の繰越しなどがあると、この簡単な差引きだけでは再現できない場合があります。
④ 税額控除前の所得割を計算する
東京23区の本モデルでは、課税標準に区民税6%・都民税4%を掛けます。
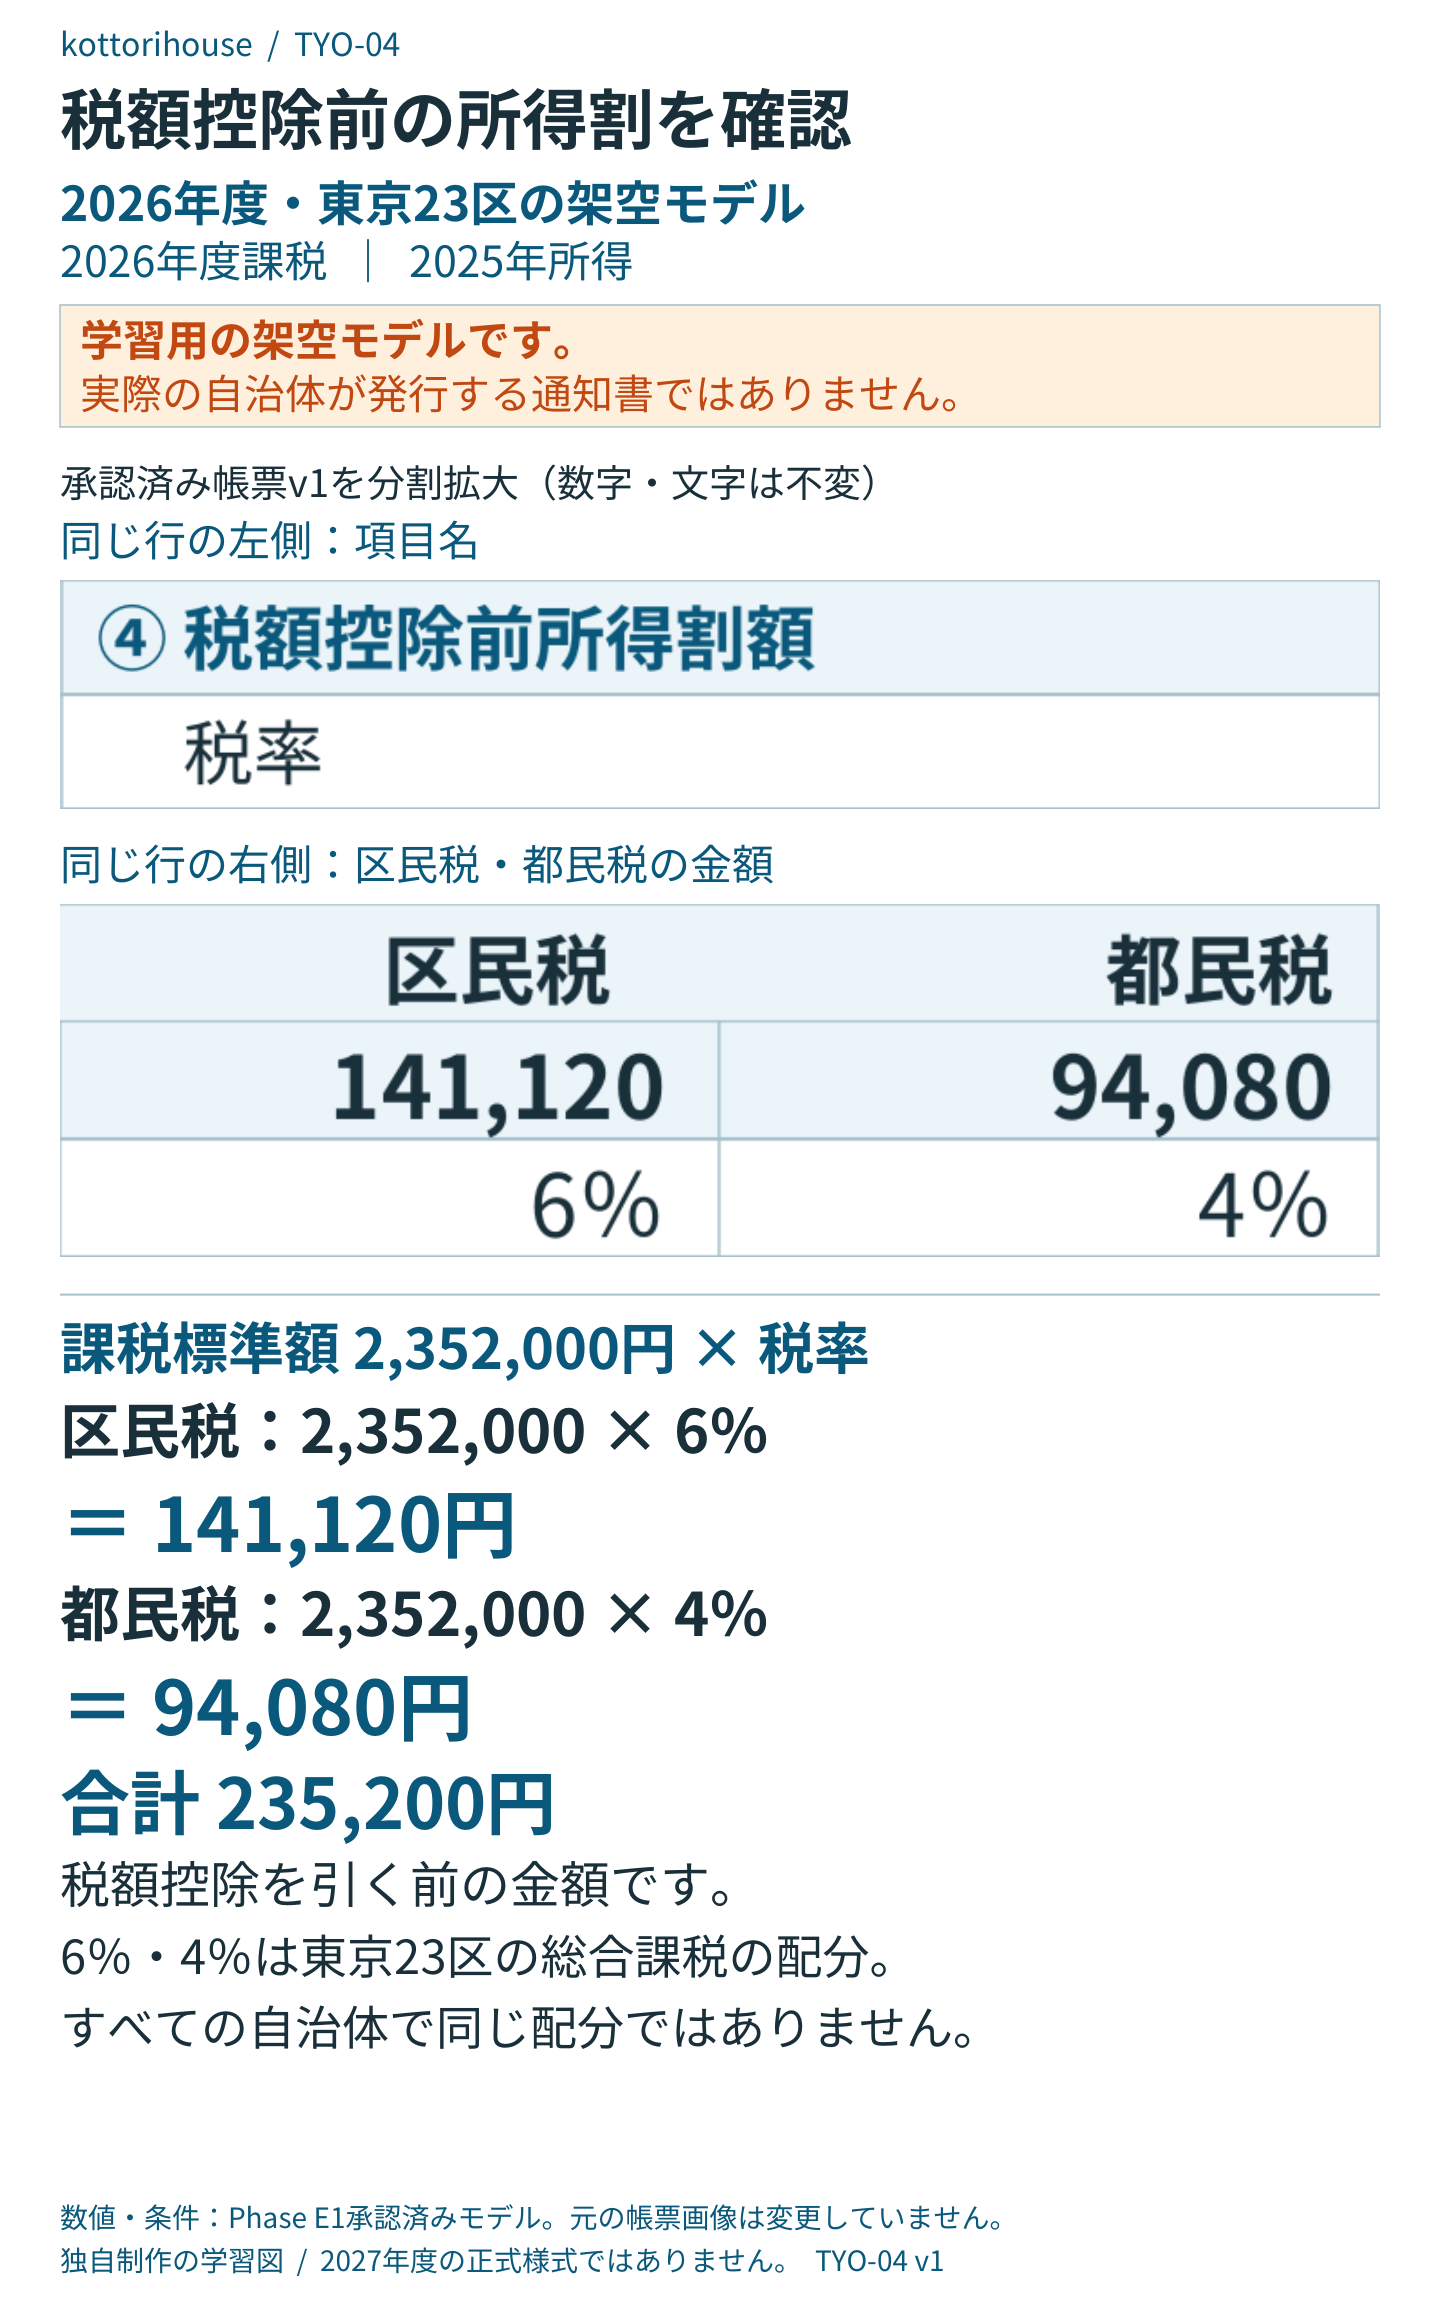
区民税は2,352,000円×6%=141,120円、都民税は2,352,000円×4%=94,080円。合計は235,200円です。これは、税額控除をまだ差し引いていない段階の所得割です。
⑤ 税額控除を確認する
所得控除が所得から差し引く仕組みであるのに対し、税額控除は計算した税金から差し引きます。二つの控除を区別して見ます。
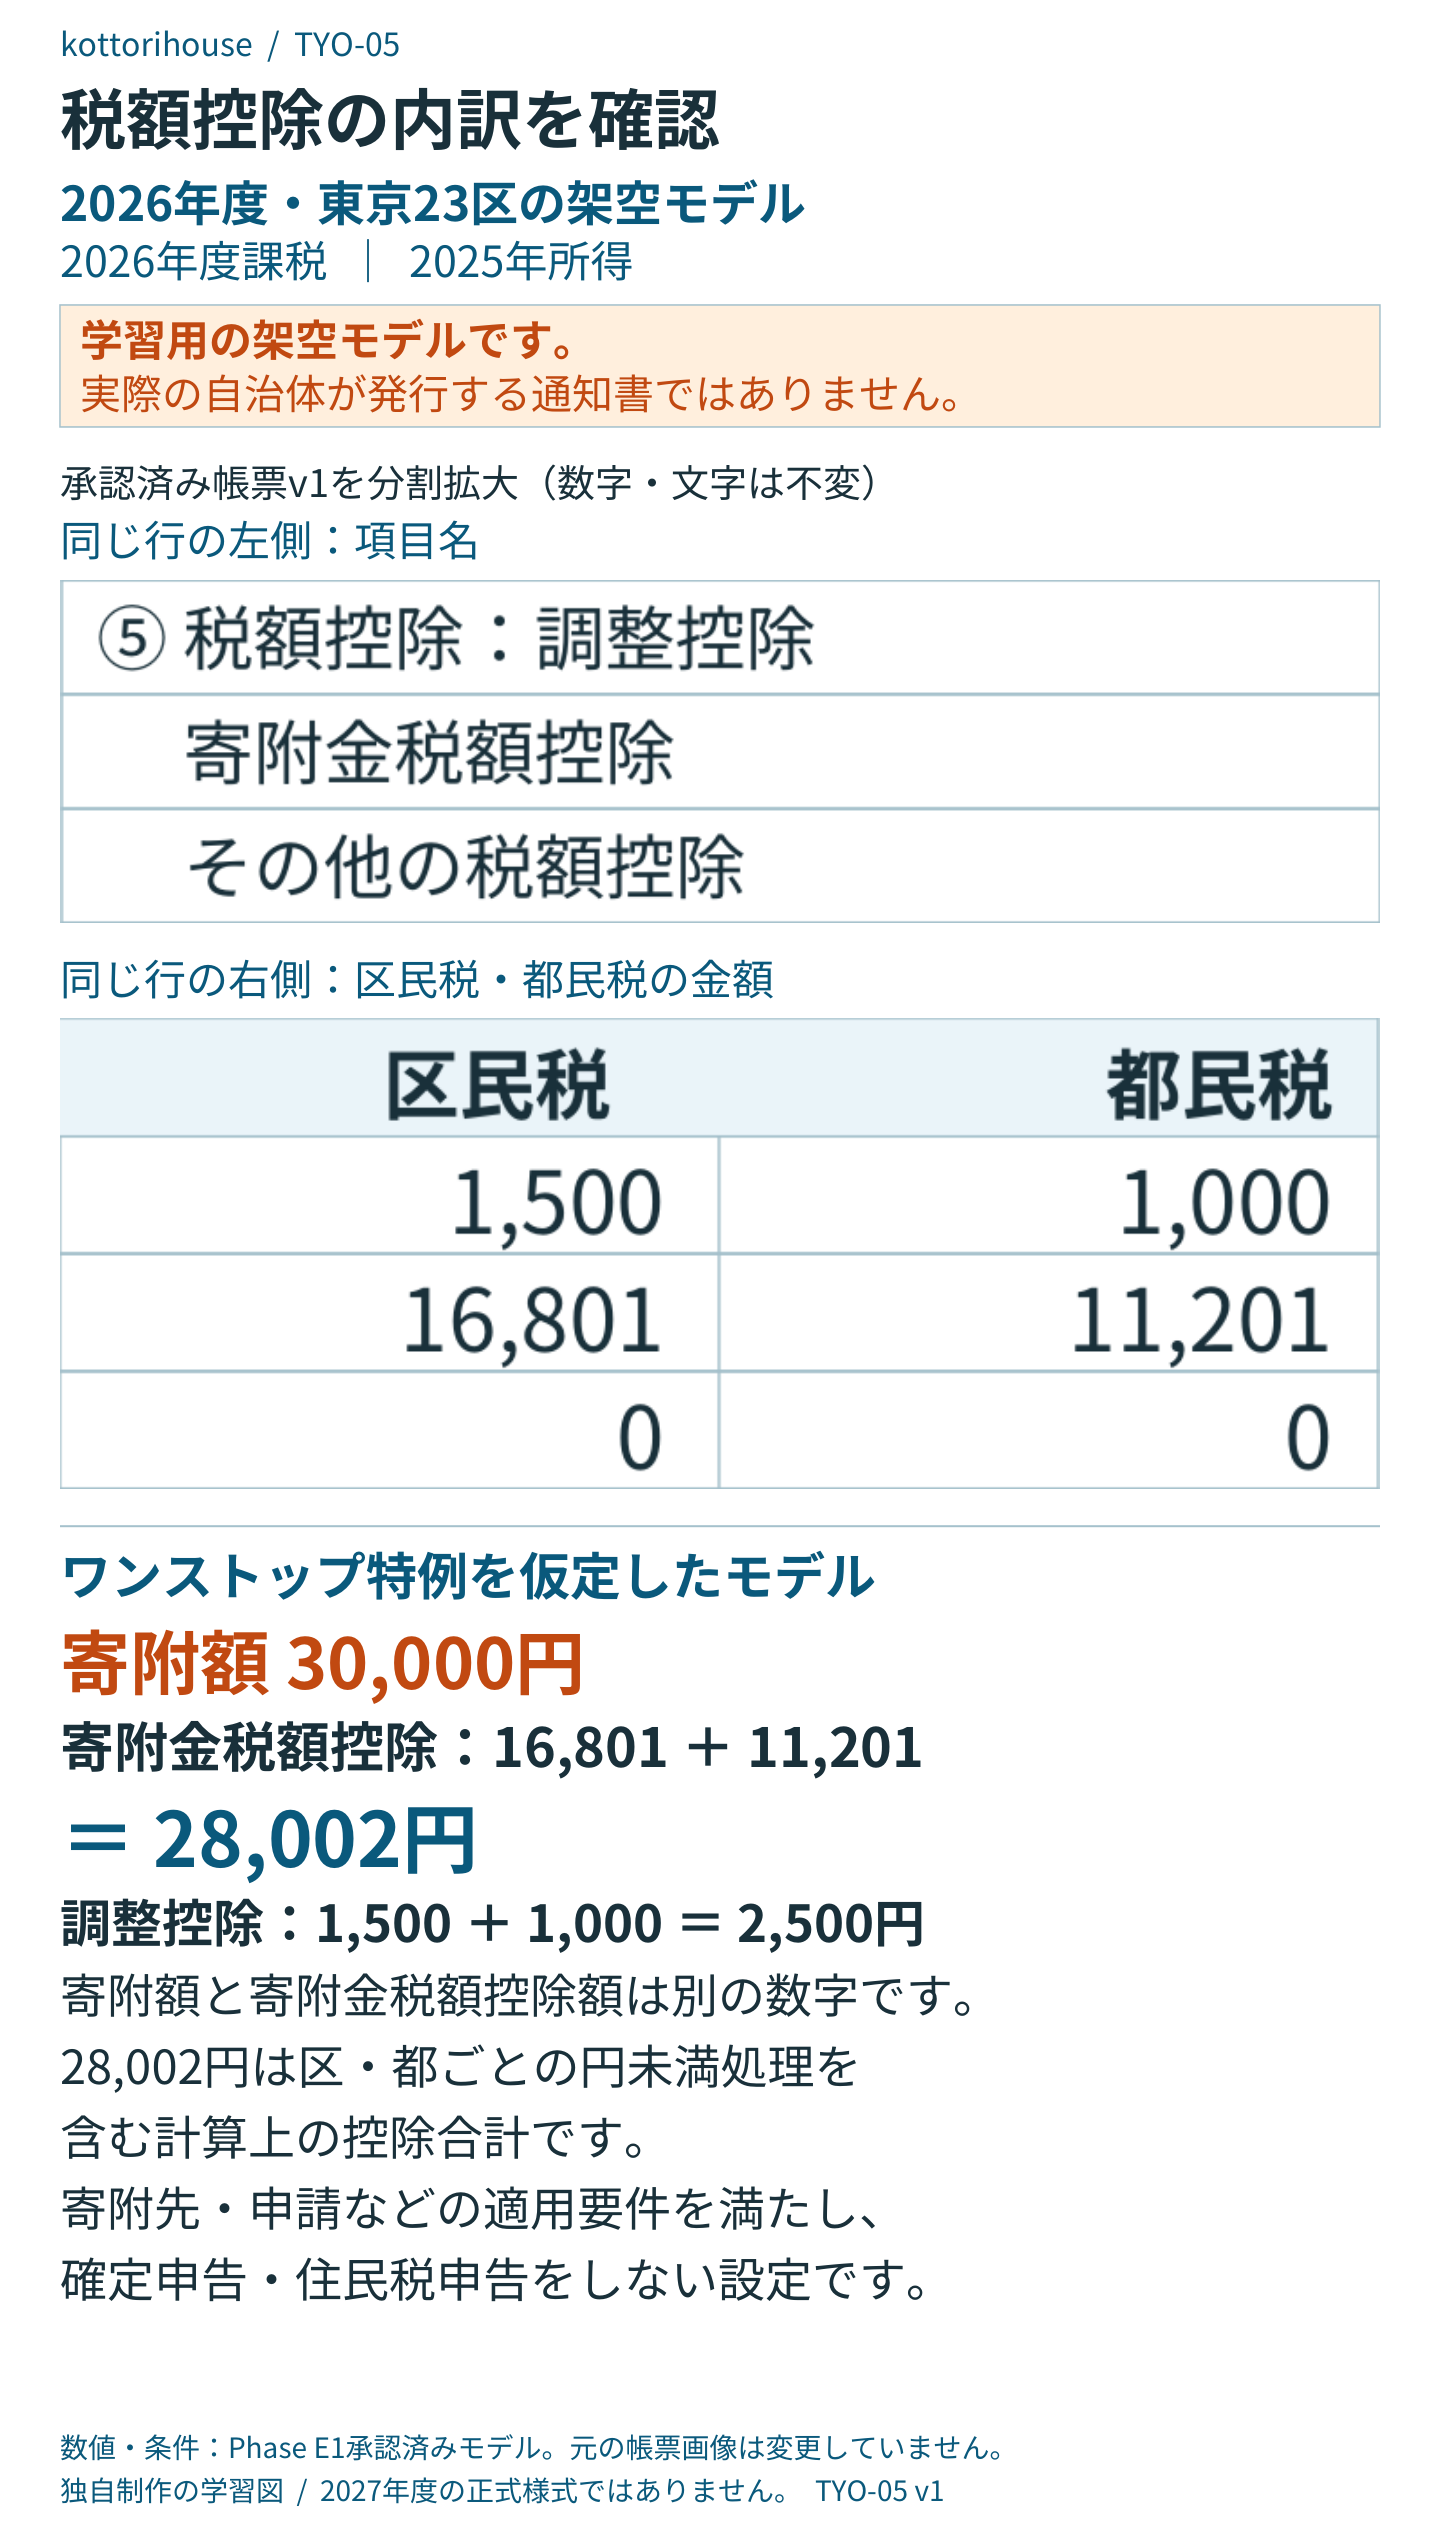
本モデルの調整控除は区民税1,500円・都民税1,000円。所得税と住民税の人的控除の差を調整するための控除です。
寄附金税額控除は区民税16,801円・都民税11,201円で、計算上の合計は28,002円です。これは寄附額30,000円とは別の数字です。対象となる寄附を行い、ワンストップ特例の申請が有効である条件を置いています。住宅ローン控除など、ほかの税額控除は設定していません。
⑥ 控除後の所得割を求める
税額控除を引いた後、区民税・都民税それぞれの100円未満を切り捨てます。
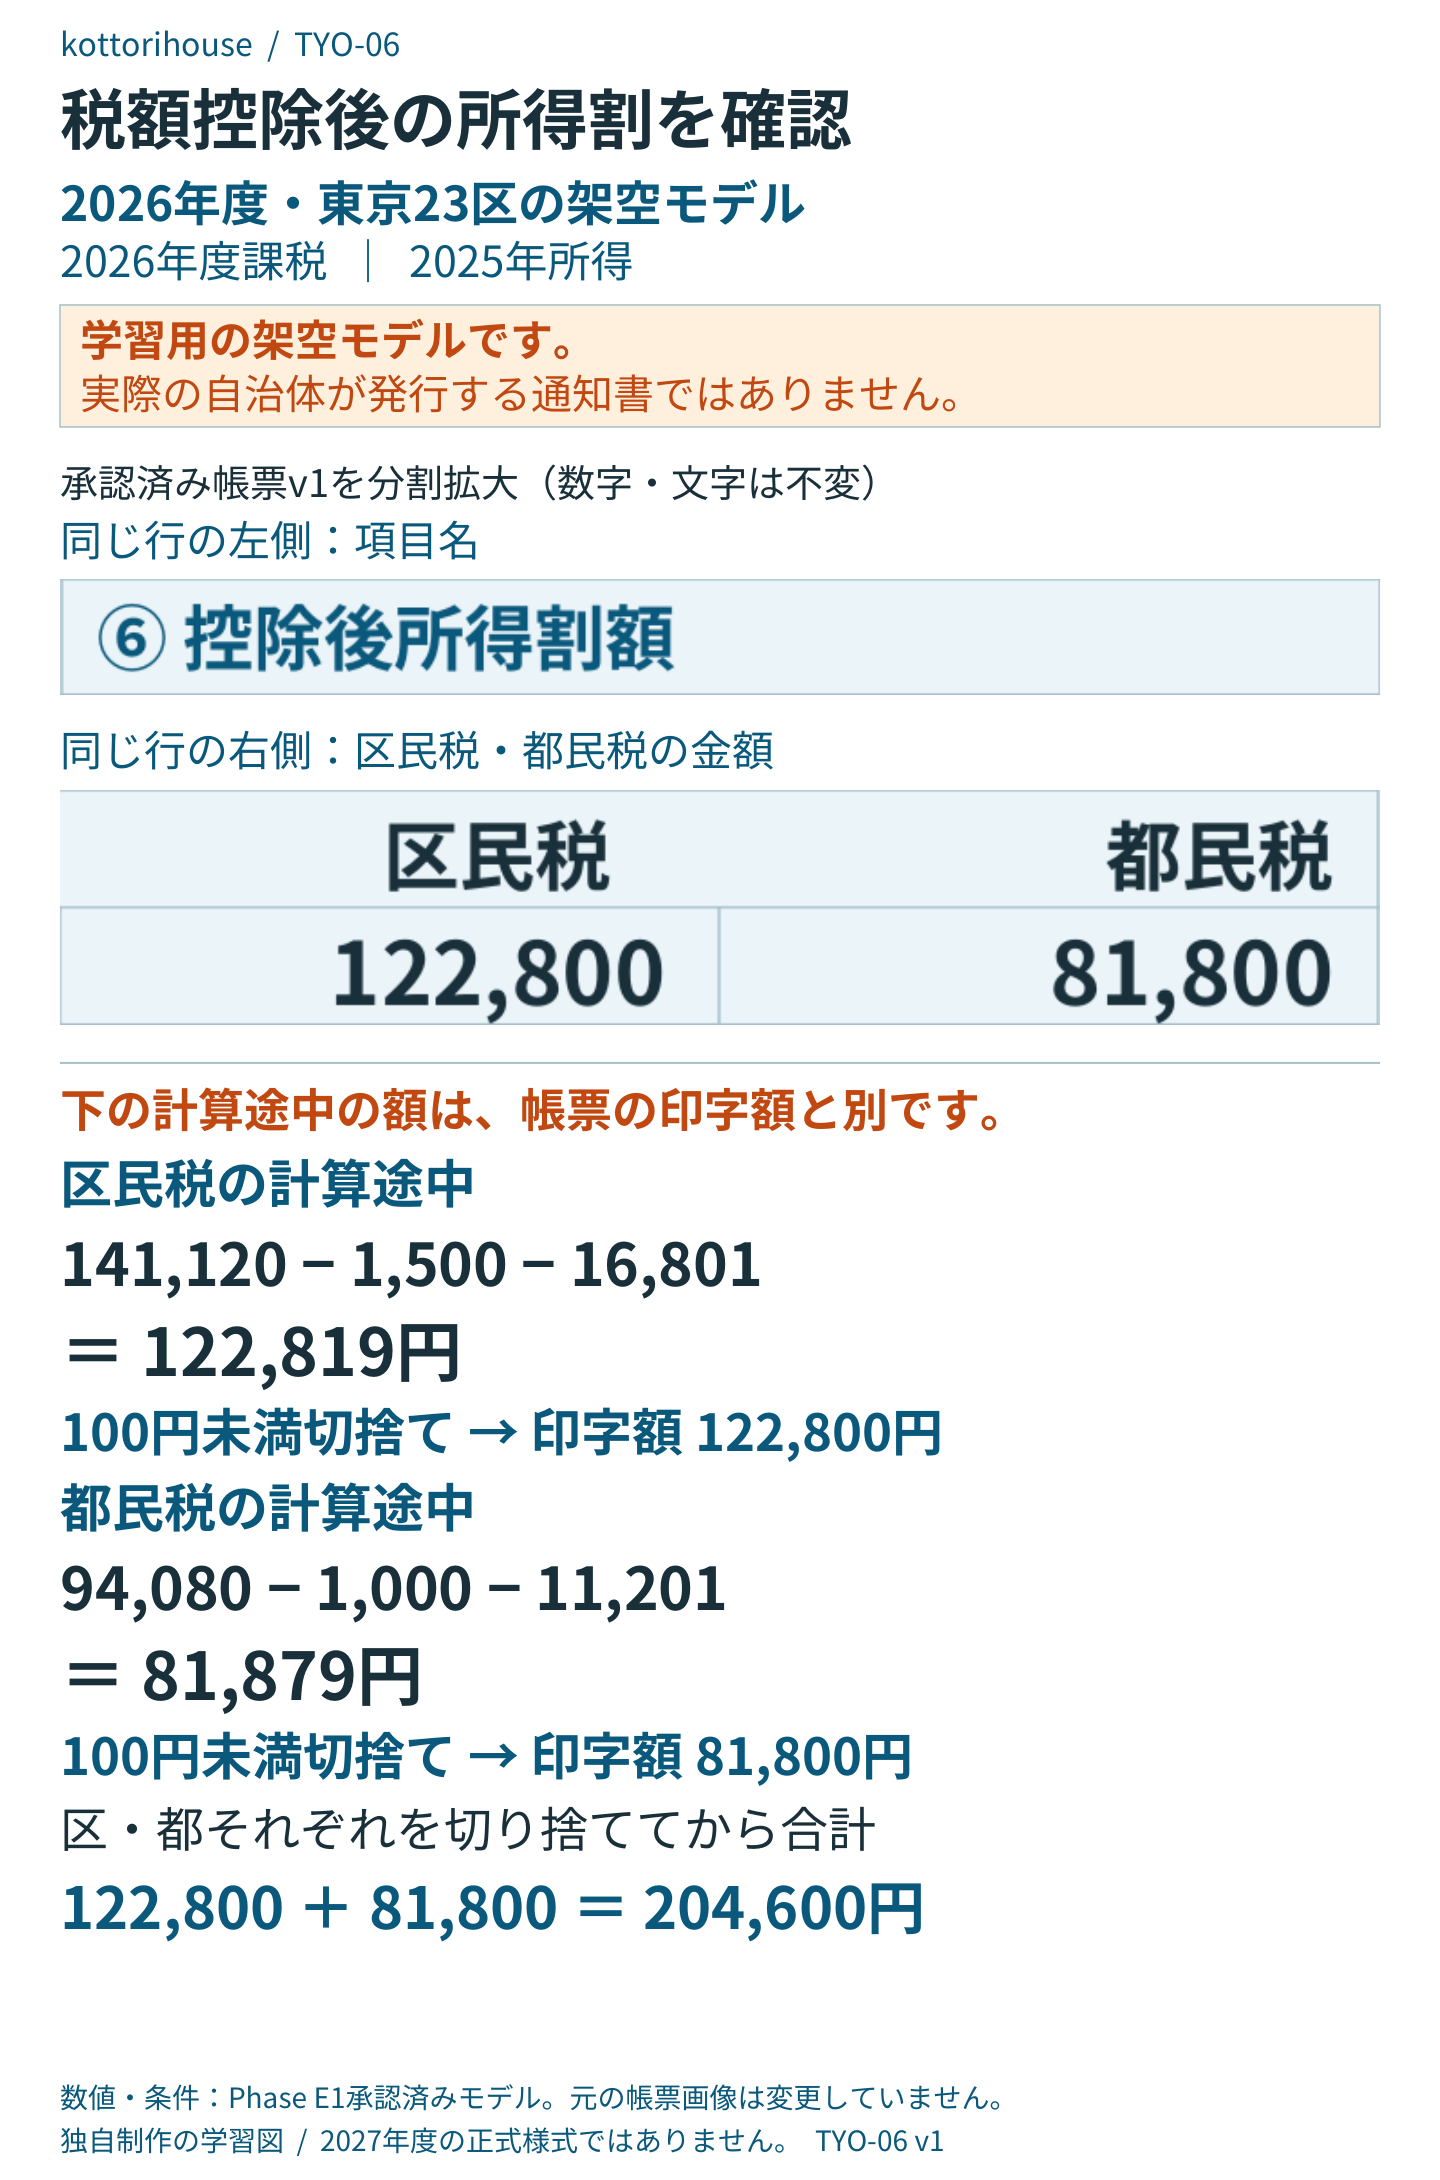
区民税の途中計算は141,120円−1,500円−16,801円=122,819円。帳票に示す所得割額は122,800円です。
都民税の途中計算は94,080円−1,000円−11,201円=81,879円。帳票額は81,800円です。二つを合わせた住民税所得割は204,600円となります。途中の1円単位の値と、端数処理後の帳票額を区別しましょう。
⑦ 年間の特別徴収税額につなげる
所得割に住民税の均等割と、国税の森林環境税を加えます。帳票の2か所の⑦は、この同じ計算範囲を示しています。
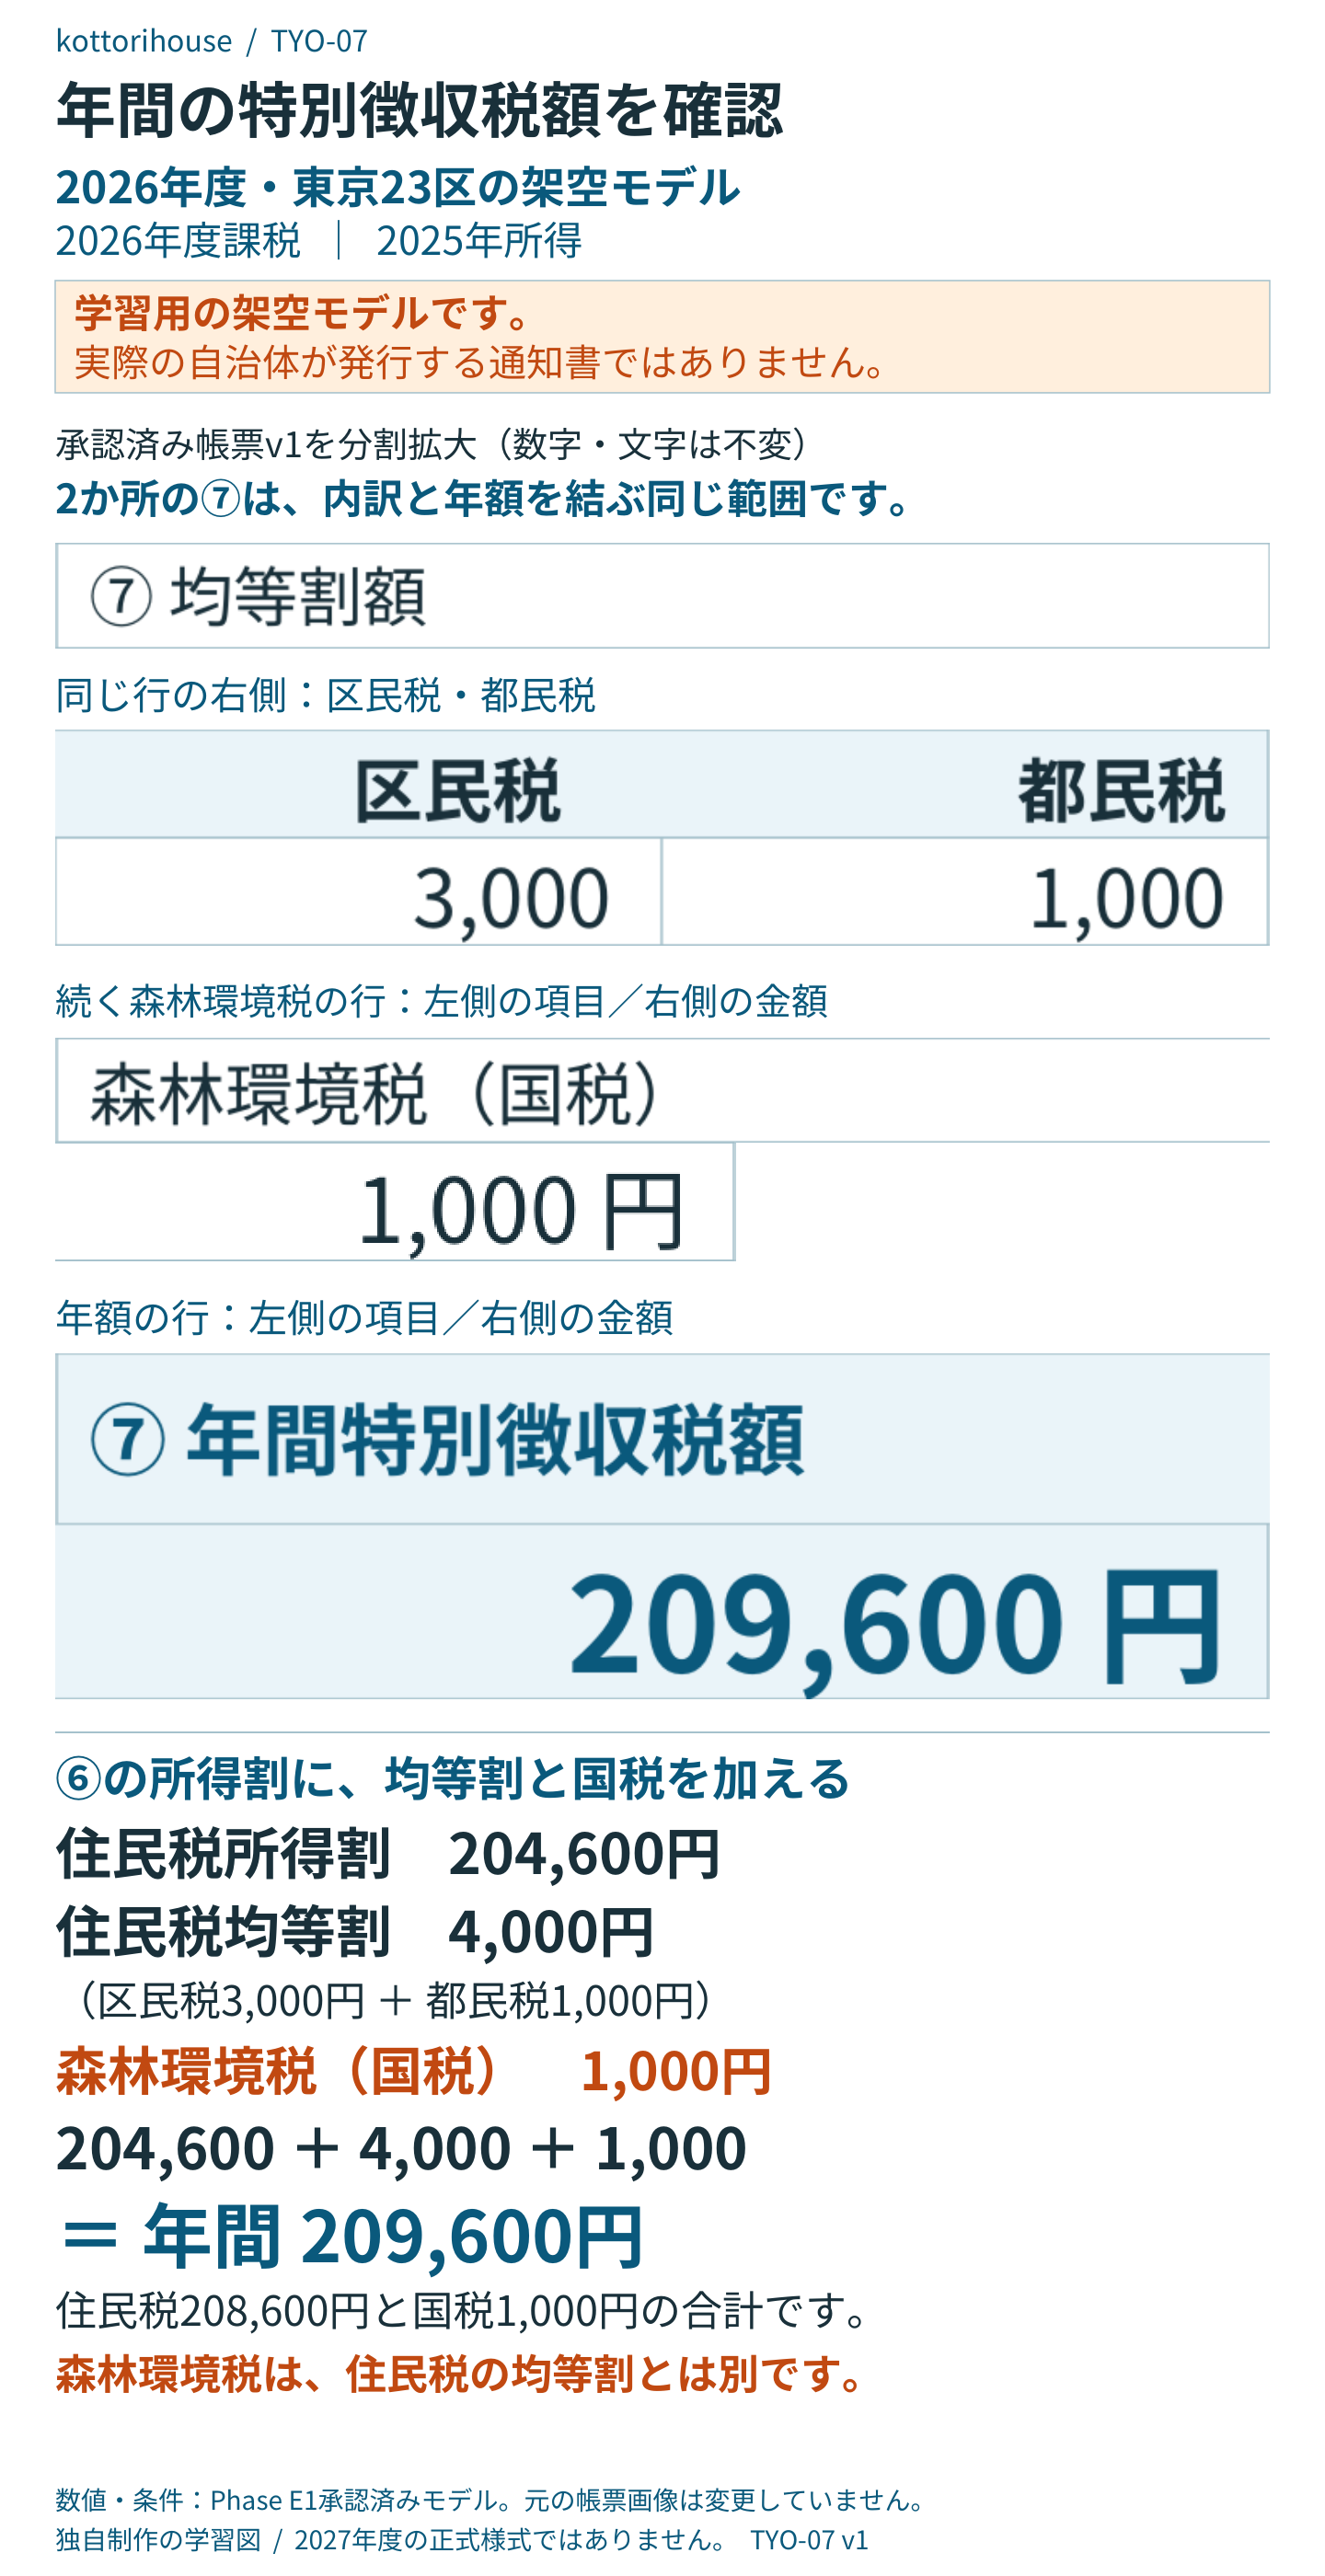
住民税所得割204,600円+住民税均等割4,000円+森林環境税1,000円=年間特別徴収税額209,600円です。
均等割4,000円の内訳は、区民税3,000円・都民税1,000円。住民税だけなら208,600円で、これに国税の森林環境税1,000円を合わせて徴収します。森林環境税を住民税の均等割に含めて説明しないことが大切です。
4 毎月の天引き額はどう決まる?
給与からの特別徴収は、通常6月から翌年5月の12回です。⑧の月別徴収額で、年税額と毎月の天引きがつながります。
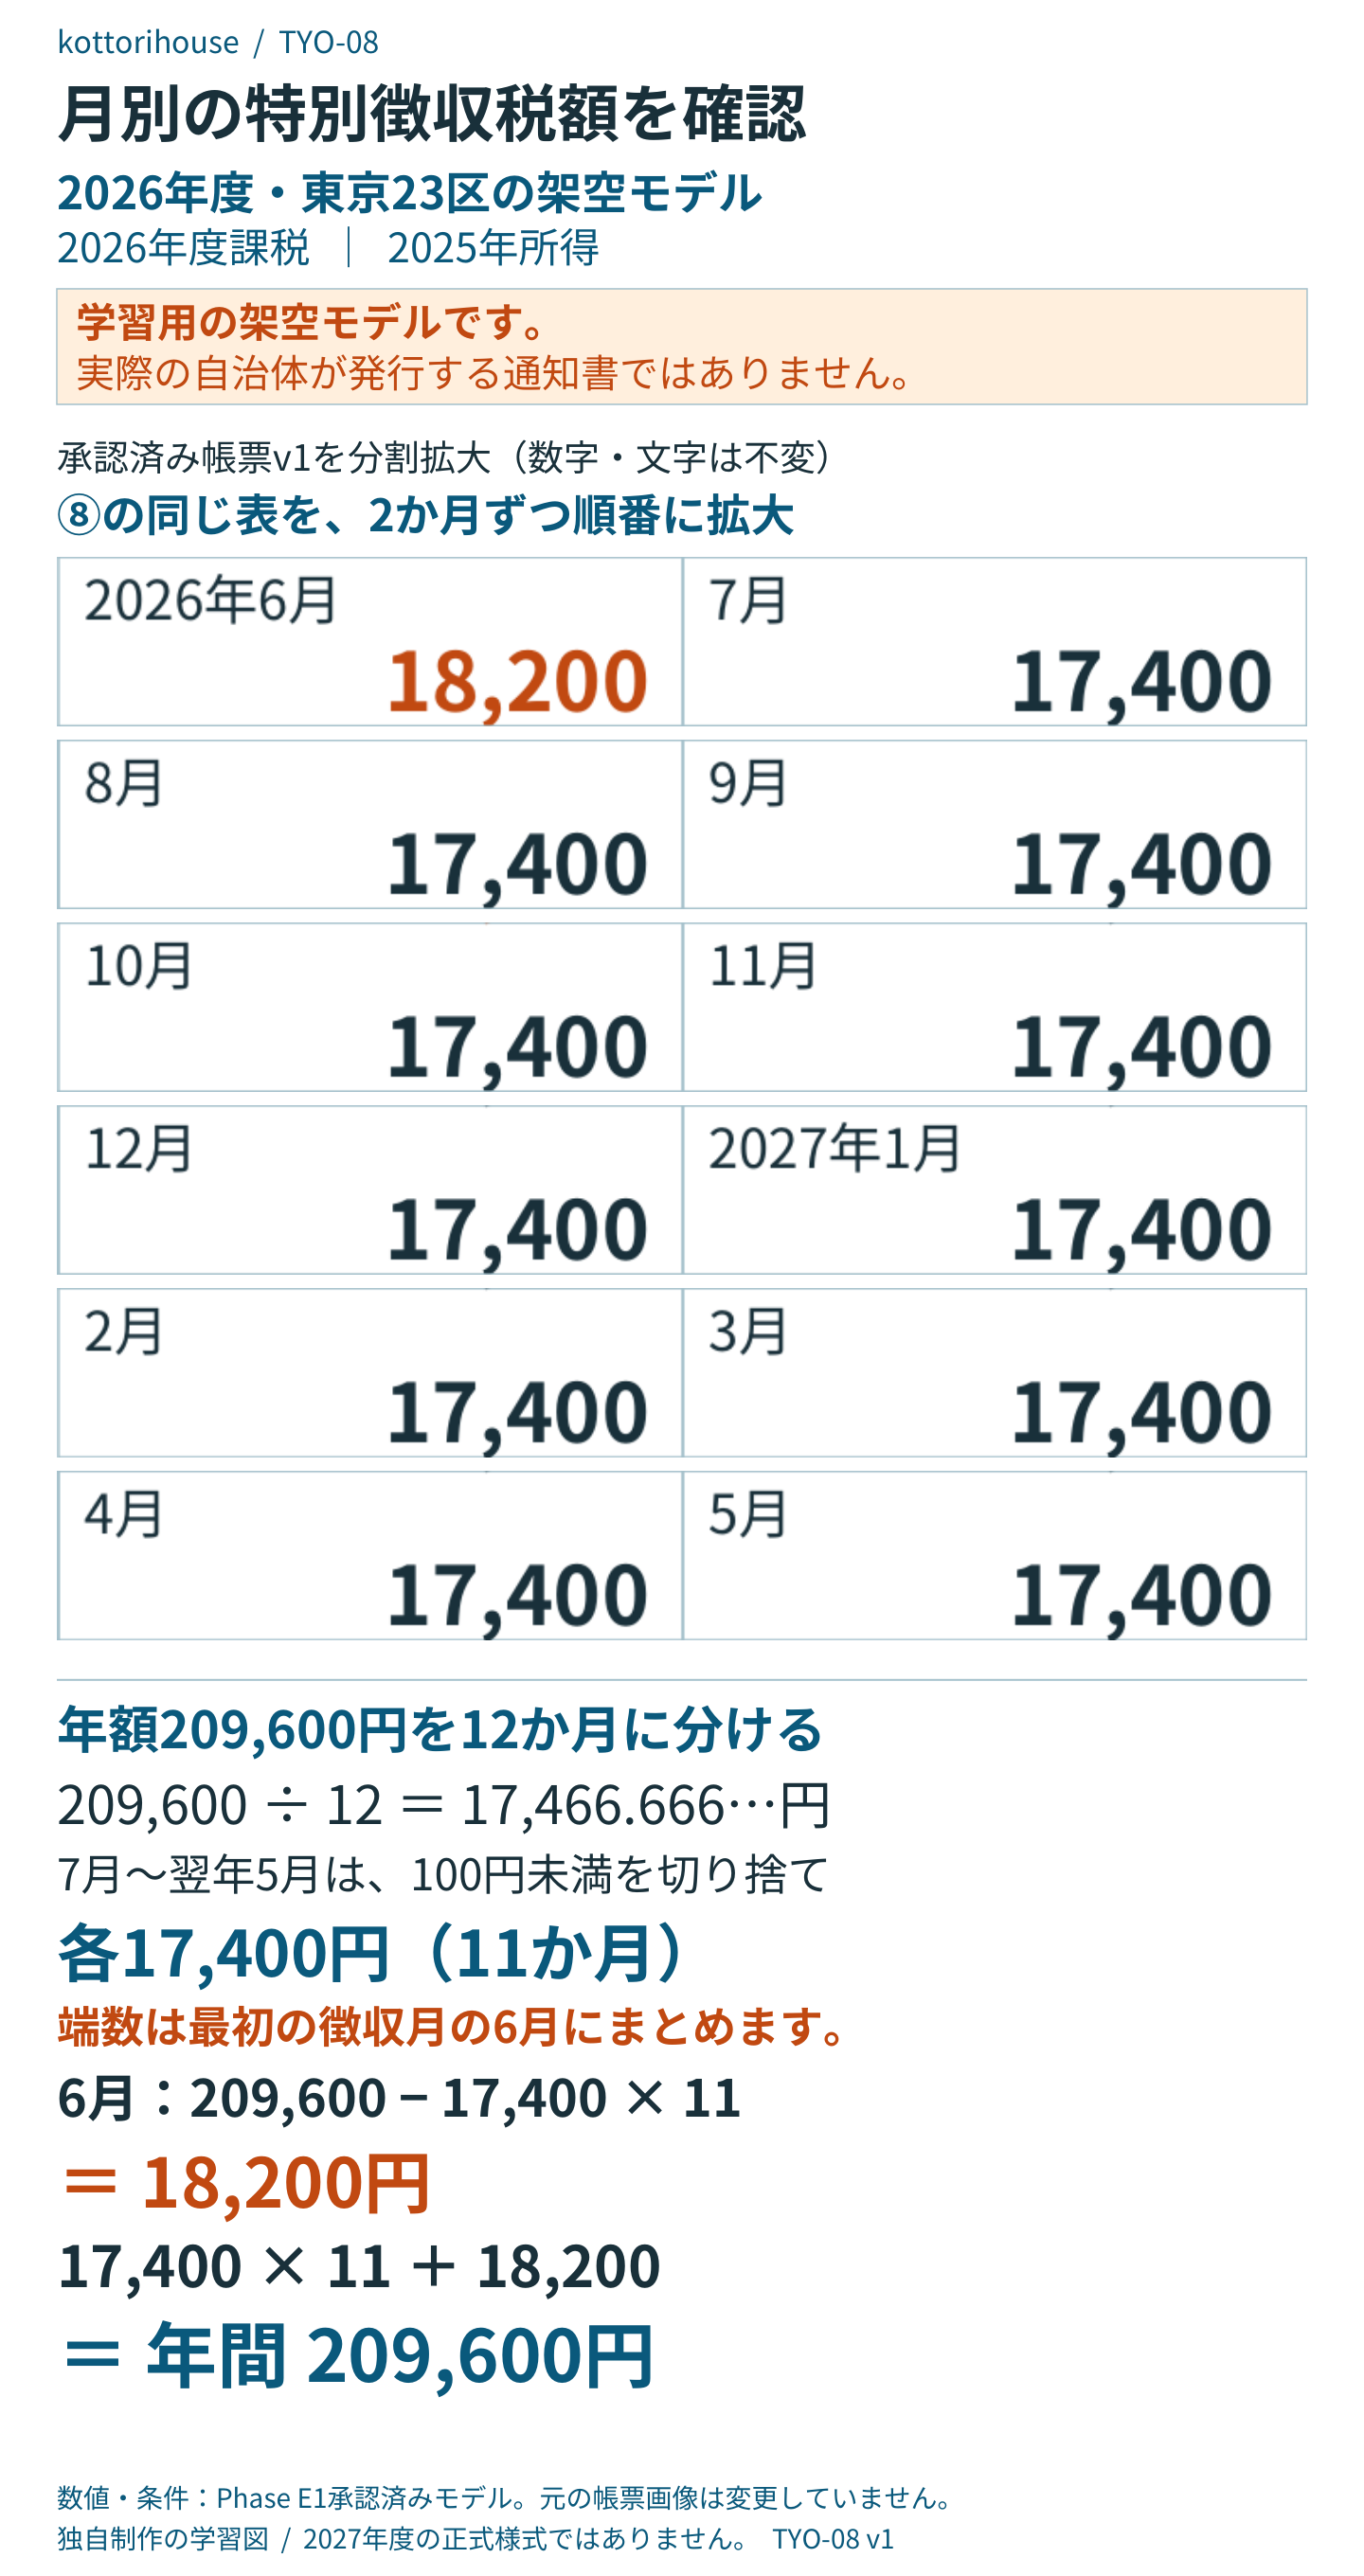
本モデルでは、7月〜翌年5月は各17,400円、最初の6月は18,200円です。
17,400円×11か月+18,200円=209,600円となり、年間の特別徴収税額と一致します。
年額を12か月に分けた月割額について、100円未満の端数は最初の徴収月である6月にまとめます。そのため、6月だけほかの月と違う額になることがあります。税額の途中変更や退職、ほかの徴収方法との併用などがある場合は、この例どおりにならないこともあります。
5 ふるさと納税はどこで確認する?
まず、通知書の「寄附金税額控除」や「摘要」などの欄を探しましょう。欄名や記載場所、内訳の表示方法は自治体によって異なります。第3章⑤の図で示した寄附金税額控除と、税額控除全体を区別して見てください。
本モデルは、対象となる自治体への寄附3万円について、ワンストップ特例が有効であるケースです。確定申告をする必要がなく、寄附先が年間5自治体以内で、申請期限や住所変更の手続きなどを満たすことが前提になります。医療費控除などで確定申告をするときは、ワンストップ特例の申請をした寄附も含めて申告します。
ワンストップ特例では所得税相当分も翌年度の住民税から控除されます。確定申告では所得税と翌年度の住民税に分かれて反映されるため、住民税通知書の数字だけでは全体を確かめられない場合があります。
本モデルの寄附金税額控除は28,002円ですが、寄附がない場合と比べた年間特別徴収税額の差は28,000円です。 寄附がない条件では年額237,600円、本モデルでは209,600円となります。税額控除の計算後に、区民税・都民税それぞれで100円未満を切り捨てるため、この差が生じます。
実際には寄附額だけで控除額は決まりません。所得や控除、上限、申告方式の確認が必要です。税額控除合計には調整控除や住宅ローン控除なども含まれ得ます。合計額を全額ふるさと納税によるものとみなさず、受領証、申告書、自治体の説明と照合してください。
6 大阪市の例と比較してみよう
大阪市の例は、公式見本の数値を本文で確認します。
ここからは、大阪市の2025年度課税・2024年所得の公式見本を使います。東京の架空モデルとは、年度・所得・控除の条件が違います。年税額の差を地域差だけで説明することはできません。
所得割の税率配分の違い
大阪市の見本では、市民税8%・府民税2%です。総合課税の所得割の合計税率は原則10%ですが、東京23区とは配分が違います。
課税標準1,335,000円に対し、市民税は106,800円、府民税は26,700円です。原物の印字額と一致します。指定都市かどうかや独自の超過課税などによっても扱いが異なるため、自分の自治体の案内を確認しましょう。
均等割と森林環境税の違い
次は、年間額の内訳を確認します。大阪府独自の均等割加算と、国税の森林環境税は別の負担として読みます。
この見本は市民税所得割40,400円、府民税所得割10,100円、市民税均等割3,000円、府民税均等割1,300円、森林環境税1,000円を合計し、年間特別徴収税額は55,800円です。
府民税均等割1,300円には大阪府独自の300円が含まれています。東京モデルの均等割4,000円に対し、この大阪市見本の均等割は4,300円です。全国のすべての地域・年度に同じ金額が当てはまるわけではありません。
7 自治体によって異なること・共通すること
二つの例を比べると、同じ計算の流れの中に地域や年度の違いがあることが分かります。
| 確認項目 | 東京23区の架空モデル | 大阪市の公式見本 |
|---|---|---|
| 課税年度/所得年 | 2026年度/2025年 | 2025年度/2024年 |
| 総合課税の所得割の配分 | 区民税6%・都民税4% | 市民税8%・府民税2% |
| 住民税の均等割 | 4,000円 | 4,300円 |
| 国税の森林環境税 | 1,000円 | 1,000円 |
| 資料の性質 | 独自制作の学習用架空資料 | 自治体が公開した公式見本 |
通知書の欄名・配置、税率配分、独自加算、控除の表示方法は異なります。一方で、前年の所得から所得控除を引き、課税標準、所得割、税額控除、年間額、月別額へとたどる確認方法は共通して役立ちます。
自分の通知書を読むときは、この例と金額が同じかどうかではなく、「何をもとに、どの欄へ計算がつながっているか」を確かめてください。
8 自分の通知書を確認するチェックリスト
課税年度と、そのもとになった所得年を確認した。
給与収入と給与所得を、源泉徴収票などと見比べた。
所得控除の内訳を住民税のルールで確認した。
課税標準と、所得割の税率を確認した。
税額控除の合計と、寄附金税額控除の内訳を区別した。
住民税の所得割・均等割と、国税の森林環境税を区別した。
月別徴収額の合計が年間額とつながるか確かめた。
給与天引き以外の納付や、変更通知がないか確認した。
昨年から税額が変わったときは、前年の収入、扶養、保険料、寄附や住宅ローンなどの控除、制度変更を順に見直しましょう。通知書だけで分からない内訳は、推測で埋めずに追加資料と照合します。
天引きの事務は勤務先の給与担当者に、税額の算定根拠は通知書に記載された課税自治体に確認できます。普通徴収の人は、別様式の納税通知書と自治体の案内を使って確認してください。
図版の出典と加工について
東京の図版は、2026年度課税・2025年所得の計算条件に基づき、kottorihouseが独自制作した学習用架空モデルです。実在自治体の通知書画像を転載・加工したものではありません。帳票全体図から該当欄を切り出し、外側に解説を加えています。 制度と欄の意味は、練馬区の給与所得、税額計算、生命保険料控除、調整控除、寄附金税額控除、および国分寺市の特別徴収の案内を参考にしています。
大阪市については、「令和7年度 市民税・府民税・森林環境税 特別徴収の手引き」P23「従業員等の皆さまへのお知らせ」の公式見本を比較資料として参照しています。大阪市の掲載ページ・原資料PDF、利用条件:CC BY 4.0。
本記事には大阪市の図版を掲載していません。比較の説明はkottorihouseが作成したもので、大阪市が作成・監修・推奨したものではありません。
東京と大阪の資料は対象年度が異なります。2027年度の通知書・税制を説明する場合は、別途、その年度の公式資料との照合が必要です。