kottori living | 税金の読みもの
保険会社から届いた「生命保険料控除証明書」。金額がいくつも並んでいると、どれを年末調整や試算に使えばよいのか迷います。
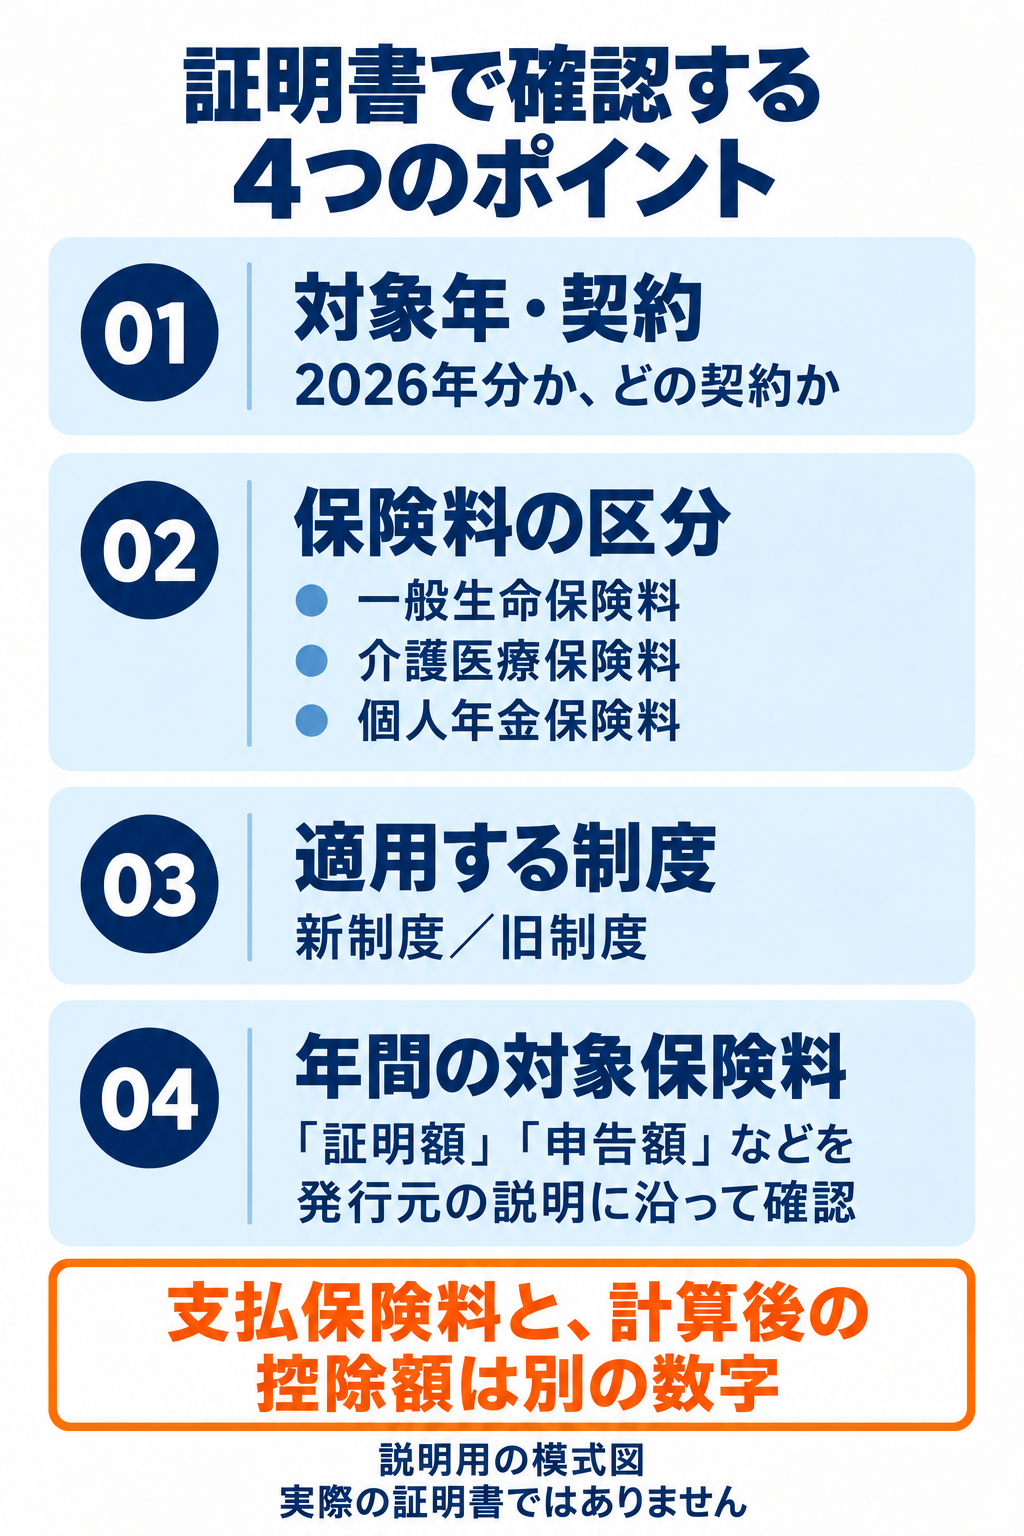
最初に確認したいのは、対象の年、保険料の区分、新旧の制度、そして年間の対象保険料です。証明書に書かれた保険料と、計算後の控除額は意味が違います。ここでは、2026年分の所得税と、それに対応する2027年度の住民税を分けて整理します。
生命保険料控除は所得から差し引く制度
生命保険料控除は、対象の保険料を支払ったとき、一定の金額を所得から差し引く仕組みです。支払った保険料が全額戻る制度ではなく、控除額と同じだけ税金が減るわけでもありません。実際の税負担への影響は、所得やほかの控除などによって変わります。国税庁の生命保険料控除の説明
同じ証明書を使う場合でも、入力先が「支払保険料」なのか「控除額」なのかで、確認する数字は異なります。まずは保険料を資料から拾い、その後に該当する制度で控除額を計算する、と分けて考えましょう。
証明書はこの順番で確認する
1 対象の年と契約を確かめる
2026年分を整理するなら、証明書も2026年分を用意します。複数の保険会社と契約している場合は、それぞれの証明書を集めてください。紙と電子データ、再発行された書類などに同じ契約が含まれていたら、二重に数えないようにします。
2 一般と介護医療と個人年金を分ける
生命保険料控除には、次の区分があります。商品名だけで決めず、証明書に記載された区分を確認しましょう。
- 一般生命保険料は、死亡保障や生存に関する保障などの対象保険料です。
- 介護医療保険料は、医療や介護に関する保障などの対象保険料です。
- 個人年金保険料は、税法上の条件を満たす個人年金保険の対象保険料です。
「年金」と名前が付く商品を、すべて個人年金保険料に入れるわけではありません。一つの契約に複数の保障が含まれ、証明書の一般と介護医療に金額が分かれている場合もあります。支払った総額を一つの欄にまとめず、記載された区分ごとに整理してください。国税庁の対象契約の説明
3 新制度か旧制度かを確認する
基本となる契約日の区切りは、新契約が2012年1月1日以後、旧契約が2011年12月31日以前です。ただし、転換や更新などをした契約もあるため、加入した年の記憶だけで判断せず、証明書の「適用制度」「新・旧」などの表示を優先して確認します。
介護医療保険料の独立した区分は新制度のものです。旧契約の医療保険や介護保険の対象保険料は、旧生命保険料に含まれます。医療保険だから必ず介護医療の欄、とは限りません。国税庁の新旧契約の説明
4 年間の対象保険料を読む
証明書に「証明額」と「申告額」が並んでいることがあります。たとえば日本生命では、両方が印字されている場合は、1年間払い込んだ場合の対象保険料を示す「申告額」を記入すると案内しています。日本生命の証明額と申告額の案内
表示名や書式は保険会社によって異なります。年末までの払込みを見込んだ金額なのか、どの時点までの金額なのかも説明を読みましょう。途中で解約した、払込みが変わったなどの場合は、そのまま転記せず保険会社に確認します。
計算の対象は、その年に支払った保険料から、その年に受けた配当金や割戻金などを差し引いた金額です。証明書ですでに差し引かれている額から、同じ配当金をもう一度引かないよう注意してください。
2026年分は23歳未満の扶養親族の有無も確認
所得税の新制度では、一般・介護医療・個人年金の各区分の控除上限は通常4万円です。ただし、2026年分は、23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の上限が6万円になります。旧契約とこの特例の対象となる新契約の両方を使う場合も、一般の上限は6万円です。
この特例で、介護医療や個人年金の上限まで6万円になるわけではありません。三つを合わせた生命保険料控除全体の上限も12万円のままです。特例は2027年分まで延長されています。国税庁の令和8年度改正資料 6〜7ページ
「23歳未満の家族がいる」だけで判定せず、税法上の扶養親族に当たるかも確認します。通常の2026年末の判定では、生計や親族関係などの条件に加え、親族の合計所得金額が62万円以下であることが必要です。健康保険の扶養とは別の判定です。国税庁の扶養親族の要件
旧制度だけの場合は、一般と個人年金の控除上限はそれぞれ5万円です。新旧の両方があるときは、各制度の上限を単純に足すことはできません。2026年分の申告書や計算方法に沿って、区分ごとに確認してください。国税庁の令和8年分年末調整の案内
住民税には別の控除額を使う
2026年中の保険料は、2027年度の住民税でも確認することになります。ただし、所得税と住民税では控除の計算式と上限が違います。
住民税は、新制度の各区分が最高2万8,000円、旧制度の一般と個人年金がそれぞれ最高3万5,000円です。全体の上限は7万円です。新旧を併用する区分にも上限があるため、所得税の控除額をそのまま住民税に使うことはできません。東京都主税局の個人住民税の説明
また、23歳未満の扶養親族がいる場合の6万円への引上げは所得税の特例で、住民税には適用されません。芦屋市の2027年度住民税の案内
入力前に金額の意味を合わせる
年末調整の保険料控除申告書では、支払保険料を記載する場所と、その金額から控除額を計算する場所が分かれています。証明書の年間保険料を、控除額の欄へそのまま写さないようにしましょう。国税庁の2026年分保険料控除申告書を含む記載例
ふるさと納税・税金シミュレーターでは、一般生命保険料・介護医療保険料・個人年金保険料を、新旧の契約区分に応じた年間の「支払保険料」で入力します。計算後の「控除額」を入力する欄ではありません。2026年分の所得税については、23歳未満の扶養親族がいる場合の新生命保険料に係る特例も計算ロジックに組み込まれています。扶養親族の年齢や所得などの条件を確認し、結果は概算として利用してください。
税金を試算する税額・寄附上限の目安
証明書を集め、一般・介護医療・個人年金と新旧を分け、年間の対象保険料を確かめる。この順番で整理すると、入力前に確認することがはっきりします。給与や社会保険料の資料も一緒に整理したい方は、社会保険料も控除も分からない。どこを見ればいい?もご覧ください。
確認日 2026年11月2日。本文は2026年分所得税と2027年度住民税の一般的な説明です。個別の契約・申告の扱いは、保険会社、勤務先、税務署またはお住まいの自治体に確認してください。