KOTTORI LIVING / 04 発見
収入・家族・控除を、一つずつ。変わった数字と、その理由を読む。
去年と年収が同じくらいでも、今年の家族や控除の条件が変わっていれば、ふるさと納税の上限も同じとは限りません。
何が影響したのかを見分けるには、条件をまとめて変えるより、一つずつ比べる方法が役立ちます。ここでは①の使い方記事と同じ架空の入力例を基準にします。
まず比較の基準を固定する
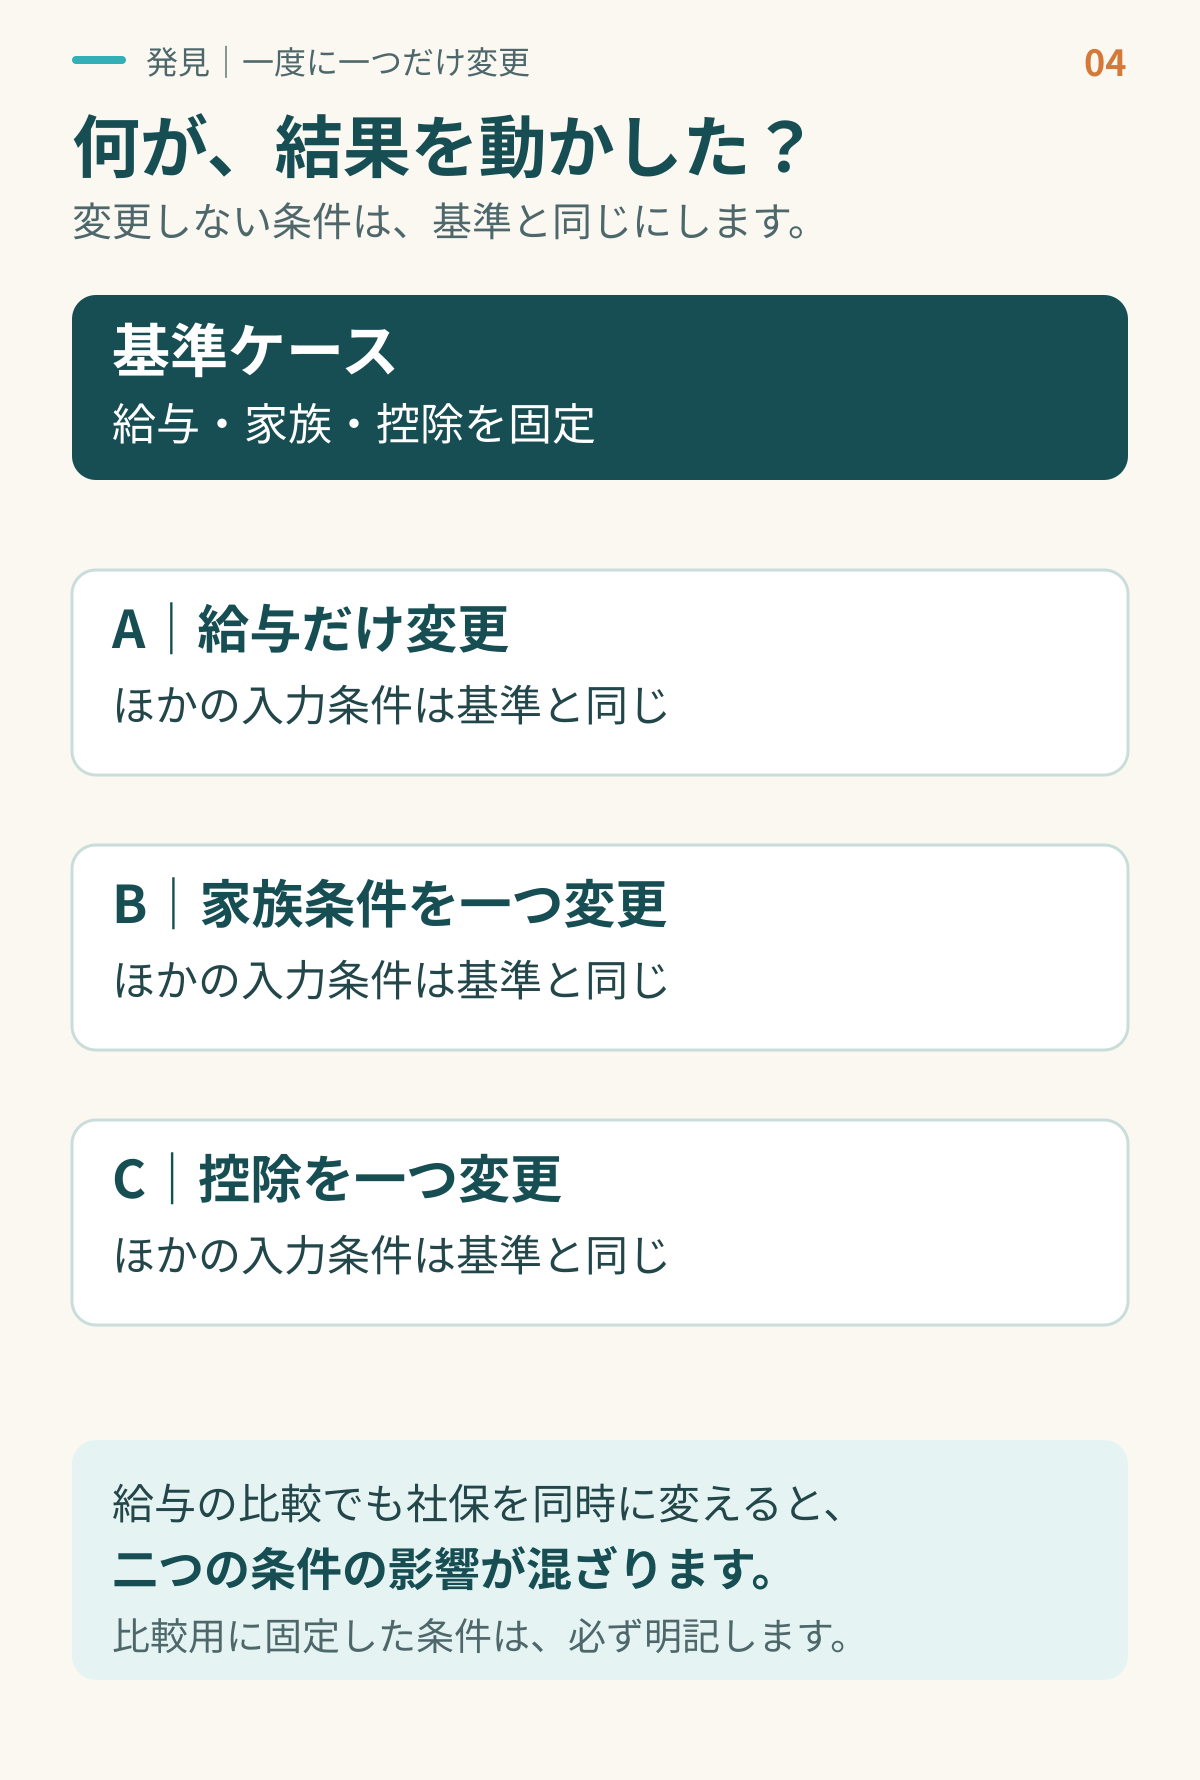
基準の入力は、給与収入600万円、社会保険料の実額90万円、配偶者38歳・所得見込み0円、扶養親族なし、iDeCo等の掛金14万4,000円、新契約の一般生命保険料支払額8万円、地震保険料支払額2万円です。寄附済み額は2万円、申告方法は確定申告とします。すべて架空の教材設定です。
本人は2026年末40歳という架空設定です(社保実額方式には本人年齢の入力欄がありません)。給与以外の所得はなし、住所は神奈川県横浜市、生活扶助は受けない設定とし、住民税の所得割・均等割・森林環境税は自動判定を使いました。配偶者の障害者控除は該当なし、同居チェックはなし。生命保険の他区分と旧長期損害保険は0円、本人の障害者・ひとり親等・勤労学生の控除は選んでいません。横浜市を選択していますが、ツールは自治体独自の税率・上乗せ等を反映しない概算です。
比較を始める前に、住所や申告方法も含めた入力条件を記録します。戻る先が決まっていれば、前の変更を残したまま次の比較へ進むのを防げます。
比較1 収入だけを変える
給与収入を600万円から550万円へ変更します。家族・掛金など他の入力条件は基準と同じにします。
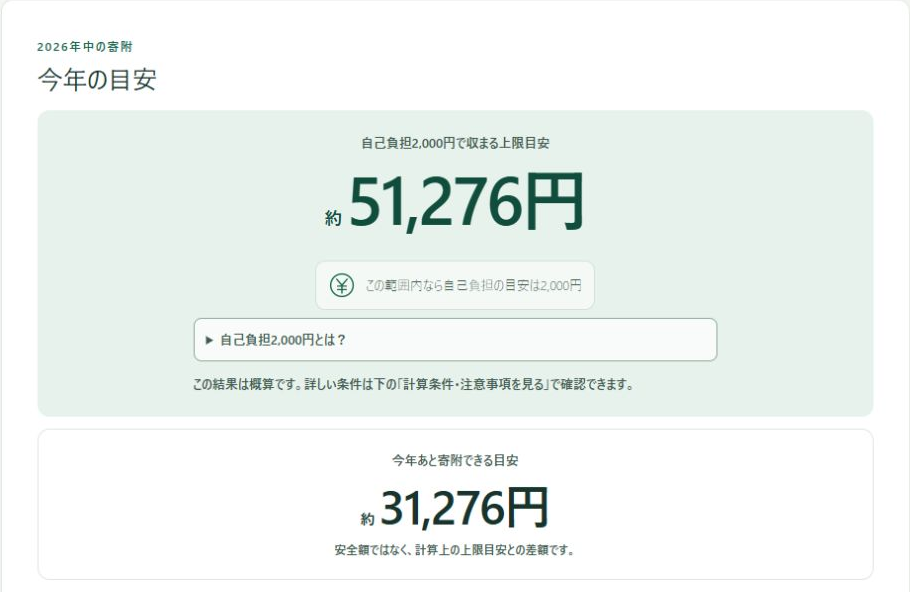
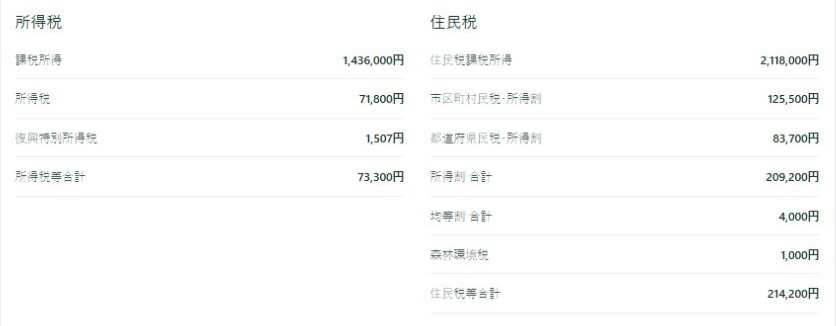
この条件では、上限目安は60,699円から51,276円へ、9,423円下がりました。所得税等・住民税等も下がっています。
ここでは、収入の変化を見るために社会保険料も実額90万円で固定しています。現実には、収入の変化に伴って社会保険料なども変わり得ます。比較のための設定と、実際の家計の見込みは分けて考えてください。
比較2 家族の条件だけを変える
いったん基準の給与収入600万円へ戻し、配偶者の所得見込みだけを0円から100万円へ変更します。ここで入力するのは「給与収入」ではなく「所得」です。年齢や本人の収入などは変えません。
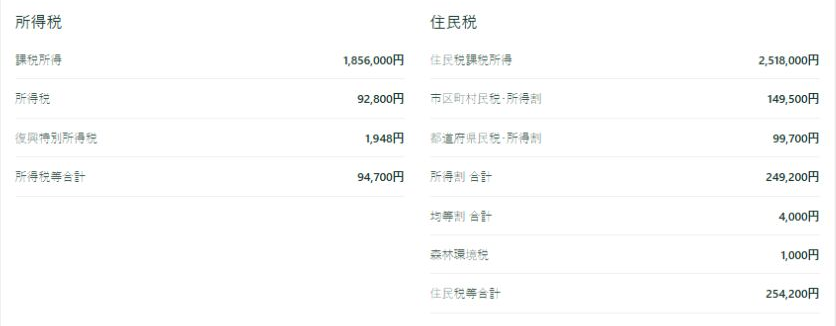
本番の表示では、所得税等が93,700円から94,700円へ1,000円増えた一方、住民税等254,200円と上限目安60,699円は同じでした。
今回の条件では、所得税側の配偶者関係控除が、B0の配偶者控除38万円からF1の配偶者特別控除36万円へ変わります。一方、住民税側は配偶者控除33万円から配偶者特別控除33万円となり、控除額は変わりません。配偶者特別控除の金額
| 確認項目 | B0 | F1 |
|---|---|---|
| 所得税側の配偶者関係控除 | 配偶者控除380,000円 | 配偶者特別控除360,000円 |
| 住民税側の配偶者関係控除 | 配偶者控除330,000円 | 配偶者特別控除330,000円 |
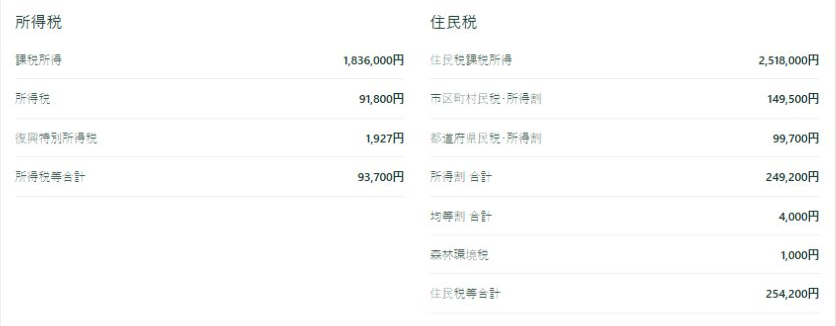
| 所得税の課税所得 | 1,836,000円 | 1,856,000円 |
| 所得税率の区分 | 5% | 5% |
| 住民税課税所得 | 2,518,000円 | 2,518,000円 |
| 住民税所得割合計 | 249,200円 | 249,200円 |
所得税側の配偶者関係控除
- B0
- 配偶者控除380,000円
- F1
- 配偶者特別控除360,000円
住民税側の配偶者関係控除
- B0
- 配偶者控除330,000円
- F1
- 配偶者特別控除330,000円
所得税の課税所得
- B0
- 1,836,000円
- F1
- 1,856,000円
所得税率の区分
- B0
- 5%
- F1
- 5%
住民税課税所得
- B0
- 2,518,000円
- F1
- 2,518,000円
住民税所得割合計
- B0
- 249,200円
- F1
- 249,200円
所得税側は控除が2万円減って課税所得が増えますが、どちらも5%の税率区分です。住民税側は控除額と所得割額が同じで、寄附上限の計算に関係する所得税率の区分も変わらないため、この条件では上限目安が同じ60,699円となりました。所得税等の納付額そのものを上限額へ比例させる計算ではありません。所得税の税率・ふるさと納税の控除の仕組み
これは今回の架空条件の比較です。配偶者の所得が変わっても、いつも上限が変わらないという意味ではありません。
税の配偶者・扶養関係には、本人と家族の所得、年齢などの条件があります。「配偶者が働き始めた」「扶養から外れた」という言葉だけで入力を決めず、どの制度のどの条件が変わったのか確かめます。
比較3 控除の入力だけを変える
もう一度基準へ戻し、iDeCo等の年間掛金入力だけを14万4,000円から24万円へ変更します。給与収入と家族の条件はそのままです。
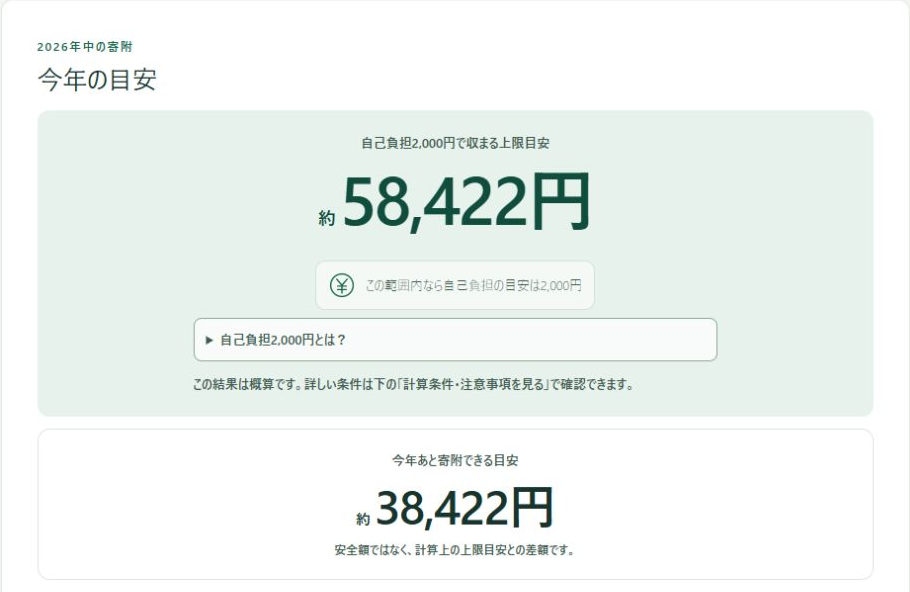
この条件では、所得税等は88,800円、住民税等は244,600円、上限目安は58,422円と表示されました。基準と比べ、上限目安は2,277円下がっています。
これは、掛金額を増やすことを勧める例ではありません。加入制度による条件や上限、資金の使い方を確認する必要があります。所得控除が増えることと、ふるさと納税で使える上限が増えることを、同じ意味にしないようにします。小規模企業共済等掛金控除
比較結果を同じものさしで並べる
B0 基準
変更なし
給与 6,000,000円
配偶者所得 0円
掛金 144,000円
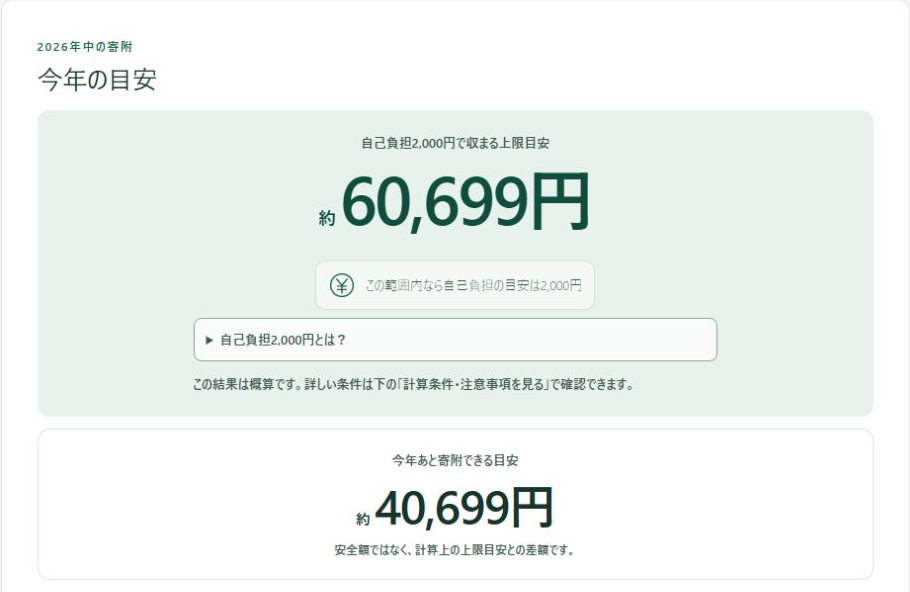
ふるさと納税 上限目安60,699 円
上限のB0差:—
- 所得税等
- 93,700円
B0差 — - 住民税等
- 254,200円
B0差 —
共通:社保実額90万円。変更した項目以外はB0と同じ。
B0の実画面を見る
I1 収入
給与600万円 → 550万円
給与 5,500,000円
配偶者所得 0円
掛金 144,000円
ふるさと納税 上限目安51,276 円
上限のB0差:−9,423円
- 所得税等
- 73,300円
B0差 −20,400円 - 住民税等
- 214,200円
B0差 −40,000円
共通:社保実額90万円。変更した項目以外はB0と同じ。
I1の実画面を見る
F1 家族
配偶者所得0円 → 100万円
給与 6,000,000円
配偶者所得 1,000,000円
掛金 144,000円
ふるさと納税 上限目安60,699 円
上限のB0差:0円
- 所得税等
- 94,700円
B0差 +1,000円 - 住民税等
- 254,200円
B0差 0円
共通:社保実額90万円。変更した項目以外はB0と同じ。
F1の実画面を見る
D1 控除
年間掛金14.4万円 → 24万円
給与 6,000,000円
配偶者所得 0円
掛金 240,000円
ふるさと納税 上限目安58,422 円
上限のB0差:−2,277円
- 所得税等
- 88,800円
B0差 −4,900円 - 住民税等
- 244,600円
B0差 −9,600円
共通:社保実額90万円。変更した項目以外はB0と同じ。
D1の実画面を見る
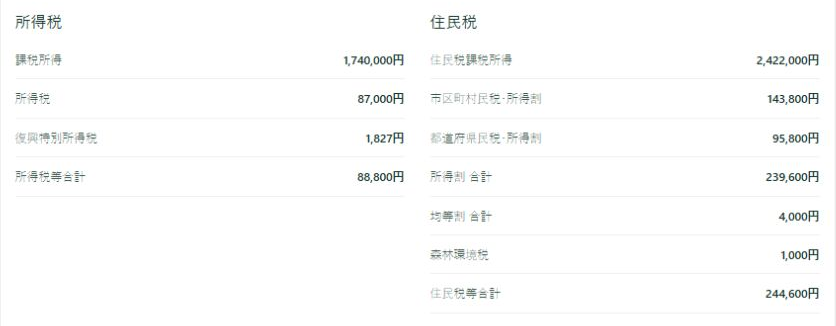
金額はこの架空入力に対する本番表示です。差分は表示値から計算したもので、税法計算の正確性を独立に確認したものではありません。
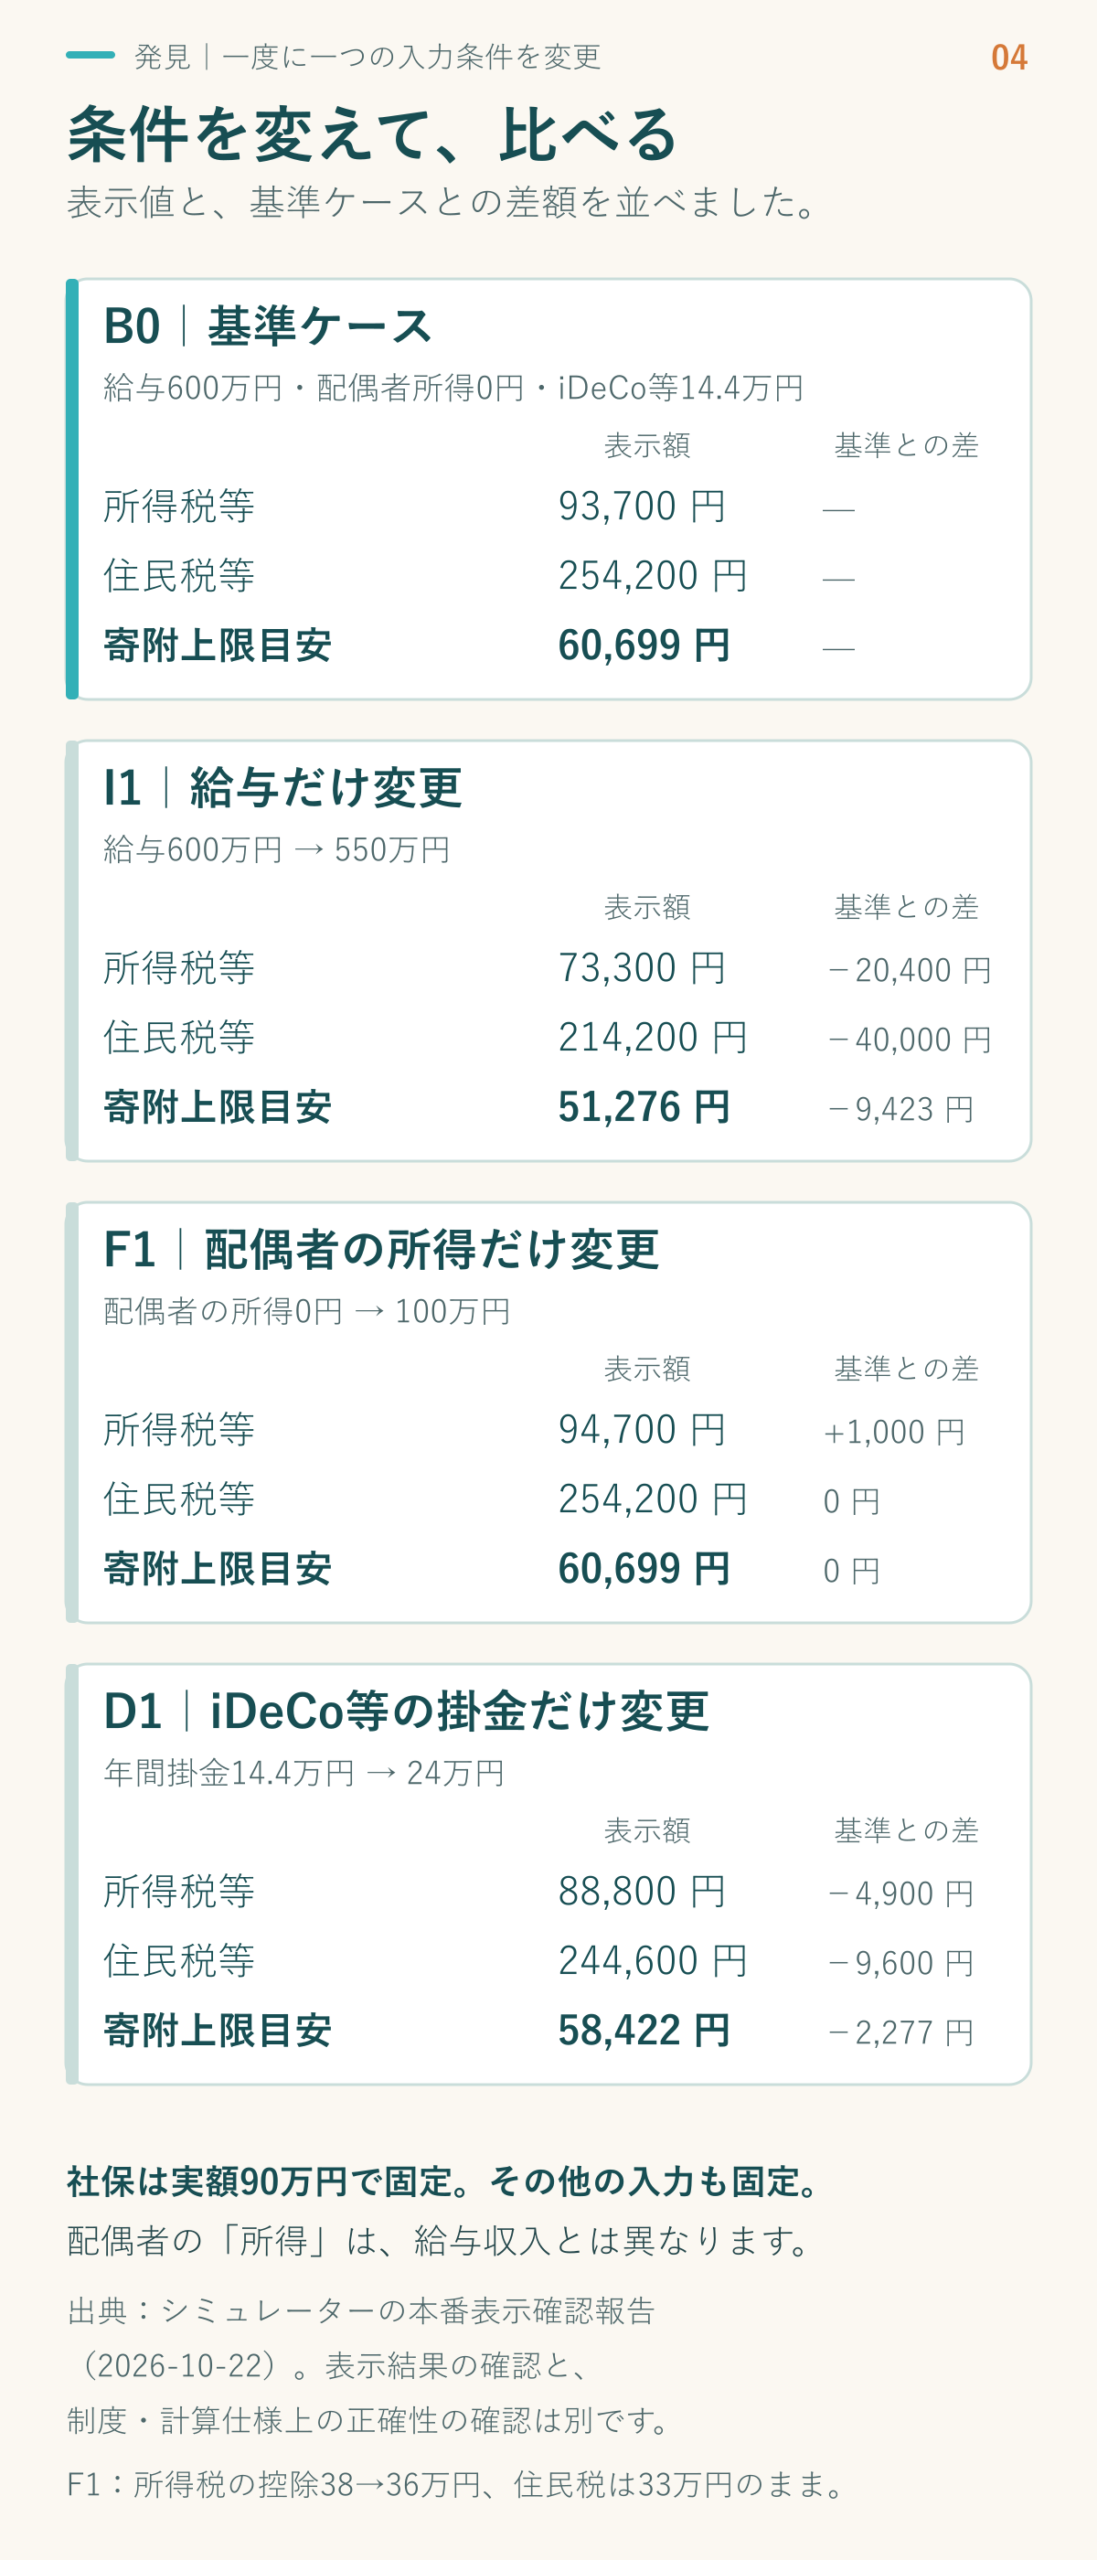
2026-10-22の架空条件の本番表示を整理。社保は実額90万円に固定しています。
4ケースの比較図をまとめて見る
結果を見るときは、上限だけでなく、所得や控除の表示も合わせて確認します。制度には段階や上限、端数処理があるため、入力の増減と結果の増減が単純な比例になるとは限りません。
比較の後は実際の今年の条件へ戻す
一条件ずつの比較は、どの入力が影響したかを整理するための方法です。寄附の判断に使う最後の試算では、今年の収入、家族、控除、社会保険料を、分かっている範囲で実情に合わせて入力し直します。
分からない項目を推測したまま、上限の数字だけを採用しないでください。必要な手続きと控除限度があることも忘れずに確認します。ふるさと納税の制度と手続き
税・ふるさと納税シミュレーターで試算する